Comprendere il credito d'imposta per gli investimenti nel solare: cosa devono sapere gli investitori nel 2026
Panoramica del credito d'imposta per gli investimenti nel solare (ITC) nel 2026
Il credito d'imposta per investimenti in energia solare (Solar Investment Tax Credit, ITC) è un credito d'imposta federale per l'energia solare che prevede una riduzione dell'imposta sul reddito pari all'importo investito negli impianti solari qualificati. Concepito per accelerare la diffusione delle energie pulite, l'ITC si applica sia ai progetti residenziali che commerciali, compensando fino a 301 TP3T dei costi di sistema ammissibili per gli impianti messi in funzione dopo il 1° gennaio 2023, secondo le disposizioni dell'Inflation Reduction Act (IRA). In base alle attuali norme dell'IRS, codificate nella Sezione 48 dell'Internal Revenue Code, il credito d'imposta federale di base per il solare per il 2026 rimane pari a 301 TP3T, con la possibilità di integrazioni che potrebbero portare il credito fino a 401 TP3T.
Tra gli incentivi fiscali aggiuntivi figurano un bonus 10% per i progetti che soddisfano le soglie di contenuto nazionale, definite come almeno 40% di componenti solari di produzione statunitense, e un credito 10% per i progetti situati in comunità energetiche designate, come le ex aree di impiego del carbone o dei combustibili fossili, come specificato dalla designazione di Comunità Energetiche ai sensi dell'IRA. Questi incentivi mirano a promuovere lo sviluppo economico regionale e la produzione nazionale all'interno della filiera dell'industria solare.
Il credito d'imposta per gli investimenti nel solare copre i pannelli solari fotovoltaici (FV) qualificati, i sistemi di riscaldamento dell'acqua a energia solare e ora anche i sistemi di accumulo di energia caricati esclusivamente con energia solare. Questa estensione riflette le modifiche del 2023 che consentono ai sistemi di accumulo autonomi abbinati al solare di beneficiare del credito d'imposta, a condizione che il sistema di ricarica solare sia dotato di contatore. Il credito d'imposta si applica in modo diverso ai progetti solari residenziali e commerciali; gli impianti solari commerciali generalmente richiedono il rispetto di ulteriori linee guida dell'IRS in merito ai costi ammissibili e ai requisiti di recupero.
L'ITC si differenzia dal Production Tax Credit (PTC), un incentivo basato sulla produzione applicabile principalmente ai progetti eolici e ad alcuni progetti solari qualificati ai sensi della Sezione 45 del codice tributario statunitense. A differenza della struttura incentrata sugli investimenti dell'ITC, il PTC fornisce crediti d'imposta basati sulla produzione di kilowattora, che raramente comprende lo stoccaggio di energia. I crediti d'imposta per la produzione, come quelli previsti dalla Sezione 48C, sono destinati alla produzione di componenti solari e si distinguono dall'ITC per il solare, focalizzato sugli investimenti energetici. Gli investitori che valutano le opzioni fiscali per le energie pulite dovrebbero distinguere tra questi crediti, in quanto riguardano fasi diverse della catena del valore del solare.
Requisiti di ammissibilità e regole di "messa in servizio" per la richiesta del credito d'imposta per investimenti (ITC)
Per poter usufruire del credito d'imposta per investimenti in impianti solari, il sistema deve essere "messo in servizio" durante l'anno fiscale di riferimento. La data di messa in servizio corrisponde al momento in cui l'impianto solare è completamente installato, operativo e pronto a funzionare secondo la sua funzione prevista. L'IRS richiede che il sistema sia in grado di generare elettricità o calore a tale data, e non semplicemente in fase di collaudo o costruzione parziale.
I costi ammissibili per l'ITC includono pannelli solari, inverter, apparecchiature di montaggio, cablaggio e costi di manodopera direttamente associati all'installazione del sistema. Anche i componenti per l'accumulo di energia sono ammissibili, a condizione che soddisfino il requisito dell'IRS di essere caricati esclusivamente da un sistema di energia solare, senza l'utilizzo di energia dalla rete o da altre fonti. I proprietari dei progetti devono conservare fatture dettagliate e certificazioni di installazione che specifichino separatamente questi componenti per garantire un calcolo accurato del costo base.
La procedura di documentazione standard prevede la presentazione del modulo IRS 5695 per i contribuenti residenziali o dei moduli fiscali equivalenti per le entità commerciali, al momento della richiesta del credito d'imposta. La documentazione di supporto include i rapporti di collaudo finali, le fatture dei fornitori e le ricevute che confermano la data di installazione e la ripartizione dei costi dei componenti. Gli esperti fiscali raccomandano di conservare questi documenti per almeno tre anni dalla presentazione della dichiarazione, al fine di tutelarsi da eventuali verifiche da parte dell'IRS.
Il credito d'imposta per l'energia solare (ITC) deve essere coordinato con altri incentivi, come rimborsi a livello statale o sovvenzioni federali. Quando un investitore riceve assistenza da terzi, il credito d'imposta federale per l'energia solare deve essere calcolato sul costo netto dopo tutti i rimborsi, secondo la nota 2018-59 dell'IRS. La mancata rettifica della base imponibile comporta il rischio di recupero del credito. Pertanto, un'attenta pianificazione fiscale è essenziale per massimizzare il risparmio fiscale, rispettando al contempo le regole di cumulo ed evitando il doppio beneficio, vietato dalle politiche di incentivi fiscali per le energie rinnovabili.
Calcolo del risparmio fiscale e del suo impatto sugli impianti solari commerciali.
Gli impianti solari commerciali comportano in genere ingenti investimenti iniziali e il credito d'imposta per gli investimenti nel solare migliora significativamente la redditività finanziaria del progetto, compensando tali costi. Il credito d'imposta si applica all'intero valore dell'investimento qualificato, che comprende moduli solari, inverter, sistemi di montaggio, infrastrutture elettriche e componenti di accumulo di energia idonei, alimentati esclusivamente dall'impianto solare.
Il credito d'imposta federale di base per gli impianti solari commerciali nel 2026 è pari a 30%. I progetti possono beneficiare di un ulteriore credito d'imposta di 10% se situati all'interno di comunità energetiche designate dall'IRS, come siti dismessi o regioni economicamente svantaggiate colpite dalla riduzione del personale dell'industria dei combustibili fossili. Un incentivo aggiuntivo per il contenuto nazionale contribuisce con un ulteriore credito d'imposta di 10% se i componenti solari soddisfano la soglia di contenuto statunitense di 40%, come previsto dall'Inflation Reduction Act. Per i progetti destinati a comunità a basso reddito, possono essere applicati ulteriori incentivi specifici, soggetti alle disposizioni dell'IRS e alla partecipazione ai programmi locali.
L'IRS applica una regola di recupero quinquennale sui crediti d'imposta commerciali. Se la proprietà dell'impianto cambia o l'impianto cessa di funzionare prima che siano trascorsi cinque anni, i beneficiari devono restituire una frazione proporzionale del credito d'imposta. Questa frazione diminuisce di 20% ogni anno: 80% devono essere trattenuti il primo anno, 60% il secondo anno e così via, fino al trattenimento totale dopo cinque anni. Questa regola garantisce che il credito d'imposta per gli investimenti raggiunga il suo scopo originario di promuovere la diffusione a lungo termine delle energie rinnovabili.
L'impianto solare centralizzato da 10 MW di Solar Plus Garden si qualifica come impianto solare commerciale, consentendo agli investitori che partecipano tramite la società estone OÜ di richiedere il credito d'imposta commerciale. Questa struttura è conforme alle normative, separando la proprietà e garantendo una chiara tracciabilità dei costi del progetto ammissibili e il rispetto delle regole di recupero. Gli investitori beneficiano di un risparmio fiscale prevedibile, sostenendo al contempo un asset di energia pulita scalabile che abbraccia il coinvolgimento della comunità e lo sviluppo sostenibile.
Integrazione del credito d'imposta per gli investimenti nel solare con le adesioni comunitarie al programma Solar Plus Garden.
Il modello di investimento di Solar Plus Garden opera con due entità giuridicamente distinte: la DOO serba che possiede e gestisce centrale solare, e l'entità separata Garden community, che gestisce gli impianti agrivoltaici e le interazioni con i membri. Questa separazione garantisce che solo gli investitori diretti negli impianti di generazione solare possano beneficiare del credito d'imposta per gli investimenti nel solare.
Il giardino appartenenza alla comunità È previsto un costo una tantum di 200 €, con un abbonamento mensile facoltativo di 20 € per le cassette di prodotti dell'orto. Questi pagamenti finanziano le attività della comunità e supportano indirettamente il finanziamento dei progetti solari, ma non rappresentano un investimento azionario né consentono di richiedere crediti d'imposta. I membri che desiderano richiedere il credito d'imposta federale per l'energia solare devono investire separatamente direttamente negli strumenti azionari o di debito del progetto solare tramite la OÜ estone.
Il sistema di pagamento e di deposito a garanzia è completamente trasparente e prevede conti di deposito a garanzia regolamentati per garantire che i fondi degli investitori siano destinati esclusivamente a investimenti in impianti solari qualificati e alla gestione della comunità, senza alcuna commistione. Questa chiarezza legale e finanziaria previene l'inammissibilità involontaria o l'uso improprio dei crediti d'imposta per gli investimenti e supporta la scalabilità a lungo termine dei modelli integrati di comunità che combinano energia solare e giardini.
Impatto dell'accumulo di energia e delle tecnologie emergenti sul credito d'imposta per gli investimenti nel solare del 2026
L'Inflation Reduction Act ha ampliato la definizione di proprietà qualificata per l'energia solare, includendo i sistemi di accumulo energetico caricati esclusivamente da energia solare. Secondo le linee guida della Sezione 48 dell'IRS, i sistemi di accumulo a batteria integrati con impianti solari sono considerati idonei se le fonti di carica del sistema sono isolate dalla rete o da altre fonti di generazione. Tale idoneità si applica ai sistemi di accumulo autonomi abbinati a progetti solari e ibridi agrivoltaici che combinano agricoltura e fotovoltaico su terreni condivisi.
La qualificazione dei sistemi di accumulo energetico richiede la misurazione o il monitoraggio che dimostrino che il dispositivo di accumulo non riceve più di 0% di potenza dalla rete, garantendo la conformità con la normativa fiscale sull'energia. I limiti di capacità e le tempistiche di messa in servizio devono coincidere con l'anno di messa in servizio dell'impianto solare abbinato. Con il maturare delle linee guida normative, si prevede che gli standard tecnici per i sistemi ibridi e agrivoltaici saranno ulteriormente chiariti, ampliando potenzialmente i criteri di qualificazione per gli incentivi fiscali sull'energia pulita.
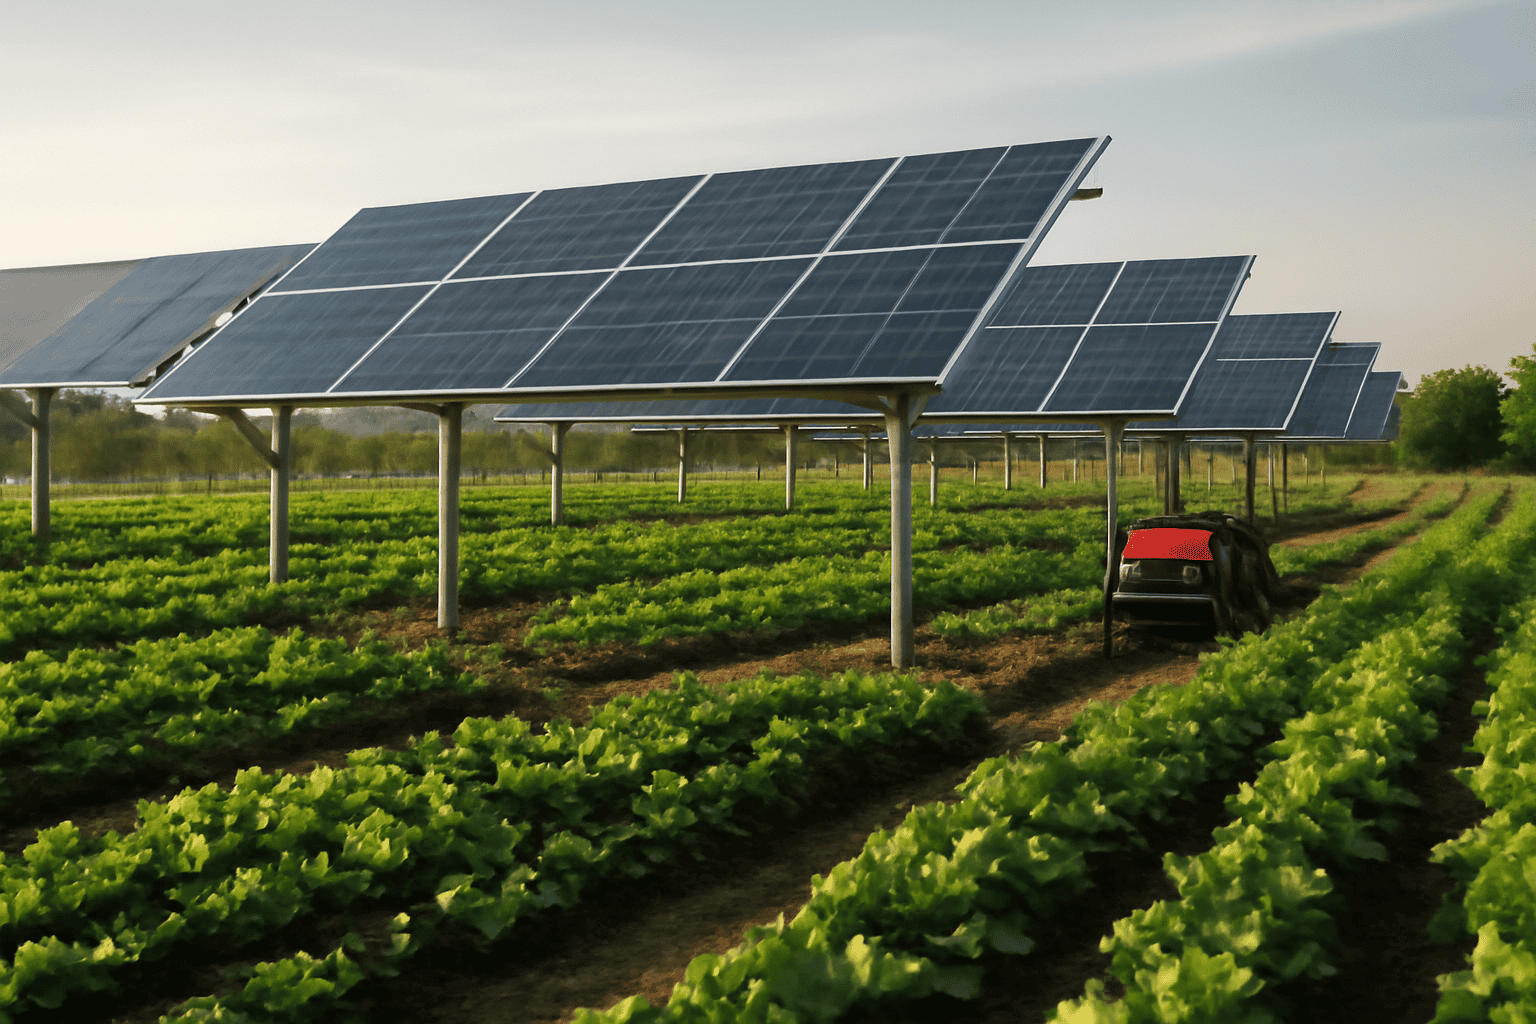
Il modello di Solar Plus Garden incorpora agrivoltaico, dove gli impianti solari coesistono con orti produttivi sugli stessi terreni, posizionando i crediti d'imposta per gli investimenti energetici in modo da cogliere i vantaggi derivanti da questi quadri tecnologici in evoluzione per l'energia pulita. Con l'avanzare del settore, gli investitori possono sfruttare sempre più i progetti multi-tecnologia solare con accumulo nell'ambito del programma federale di crediti d'imposta per il solare al fine di massimizzare il risparmio fiscale e la resilienza energetica.
Guida per richiedere il credito d'imposta per investimenti nel solare: passaggi e migliori pratiche
Richiedere il credito d'imposta per gli investimenti nel solare prevede diverse fasi ben definite per garantire la piena conformità e massimizzare il risparmio fiscale. Gli investitori dovrebbero seguire la procedura nel seguente ordine:
- Confermare la data di installazione e messa in servizio dell'impianto solare o ibrido per stabilire la data di "messa in servizio" nell'anno fiscale.
- Raccogli e conserva tutta la documentazione relativa all'installazione, inclusi i rapporti di ispezione finale, le fatture delle apparecchiature e la certificazione di conformità alle definizioni dell'IRS (Internal Revenue Service) relative ai componenti qualificati per le energie rinnovabili.
- Presenta gli appositi moduli fiscali dell'IRS: il modulo IRS 5695 per gli investimenti residenziali o i moduli corrispondenti per le dichiarazioni dei redditi commerciali che riportano la richiesta di credito d'imposta (ITC).
- Collabora con esperti fiscali specializzati in incentivi fiscali per le energie rinnovabili per verificare l'ammissibilità al credito d'imposta di base e a eventuali bonus aggiuntivi applicabili, come ad esempio quelli relativi al contenuto nazionale o alla localizzazione in una comunità energetica.
- È fondamentale mantenere una documentazione trasparente e accessibile per almeno tre anni, in previsione di verifiche o indagini da parte dell'IRS.
- Monitorare le interazioni tra l'ITC e altri incentivi statali o federali per garantire il calcolo accurato del credito netto senza violare le rettifiche del costo base dell'IRS.
L'adesione a questi passaggi riduce al minimo il rischio di diniego o recupero del credito d'imposta e ottimizza il risparmio fiscale sull'intero orizzonte temporale dell'investimento. Gli impianti solari commerciali beneficiano di servizi di consulenza fiscale completi per gestire la complessità delle imposte aggiuntive e delle normative sul recupero dei crediti.
Ulteriori incentivi e crediti d'imposta a complemento del credito d'imposta per gli investimenti nel solare
Gli investitori possono accedere a crediti d'imposta per la produzione che integrano il credito d'imposta per gli investimenti nel solare, riducendo le imposte sulla produzione nazionale di pannelli solari, inverter e componenti correlati. Questi crediti, istituiti ai sensi della Sezione 48C e ampliati nell'ambito dell'IRA (Income Reduction Act), promuovono la crescita della filiera solare statunitense incentivando i produttori di energia pulita che soddisfano i requisiti.
Gli incentivi statali per le energie pulite, che vanno dai rimborsi diretti in denaro ai bonus basati sulle prestazioni e ai miglioramenti del net metering, riducono ulteriormente il costo effettivo dei progetti di energia solare. Gli esperti fiscali raccomandano una valutazione completa di questi incentivi stratificati per ottimizzare il risparmio fiscale complessivo e la redditività del progetto.
L'effetto combinato del credito d'imposta federale per l'energia solare, dei crediti d'imposta per il settore manifatturiero e degli incentivi statali può migliorare significativamente i tempi di ammortamento dei progetti e il ritorno sull'investimento. Tuttavia, gli investitori devono rimanere vigili riguardo alle disposizioni legislative in materia di scadenza e alle modifiche dei requisiti di ammissibilità, poiché alcuni crediti d'imposta si ridurranno gradualmente dopo l'anno solare 2026, secondo la legge vigente.
Rischi e limitazioni associati alla richiesta del credito d'imposta per investimenti in impianti solari
Il rischio principale legato alla richiesta del credito d'imposta per investimenti in impianti solari è rappresentato dal recupero del credito da parte dell'IRS qualora l'impianto solare venga venduto, ceduto o cessi di funzionare entro cinque anni dalla data di messa in servizio. Il piano di recupero prevede una riduzione dell'imposta dovuta di 20% all'anno, con il mantenimento totale del credito dopo il quinto anno. Gli investitori devono tenere conto di questo rischio nei modelli finanziari e negli accordi di proprietà.
Il credito d'imposta sul reddito (ITC) è inoltre limitato dalla capacità del contribuente di compensare l'imposta sul reddito dovuta: il credito non è rimborsabile né trasferibile, il che significa che i crediti non utilizzati non possono essere riportati agli anni precedenti o venduti. Gli investitori con un reddito imponibile insufficiente nell'anno di richiesta potrebbero perdere potenziali risparmi fiscali, a meno che non si avvalgano di meccanismi come le partnership di equity fiscale.
La conformità documentale è fondamentale. Registrazioni incomplete o imprecise relative a costi, date di installazione o attribuzione della fonte energetica possono comportare il diniego del credito d'imposta da parte dell'IRS. Le incertezze normative, inclusi i ritardi nei chiarimenti delle linee guida dell'IRS o le modifiche all'attuazione dell'Inflation Reduction Act, possono influire sulle tempistiche di ammissibilità e sul calcolo del credito d'imposta.
Solar Plus Garden affronta queste sfide grazie alla sua struttura legale trasparente, che si avvale di società estoni OÜ e serbi DOO per una chiara definizione della proprietà, processi di pagamento garantiti da un deposito a garanzia e il rispetto di standard di documentazione completi. Queste misure riducono l'esposizione degli investitori al rischio di diniego del credito e di recupero dei crediti, supportando investimenti sostenibili nel settore delle energie pulite.
Domande frequenti
Chi ha diritto a richiedere il credito d'imposta per gli investimenti nel solare nel 2026?
Le persone fisiche e le imprese che installano sistemi di energia solare qualificati e messi in funzione dopo il 1° gennaio 2023, inclusi i sistemi di accumulo di energia alimentati esclusivamente da energia solare, possono beneficiare delle agevolazioni previste dalle linee guida dell'IRS del 2026, derivanti dall'Inflation Reduction Act. Il sistema deve soddisfare le definizioni federali di proprietà energetica rinnovabile qualificata, come interpretate nella Sezione 48 dell'Internal Revenue Code.
In che modo la data di "messa in servizio" influisce sulla mia possibilità di richiedere il credito d'imposta (ITC)?
La data di "messa in servizio" determina l'anno fiscale per il quale è possibile richiedere il credito d'imposta per investimenti nel solare. Essa è definita come la data in cui l'impianto solare è operativo e in grado di produrre elettricità o calore. Gli impianti commissionati entro l'anno solare 2026 generalmente beneficiano del credito base 30% più eventuali imposte aggiuntive applicabili.
I membri della comunità di Solar Plus Garden possono usufruire del credito d'imposta per l'energia solare senza aver effettuato un investimento diretto nell'impianto?
No. Sebbene l'adesione alla comunità del Garden contribuisca al finanziamento del progetto e offra l'accesso a prodotti consegnati a domicilio e ad attività comunitarie, solo le persone fisiche o giuridiche che effettuano investimenti diretti in capitale proprio o finanziario negli impianti di generazione solare possono richiedere il credito d'imposta per gli investimenti nel solare.
Quali sono i rischi, in termini di credito d'imposta (ITC), se vendo il mio impianto solare entro cinque anni dall'installazione?
Le disposizioni dell'IRS in materia di recupero del credito d'imposta prevedono la restituzione di una parte del credito d'imposta per investimenti in impianti solari precedentemente richiesto, qualora l'impianto venga venduto o cessi di funzionare prima del completamento di cinque anni di servizio. L'importo da restituire diminuisce di 20% per ogni anno intero di funzionamento dell'impianto, fino al completo recupero del credito dopo cinque anni.
Conclusione
Comprendere il credito d'imposta per gli investimenti nel solare e i suoi requisiti specifici per il 2026 è fondamentale per gli investitori impegnati in progetti di energia solare e rinnovabile. L'impianto commerciale da 10 MW di Solar Plus Garden è conforme alle normative federali sul credito d'imposta commerciale, offrendo agli investitori un percorso strutturato per richiedere l'ITC attraverso investimenti diretti nel solare. L'integrazione di sistemi di accumulo energetico e di applicazioni agrovoltaiche emergenti amplia l'ammissibilità ai sensi delle normative vigenti, garantendo al contempo la conformità alle norme relative all'energia immessa in servizio e alle politiche di recupero, assicurando così la durata del risparmio fiscale.
Gli investitori dovrebbero consultare tempestivamente esperti fiscali, conservare una documentazione completa e coordinare gli investimenti nel solare con i relativi incentivi fiscali per le energie pulite, al fine di ottimizzare i rendimenti. Si consiglia un monitoraggio costante delle modifiche legislative e dei requisiti di conformità, in quanto il quadro normativo federale in materia di crediti d'imposta per il solare si evolverà oltre il 2026. Le strutture legali trasparenti e il modello di doppia partecipazione comunitaria di Solar Plus Garden offrono un approccio replicabile per investimenti sostenibili nel solare con benefici complementari per la comunità.
Letture correlate
- Opportunità di investimento in impianti solari nel 2026: cosa devono sapere i proprietari di immobili e gli investitori
- Integrare l'energia solare nelle centrali elettriche virtuali: cosa devono sapere i proprietari di immobili e gli investitori
- Comprendere i requisiti minimi di investimento nel solare per una partecipazione efficace agli impianti solari