






Zrozumienie ulgi podatkowej na inwestycje w energię słoneczną: co inwestorzy muszą wiedzieć w 2026 r.
Przegląd ulgi podatkowej na inwestycje w energię słoneczną (ITC) w 2026 r.
Ulga podatkowa na inwestycje w energię słoneczną (Solar Investment Tax Credit, ITC) to federalna ulga podatkowa na energię słoneczną, która zapewnia redukcję podatku dochodowego od kwalifikowanych inwestycji w energię słoneczną. ITC, zaprojektowana w celu przyspieszenia wdrażania czystej energii, ma zastosowanie zarówno do projektów mieszkaniowych, jak i komercyjnych, kompensując do 30% kwalifikowanych kosztów systemu w przypadku systemów oddanych do użytku po 1 stycznia 2023 r., zgodnie z przepisami ustawy o redukcji inflacji (Inflation Reduction Act, IRA). Zgodnie z obowiązującymi przepisami IRS, skodyfikowanymi w sekcji 48 Kodeksu Podatkowego Stanów Zjednoczonych (IRS), podstawowa federalna ulga podatkowa na energię słoneczną na rok 2026 pozostaje na poziomie 30%, z potencjalnymi dodatkami zwiększającymi ulgę nawet do 40%.
Dodatkowe dodatki do ulgi podatkowej obejmują premię 10% dla projektów spełniających progi udziału krajowego – zdefiniowane jako co najmniej 40% komponentów solarnych wyprodukowanych w USA – oraz ulgę 10% dla projektów zlokalizowanych w wyznaczonych społecznościach energetycznych, takich jak obszary byłego przemysłu węglowego lub paliw kopalnych, zgodnie z oznaczeniem Społeczności Energetycznych w ramach IRA. Dodatki te mają na celu stymulowanie regionalnego rozwoju gospodarczego i krajowej produkcji w łańcuchu dostaw branży solarnej.
Ulga podatkowa na inwestycje w energię słoneczną obejmuje kwalifikowane panele fotowoltaiczne (PV), systemy solarnego podgrzewania wody, a obecnie także systemy magazynowania energii, które są ładowane wyłącznie energią słoneczną. To rozszerzenie odzwierciedla poprawki z 2023 roku, które zezwalają na ubieganie się o ulgę ITC w przypadku magazynowania energii w połączeniu z energią słoneczną, przy czym kwalifikacja wymaga systemu pomiarowego izolującego ładowanie słoneczne. Ulga ITC ma zastosowanie inaczej do projektów fotowoltaicznych dla gospodarstw domowych i komercyjnych, przy czym komercyjne instalacje fotowoltaiczne zazwyczaj wymagają przestrzegania dodatkowych wytycznych IRS dotyczących kosztów kwalifikowanych i wymogów dotyczących odzyskiwania.
ITC różni się od ulgi podatkowej na produkcję (Production Tax Credit – PTC), zachęty uzależnionej od produkcji, mającej zastosowanie głównie do projektów wiatrowych i niektórych projektów solarnych kwalifikowanych na podstawie sekcji 45 kodeksu IRS. W przeciwieństwie do struktury ITC skoncentrowanej na inwestycjach, PTC zapewnia ulgi podatkowe oparte na produkcji kilowatogodzin, które rzadko obejmują magazynowanie energii. Ulgi podatkowe dla produkcji, takie jak te na podstawie sekcji 48C, dotyczą produkcji komponentów solarnych i różnią się od podatku od inwestycji energetycznych, który jest częścią ITC. Inwestorzy rozważający opcje podatkowe dla czystej energii powinni rozróżniać te ulgi, ponieważ dotyczą one różnych etapów łańcucha wartości energii słonecznej.
Wymagania kwalifikacyjne i zasady ‘oddania do służby’ w celu ubiegania się o ITC
Aby ubiegać się o ulgę podatkową z tytułu inwestycji w energię słoneczną, system solarny musi zostać “oddany do użytku” w danym roku podatkowym. Data oddania do użytku odpowiada dacie, w której instalacja solarna jest w pełni zainstalowana, sprawna i gotowa do pracy zgodnie z przeznaczeniem. IRS wymaga, aby system był w tym dniu zdolny do wytwarzania energii elektrycznej lub ciepła, a nie jedynie znajdował się w fazie częściowych testów lub budowy.
Koszty kwalifikujące się do ITC obejmują panele słoneczne, falowniki, sprzęt montażowy, okablowanie oraz koszty robocizny bezpośrednio związane z instalacją systemu. Elementy magazynowania energii również się kwalifikują, pod warunkiem że spełniają wymóg IRS, zgodnie z którym są ładowane wyłącznie przez system energii słonecznej, bez udziału zasilania sieciowego ani innych źródeł. Właściciele projektów powinni przechowywać szczegółowe faktury i certyfikaty instalacji, oddzielnie określające te elementy, aby zapewnić dokładne obliczenie podstawy kosztowej.
Typowy proces dokumentacyjny wymaga złożenia formularza IRS 5695 w przypadku podatników indywidualnych lub równoważnych formularzy podatkowych w przypadku podmiotów gospodarczych w celu ubiegania się o ulgę. Dokumentacja uzupełniająca obejmuje końcowe raporty z uruchomienia, faktury od dostawców oraz rachunki potwierdzające datę instalacji i wyszczególnienie kosztów podzespołów. Eksperci podatkowi zalecają przechowywanie tych dokumentów przez co najmniej trzy lata od daty złożenia wniosku, aby zabezpieczyć się przed potencjalnymi kontrolami IRS.
ITC musi być skoordynowane z innymi zachętami, takimi jak ulgi stanowe lub dotacje federalne. W przypadku gdy inwestor otrzymuje pomoc od strony trzeciej, federalna ulga podatkowa z tytułu energii słonecznej musi zostać obliczona na podstawie kosztu netto po wszystkich ulgach, zgodnie z zawiadomieniem IRS 2018-59. Brak korekty podstawy w dół skutkuje ryzykiem odzyskania ulgi. Dlatego staranne planowanie podatkowe jest niezbędne, aby zmaksymalizować oszczędności podatkowe, jednocześnie przestrzegając zasad kumulacji i unikając podwójnego opodatkowania, niedozwolonego w ramach polityki zachęt podatkowych dla czystej energii.
Obliczanie oszczędności podatkowych i wpływu na komercyjne instalacje solarne
Komercyjne instalacje fotowoltaiczne zazwyczaj wiążą się ze znacznymi początkowymi nakładami inwestycyjnymi, a ulga podatkowa na inwestycje w energię słoneczną znacząco poprawia rentowność projektu poprzez kompensację tych kosztów. Ulga podatkowa ITC ma zastosowanie do całkowitej kwalifikowanej podstawy inwestycji, która obejmuje moduły fotowoltaiczne, falowniki, systemy regałów, infrastrukturę elektryczną oraz kwalifikowane komponenty magazynowania energii, ładowane wyłącznie przez panele fotowoltaiczne.
Podstawowa federalna ulga podatkowa na energię słoneczną dla instalacji komercyjnych w 2026 roku wynosi 30%. Projekty mogą kwalifikować się do dodatkowego dodatku 10%, jeśli są zlokalizowane w społecznościach energetycznych wyznaczonych przez IRS, takich jak tereny poprzemysłowe lub regiony o trudnej sytuacji gospodarczej, dotknięte redukcją zatrudnienia w przemyśle paliw kopalnych. Podmiot dodający wkład krajowy wnosi dodatkowy wkład 10%, jeśli komponenty fotowoltaiczne spełniają próg 40% dla USA, zgodnie z ustawą o redukcji inflacji (Inflation Reduction Act). W przypadku projektów społeczności o niskich dochodach mogą obowiązywać dodatkowe, dostosowane zachęty, z zastrzeżeniem szczegółowych przepisów IRS i udziału w lokalnych programach.
IRS stosuje zasadę pięcioletniego zwrotu ulg podatkowych dla przedsiębiorstw. W przypadku zmiany właściciela systemu lub zaprzestania jego eksploatacji przed upływem pięciu pełnych lat, wnioskodawcy muszą zwrócić proporcjonalną część ulgi podatkowej. Ta część zmniejsza się o 20% każdego roku: 80% musi zostać zatrzymane w roku pierwszym, 60% w roku drugim itd., aż do pełnego zwrotu po pięciu latach. Zasada ta gwarantuje, że ulga podatkowa dla inwestycji spełnia swój cel, jakim jest promowanie długoterminowego wdrażania energii odnawialnej.
Centralna elektrownia słoneczna Solar Plus Garden o mocy 10 MW kwalifikuje się jako komercyjna instalacja fotowoltaiczna, umożliwiając inwestorom uczestniczącym za pośrednictwem estońskiego podmiotu prawnego OÜ ubieganie się o ulgę podatkową dla przedsiębiorstw. Taka struktura jest zgodna z przepisami, zapewniając rozdzielenie własności i przejrzyste śledzenie kwalifikowanych kosztów projektu oraz przestrzeganie zasad odzyskiwania. Inwestorzy korzystają z przewidywalnych oszczędności podatkowych, wspierając jednocześnie skalowalne, czyste aktywa energetyczne, obejmujące zaangażowanie społeczności i zrównoważony rozwój.
Integracja ulgi podatkowej na inwestycje w energię słoneczną z członkostwem w programie Solar Plus Garden w społecznościach lokalnych
Solar Plus Garden’s investment model operates two legally distinct entities: the Serbian DOO which owns and manages the elektrownia słoneczna, and the separate Garden community entity managing agrivoltaic gardens and member interactions. This separation ensures that only direct investors in the solar generating assets are eligible to claim the solar investment tax credit.
The Garden członkostwo w społeczności requires a one-time fee of €200, with an optional €20 monthly subscription for garden produce boxes. These payments fund community activities and support solar project financing indirectly but do not represent an equity investment or enable tax credit claims. Members wishing to claim the federal solar tax credit must separately invest directly into the solar project’s equity or debt instruments under the Estonian OÜ.
System płatności i depozytu jest w pełni przejrzysty, obejmujący regulowane rachunki depozytowe, co gwarantuje, że środki inwestorów są przeznaczane wyłącznie na kwalifikujące się inwestycje w energię słoneczną i zarządzanie społecznością, bez ich mieszania. Ta przejrzystość prawna i finansowa zapobiega nieumyślnemu niekwalifikowaniu lub nadużyciu ulg podatkowych na inwestycje i wspiera długoterminową skalowalność zintegrowanych modeli energii słonecznej i społeczności ogrodowych.
Wpływ magazynowania energii i nowych technologii na ulgę podatkową na inwestycje w energię słoneczną w 2026 r.
Ustawa o redukcji inflacji rozszerzyła definicję kwalifikowanej nieruchomości z sektora energii słonecznej o systemy magazynowania energii, które są ładowane wyłącznie za pomocą energii słonecznej. Zgodnie z wytycznymi sekcji 48 amerykańskiego urzędu skarbowego (IRS), systemy magazynowania energii zintegrowane z instalacjami solarnymi kwalifikują się, jeśli źródła ładowania systemu są odizolowane od sieci lub innych źródeł energii. Kwalifikowalność ta dotyczy samodzielnych systemów magazynowania energii połączonych z projektami solarnymi i hybrydowymi agriwoltaicznymi, łączącymi rolnictwo i fotowoltaikę na wspólnym gruncie.
Kwalifikacja magazynów energii wymaga pomiarów lub monitorowania, które wykażą, że urządzenie magazynujące otrzymuje nie więcej niż 0% mocy z sieci, co zapewnia zgodność z przepisami dotyczącymi podatku energetycznego. Limity mocy i harmonogramy uruchomienia muszą pokrywać się z rokiem oddania sparowanego systemu fotowoltaicznego do eksploatacji. W miarę rozwoju wytycznych regulacyjnych, oczekuje się, że normy techniczne dla systemów hybrydowych i agriwoltaicznych zostaną doprecyzowane, co potencjalnie poszerzy kryteria kwalifikacji do ulg podatkowych dla czystej energii.
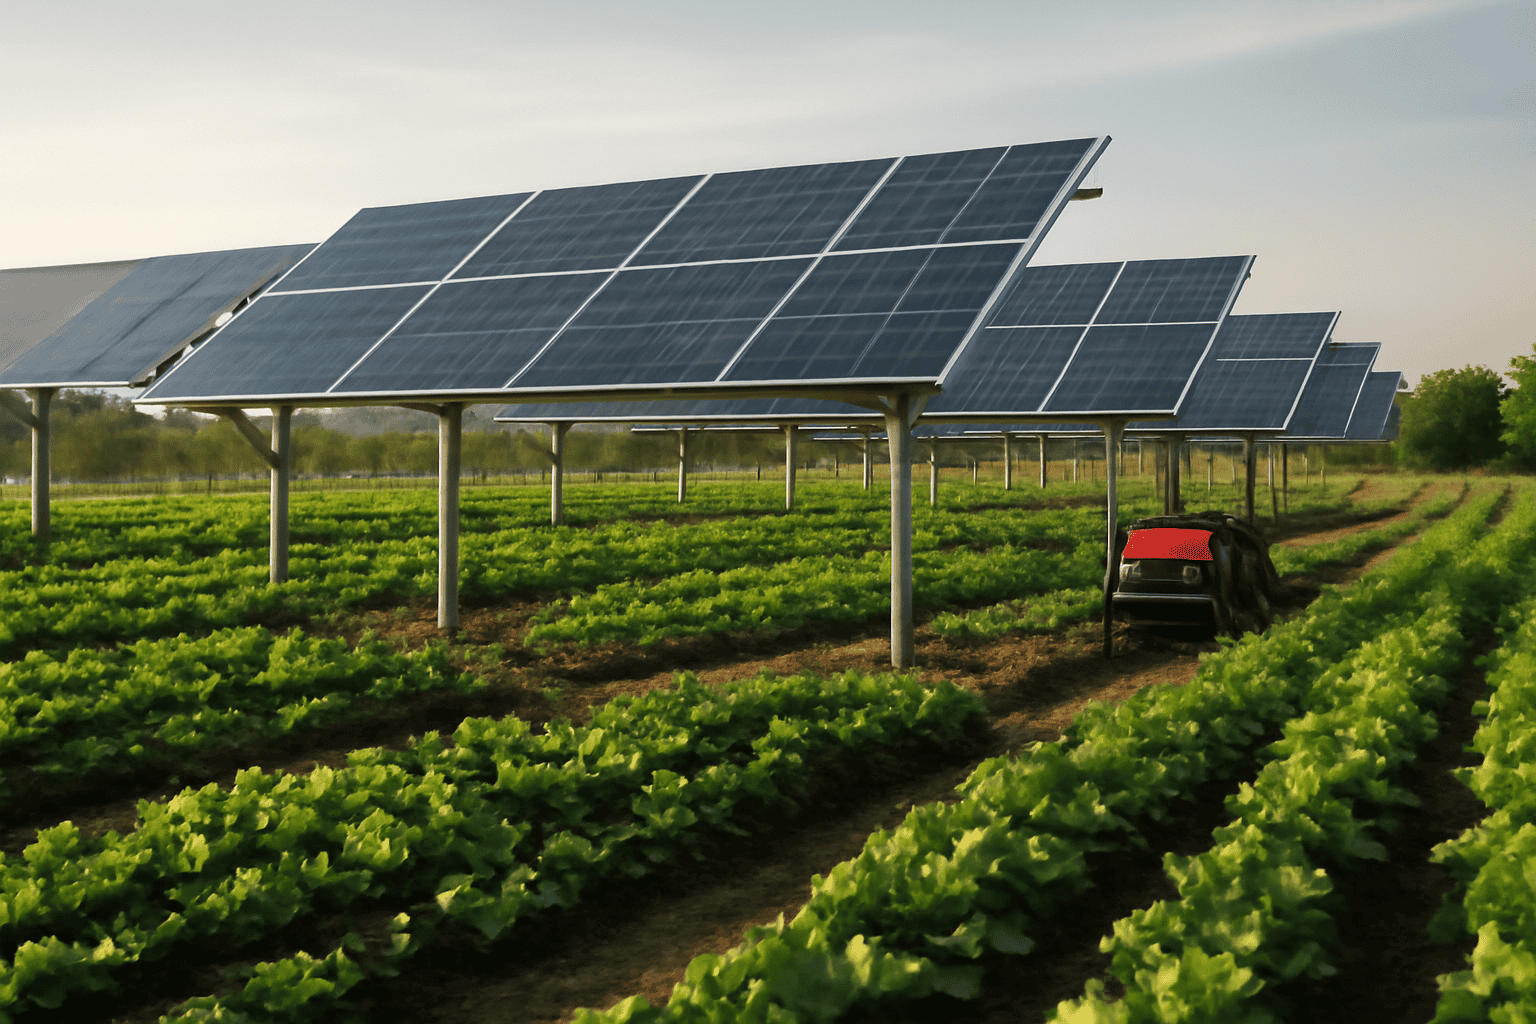
Solar Plus Garden’s model incorporates agrivoltaics, where solar arrays coexist with productive gardens on the same parcels, positioning its energy investment tax credits to capture benefits from these evolving clean energy technology frameworks. As the sector advances, investors may increasingly leverage multi-technology solar-plus-storage projects within the federal solar tax credit program to maximize tax savings and energy resilience.
Wskazówki dotyczące ubiegania się o ulgę podatkową na inwestycje w energię słoneczną: kroki i najlepsze praktyki
Ubieganie się o ulgę podatkową na inwestycje w energię słoneczną wymaga kilku konkretnych kroków, aby zapewnić pełną zgodność z przepisami i zmaksymalizować oszczędności podatkowe. Inwestorzy powinni postępować w następującej kolejności:
- Potwierdź datę instalacji i uruchomienia systemu solarnego lub hybrydowego, aby ustalić datę ‘oddania do użytku’ w roku podatkowym.
- Zbierz i zachowaj całą dokumentację instalacyjną, w tym raporty z końcowej inspekcji, faktury za sprzęt i certyfikaty zgodności z definicjami IRS dotyczącymi kwalifikowanych komponentów energii odnawialnej.
- Złóż odpowiednie formularze podatkowe IRS: formularz IRS 5695 w przypadku inwestycji mieszkaniowych lub odpowiednie załączniki w przypadku rozliczeń podatkowych dotyczących działalności handlowej, odzwierciedlające roszczenie z tytułu ITC.
- Współpracuj z ekspertami podatkowymi specjalizującymi się w ulgach podatkowych dla odnawialnych źródeł energii, aby zweryfikować kwalifikowalność do kredytu podstawowego i wszelkich obowiązujących dodatków, takich jak udział krajowy lub lokalizacja w społeczności energetycznej.
- Przechowuj przejrzyste i dostępne rejestry przez co najmniej trzy lata na wypadek kontroli lub dochodzeń ze strony IRS.
- Monitoruj interakcje między ITC a innymi zachętami stanowymi lub federalnymi, aby zapewnić dokładne obliczenie kredytu netto bez naruszania korekt podstawy kosztów IRS.
Przestrzeganie tych zasad minimalizuje ryzyko odmowy przyznania kredytu lub odzyskania środków oraz optymalizuje oszczędności podatkowe w horyzoncie inwestycyjnym. Komercyjne instalacje fotowoltaiczne korzystają z kompleksowych usług doradztwa podatkowego, aby sprostać zawiłościom dodatkowych naliczeń podatkowych i przepisów dotyczących odzyskania środków.
Dodatkowe zachęty podatkowe i ulgi uzupełniające ulgę podatkową na inwestycje w energię słoneczną
Inwestorzy mogą korzystać z ulg podatkowych dla producentów, które uzupełniają ulgę podatkową dla inwestycji w energię słoneczną, obniżając podatki od krajowej produkcji paneli słonecznych, inwerterów i powiązanych komponentów. Ulgi te, ustanowione na mocy sekcji 48C i rozszerzone w ramach IRA, promują rozwój amerykańskiego łańcucha dostaw energii słonecznej poprzez motywowanie kwalifikujących się producentów czystej energii.
Stanowe zachęty do korzystania z czystej energii, od bezpośrednich rabatów gotówkowych po dodatki uzależnione od wydajności i ulepszenia w zakresie rozliczeń netto, dodatkowo obniżają efektywny koszt projektów z zakresu energii słonecznej. Eksperci podatkowi zalecają kompleksową ocenę tych wielowarstwowych zachęt w celu optymalizacji ogólnych oszczędności podatkowych i ekonomiki projektu.
Łączny wpływ federalnej ulgi podatkowej na energię słoneczną, ulg podatkowych dla producentów i zachęt stanowych może znacząco skrócić okres zwrotu z inwestycji i poprawić rentowność projektu. Inwestorzy muszą jednak zachować czujność w związku z przepisami ustawowymi dotyczącymi wygaśnięcia i zmianami w zasadach kwalifikowalności, ponieważ niektóre ulgi podatkowe przestają obowiązywać po roku kalendarzowym 2026, zgodnie z obowiązującym prawem.
Ryzyko i ograniczenia związane z ubieganiem się o ulgę podatkową na inwestycje w energię słoneczną
Podstawowym ryzykiem związanym z ubieganiem się o ulgę podatkową na inwestycje w energię słoneczną jest odzyskanie jej przez urząd skarbowy (IRS), jeśli system solarny zostanie sprzedany, zutylizowany lub zaprzestanie eksploatacji w ciągu pięciu lat od daty oddania do eksploatacji. Harmonogram odzyskiwania zmniejsza odpowiedzialność o 20% rocznie, a ulga jest w pełni zachowana po pięciu latach. Inwestorzy muszą uwzględnić to ryzyko w modelach finansowych i umowach własności.
ITC jest również ograniczone możliwością podatnika do odliczenia zobowiązania podatkowego – ulga jest bezzwrotna i nieprzenoszalna, co oznacza, że niewykorzystane ulgi nie mogą zostać przeniesione wstecz ani sprzedane. Inwestorzy z niewystarczającym dochodem podlegającym opodatkowaniu w roku rozliczeniowym mogą stracić potencjalne oszczędności podatkowe, chyba że skorzystają z mechanizmów takich jak spółki kapitałowe.
Zgodność z dokumentacją ma kluczowe znaczenie. Niekompletne lub niedokładne zapisy dotyczące kosztów, dat instalacji lub źródła energii mogą skutkować odmową przyznania ulgi przez IRS. Niepewność regulacyjna, w tym opóźnienia w wyjaśnieniach wytycznych IRS lub zmiany w implementacji ustawy o redukcji inflacji (Inflation Reduction Act), może mieć wpływ na termin kwalifikowalności i obliczenie ulgi.
Solar Plus Garden stawia czoła tym wyzwaniom dzięki transparentnej strukturze prawnej, wykorzystując estońskie spółki zależne (OÜ) i serbskie spółki zależne (DOO) do jasnego określenia własności, procesy płatności zabezpieczone depozytem powierniczym oraz przestrzeganie kompleksowych standardów dokumentacji. Środki te zmniejszają ryzyko odrzucenia kredytu przez inwestorów i jego odzyskania, wspierając zrównoważone inwestycje w czystą energię.
Często zadawane pytania
Kto jest uprawniony do ubiegania się o ulgę podatkową na inwestycje w energię słoneczną w 2026 roku?
Osoby fizyczne i firmy instalujące kwalifikowane systemy energii słonecznej, oddane do użytku po 1 stycznia 2023 r., w tym systemy magazynowania energii zasilane wyłącznie energią słoneczną, kwalifikują się zgodnie z wytycznymi IRS z 2026 r., wynikającymi z ustawy o redukcji inflacji (Inflation Reduction Act). System musi spełniać federalne definicje kwalifikowanych nieruchomości z odnawialnymi źródłami energii, zgodnie z interpretacją zawartą w sekcji 48 Kodeksu Podatkowego Stanów Zjednoczonych (Internal Revenue Code).
Jak data ‘oddania do służby’ wpływa na możliwość ubiegania się o świadczenie ITC?
Data ‘oddania do użytku’ określa rok podatkowy, za który można ubiegać się o ulgę podatkową z tytułu inwestycji w energię słoneczną. Jest ona definiowana jako data, w której system energii słonecznej jest sprawny i zdolny do wytwarzania energii elektrycznej lub ciepła. Systemy uruchomione w roku kalendarzowym 2026 zazwyczaj kwalifikują się do ulgi bazowej 30% powiększonej o wszelkie obowiązujące dodatkowe stawki podatkowe.
Czy członkowie społeczności Solar Plus Garden mogą ubiegać się o ulgę podatkową na energię słoneczną bez bezpośredniej inwestycji w energię słoneczną?
Nie. Chociaż członkostwo w społeczności Garden wspiera finansowanie projektu i zapewnia dostęp do dostarczanych produktów oraz działań społecznościowych, tylko osoby fizyczne lub podmioty dokonujące bezpośrednich inwestycji kapitałowych lub finansujących w aktywa generujące energię słoneczną są uprawnione do ubiegania się o ulgę podatkową z tytułu inwestycji w energię słoneczną.
Jakie ryzyko wiążę ze sprzedażą mojego systemu fotowoltaicznego w ciągu pięciu lat od instalacji w kontekście ITC?
Przepisy IRS dotyczące odzyskiwania należności wymagają zwrotu części wcześniej naliczonej ulgi podatkowej na inwestycję w energię słoneczną, jeśli system zostanie sprzedany lub zaprzestanie eksploatacji przed upływem pięciu pełnych lat. Kwota do spłaty zmniejsza się o 20% za każdy pełny rok eksploatacji systemu, a po pięciu latach następuje pełne zatrzymanie ulgi.
Wniosek
Zrozumienie ulgi podatkowej na inwestycje w energię słoneczną i jej szczegółowych wymagań na rok 2026 jest kluczowe dla inwestorów angażujących się w projekty z zakresu energii słonecznej i energii odnawialnej. Instalacja Solar Plus Garden o mocy 10 MW na skalę komercyjną jest zgodna z federalnymi przepisami dotyczącymi ulgi podatkowej dla przedsiębiorstw, oferując inwestorom ustrukturyzowaną ścieżkę ubiegania się o ulgę ITC poprzez bezpośrednie inwestycje w energię słoneczną. Integracja magazynowania energii i nowych zastosowań agriwoltaicznych rozszerza kwalifikowalność zgodnie z obowiązującymi przepisami, a jednocześnie zgodność z zasadami oddania do eksploatacji i politykami odzyskiwania zapewnia trwałość oszczędności podatkowych.
Inwestorzy powinni jak najwcześniej skorzystać z pomocy ekspertów podatkowych, prowadzić dokładną dokumentację i koordynować inwestycje w energię słoneczną z powiązanymi ulgami podatkowymi dla czystej energii, aby zoptymalizować zwroty. Zaleca się stałe monitorowanie zmian w przepisach i wymogów zgodności, ponieważ federalne ramy ulgi podatkowej dla energii słonecznej ewoluują po 2026 roku. Przejrzyste struktury prawne i model podwójnego udziału społeczności w Solar Plus Garden oferują powtarzalne podejście do zrównoważonych inwestycji w energię słoneczną, które uzupełniają korzyści dla społeczności.
Powiązane lektury
- Możliwości inwestycyjne w farmy słoneczne w 2026 r.: co właściciele nieruchomości i inwestorzy muszą wiedzieć
- Integracja energii słonecznej z wirtualnymi elektrowniami: co muszą wiedzieć właściciele nieruchomości i inwestorzy
- Zrozumienie minimalnych wymagań inwestycyjnych w energię słoneczną dla efektywnego uczestnictwa w farmie słonecznej






