







Razumevanje poreskog kredita za investicije u solarnu energiju: Šta investitori treba da znaju u 2026. godini
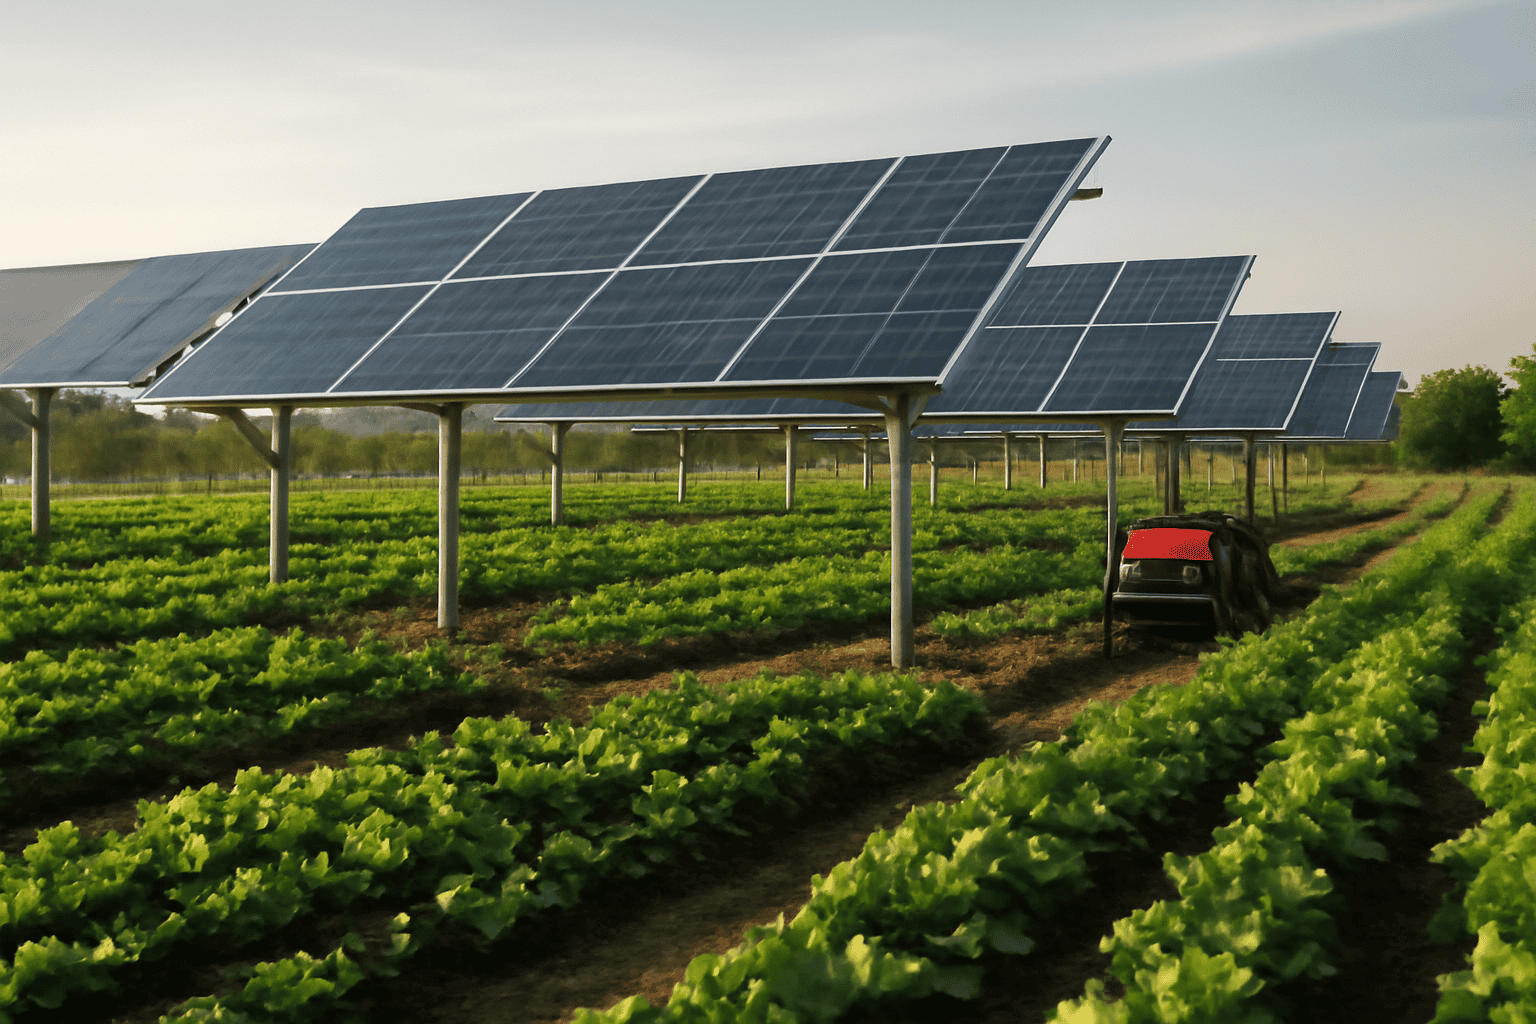
Pregled poreskog kredita za investicije u solarnu energiju (ITC) u 2026. godini
Poreski kredit za investicije u solarnu energiju (ITC) je savezni poreski kredit za solarnu energiju koji omogućava smanjenje poreske obaveze za kvalifikovane investicije u solarnu energiju u odnosu na dolar. Osmišljen da ubrza primenu čiste energije, ITC se primenjuje i na stambene i na komercijalne projekte, nadoknađujući do 30% podobnih troškova sistema za sisteme puštene u rad nakon 1. januara 2023. godine, prema odredbama Zakona o smanjenju inflacije (IRA). Prema važećim pravilima IRS-a kodifikovanim u Članu 48 Poreskog zakona, osnovni savezni poreski kredit za solarnu energiju za 2026. godinu ostaje na 30%, a potencijalni dodaci mogu povećati kredit i do 40%.
Dodatni poreski krediti uključuju bonus 10% za projekte koji ispunjavaju pragove domaćeg sadržaja – definisane kao najmanje 40% solarnih komponenti proizvedenih u SAD – i kredit 10% za projekte koji se nalaze u određenim energetskim zajednicama, kao što su bivša područja zapošljavanja u uglju ili fosilnim gorivima, kako je navedeno u oznakama Energetskih zajednica u okviru IRA. Ovi krediti imaju za cilj da podstaknu regionalni ekonomski razvoj i domaću proizvodnju u lancu snabdevanja solarne industrije.
Poreski kredit za investicije u solarnu energiju pokriva kvalifikovane fotonaponske (PV) solarne panele, sisteme za solarno zagrevanje vode, a sada i sisteme za skladištenje energije koji se isključivo pune solarnom električnom energijom. Ovo proširenje odražava amandmane iz 2023. godine koji dozvoljavaju samostalno skladištenje upareno sa solarnom energijom za ostvarivanje prava na poreski kredit za investicije u solarnu energiju, pri čemu kvalifikacija zahteva sistem sa merenjem koji izoluje solarno punjenje. Poreski kredit za investicije se različito primenjuje na stambene i komercijalne solarne projekte, pri čemu komercijalne solarne instalacije generalno zahtevaju usklađenost sa dodatnim smernicama Poreske uprave SAD (IRS) u vezi sa podobnim troškovima i zahtevima za ponovno prikupljanje poreza.
Poreski kredit za proizvodnju (ITC) se razlikuje od poreskog kredita za proizvodnju (PTC), podsticaja zasnovanog na učinku koji se prvenstveno primenjuje na projekte vetra i određene solarne energije kvalifikovane prema Odeljku 45 Poreskog zakona SAD. Za razliku od strukture ITC-a usmerene na investicije, PTC pruža poreske kredite zasnovane na proizvodnji kilovat-sati, što retko pokriva skladištenje energije. Poreski krediti za proizvodnju, kao što su oni iz Odeljka 48C, usmereni su na proizvodnju solarnih komponenti i razlikuju se od fokusa poreza na investicije u energiju u okviru solarnog ITC-a. Investitori koji procenjuju opcije poreza na čistu energiju trebalo bi da razlikuju ove kredite jer se oni odnose na različite faze lanca vrednosti solarne energije.
Kvalifikacioni uslovi i pravila ‘stavljanja u upotrebu’ za podnošenje zahteva za ITC
Da bi se ostvario poreski kredit za investicije u solarnu energiju, solarni sistem mora biti “pušten u rad” tokom relevantne poreske godine. Datum puštanja u rad odgovara datumu kada je solarna oprema potpuno instalirana, operativna i spremna za rad u skladu sa svojom predviđenom funkcijom. Poreska uprava (IRS) zahteva da sistem bude sposoban da proizvodi električnu energiju ili toplotu na taj datum, a ne samo da je u delimičnom testiranju ili izgradnji.
Troškovi koji ispunjavaju uslove za ITC uključuju solarne panele, invertere, opremu za montažu, ožičenje i troškove rada direktno povezane sa instalacijom sistema. Komponente za skladištenje energije takođe ispunjavaju uslove pod uslovom da ispunjavaju zahtev IRS-a da se naplaćuju isključivo iz sistema solarne energije, bez uključenog napajanja iz mreže ili drugih izvora. Vlasnik projekta treba da vodi detaljne fakture i sertifikate o instalaciji koji posebno navode ove komponente kako bi se osigurao tačan obračun osnove troškova.
Tipičan proces dokumentovanja zahteva podnošenje obrasca 5695 Poreske uprave SAD (IRS) za stambene poreske obveznike ili ekvivalentnih poreskih obrazaca za komercijalne subjekte prilikom zahtevanja povraćaja sredstava. Prateća dokumentacija uključuje završne izveštaje o puštanju u rad, fakture dobavljača i račune koji potvrđuju datum instalacije i detaljan pregled troškova komponenti. Poreski stručnjaci preporučuju čuvanje ovih dokumenata najmanje tri godine nakon podnošenja prijave kako bi se rešili eventualni slučajevi IRS revizija.
ITC mora biti koordinisan sa drugim podsticajima kao što su popusti na nivou države ili savezni grantovi. Kada investitor dobije pomoć treće strane, savezni poreski kredit za solarnu energiju mora se obračunati na osnovu neto troškova nakon svih popusta, prema Obaveštenju IRS 2018-59. Neuspeh u prilagođavanju osnovice naniže dovodi do rizika od ponovnog zahvatanja kredita. Stoga je pažljivo poresko planiranje neophodno kako bi se maksimizirale poreske uštede, uz poštovanje pravila slaganja i izbegavanje dvostrukog plaćanja koje je zabranjeno politikama poreskih podsticaja za čistu energiju.
Izračunavanje poreskih ušteda i uticaja na komercijalne solarne instalacije
Komercijalne solarne instalacije obično podrazumevaju značajna početna kapitalna ulaganja, a poreski kredit za investicije u solarnu energiju značajno poboljšava finansijsku isplativost projekta nadoknađujući ove troškove. Poreski kredit za investicije u solarnu energiju (ITC) se primenjuje na ukupnu kvalifikovanu investicionu osnovu, koja uključuje solarne module, invertore, sisteme polica, električnu infrastrukturu i komponente za skladištenje energije koje se naplaćuju isključivo iz solarnog panela.
Osnovni federalni poreski kredit za solarnu energiju za komercijalne instalacije u 2026. godini je 30%. Projekti mogu da se kvalifikuju za dodatni 10% dodatak ako se nalaze unutar energetskih zajednica koje je označila IRS, kao što su lokacije sa smeđim fildovima ili ekonomski neuspeli regioni pogođeni smanjenjem industrije fosilnih goriva. Domaći proizvođač doprinosi dodatnih 10% ako solarne komponente ispunjavaju prag sadržaja 40% u SAD, kako je navedeno u Zakonu o smanjenju inflacije. Za projekte zajednica sa niskim prihodima, mogu se primeniti dodatni prilagođeni podsticaji, u skladu sa specifičnim odredbama IRS-a i učešćem u lokalnim programima.
Poreska uprava SAD (IRS) sprovodi pravilo o petogodišnjem ponovnom zadržavanju poreskih kredita za komercijalne poreske kredite. Ako se vlasništvo nad sistemom promeni ili sistem prestane sa radom pre nego što istekne punih pet godina, podnosioci zahteva moraju da otplate srazmerni deo poreskog kredita. Ovaj deo se smanjuje za 20% svake godine: 80% mora se zadržati u prvoj godini, 60% u drugoj godini i tako dalje, do potpunog zadržavanja nakon pet godina. Ovo pravilo osigurava da investicioni poreski kredit služi svojoj namenjenoj svrsi promocije dugoročnog primene obnovljivih izvora energije.
Centralizovana solarna elektrana kompanije Solar Plus Garden snage 10 MW kvalifikuje se kao komercijalna solarna instalacija, što omogućava investitorima koji učestvuju preko estonskog pravnog lica OÜ da zatraže komercijalni poreski kredit. Ova struktura je u skladu sa propisima, odvajajući vlasništvo i obezbeđujući jasno praćenje kvalifikovanih troškova projekta i poštovanje pravila ponovnog ulaganja. Investitori imaju koristi od predvidljivih poreskih ušteda, dok istovremeno podržavaju skalabilnu imovinu čiste energije koja obuhvata angažovanje zajednice i održivi razvoj.
Integracija poreskog kredita za investicije u solarnu energiju sa članstvom u programu Solar Plus Garden zasnovanom na zajednici
Solar Plus Garden’s investment model operates two legally distinct entities: the Serbian DOO which owns and manages the solarna elektrana, and the separate Garden community entity managing agrivoltaic gardens and member interactions. This separation ensures that only direct investors in the solar generating assets are eligible to claim the solar investment tax credit.
Bašta članstvo u zajednici zahteva jednokratnu naknadu od 200 evra, sa opcionom mesečnom pretplatom od 20 evra za kutije sa baštenskim proizvodima. Ove uplate finansiraju aktivnosti zajednice i indirektno podržavaju finansiranje solarnih projekata, ali ne predstavljaju ulaganje u kapital niti omogućavaju poreske olakšice. Članovi koji žele da zatraže savezni poreski kredit za solarnu energiju moraju posebno direktno da investiraju u kapital ili dužničke instrumente solarnog projekta u okviru estonskog OÜ.
Aranžman o plaćanju i depozitu je potpuno transparentan, uključujući regulisane depozitne račune kako bi se osiguralo da se sredstva investitora koriste isključivo za kvalifikovane investicije u solarnu energiju i upravljanje zajednicom bez mešanja. Ova pravna i finansijska jasnoća sprečava nenamernu nepodobnost ili zloupotrebu poreskih kredita za investicije i podržava dugoročnu skalabilnost integrisanih modela solarne energije i baštenskih zajednica.
Uticaj skladištenja energije i novih tehnologija na poreski kredit za investicije u solarnu energiju za 2026. godinu
Zakon o smanjenju inflacije proširio je definiciju kvalifikovane nekretnine za solarnu energiju kako bi obuhvatio sisteme za skladištenje energije koji se pune isključivo solarnom energijom. Prema smernicama odeljka 48 Poreske uprave SAD (IRS), sistemi za skladištenje energije u baterijama integrisani sa solarnim instalacijama ispunjavaju uslove ako su izvori napajanja sistema izolovani od mreže ili druge proizvodnje. Ova podobnost se odnosi na samostalno skladištenje upareno sa solarnim i hibridnim agrivoltaičnim projektima koji kombinuju poljoprivredu i solarne fotonaponske sisteme na zajedničkom zemljištu.
Kvalifikacija skladištenja energije zahteva merenje ili praćenje kojim se dokazuje da uređaj za skladištenje ne prima više od 0% snage mreže, osiguravajući usklađenost sa zakonom o porezu na energiju. Ograničenja kapaciteta i vremenski rokovi za puštanje u rad moraju se poklapati sa godinom puštanja u rad uparenog solarnog sistema. Kako regulatorne smernice sazrevaju, očekuje se da će tehnički standardi za hibridne i agrivolaične sisteme dodatno razjasniti, potencijalno proširujući kriterijume za kvalifikaciju za poreske olakšice za čistu energiju.
Solar Plus Garden’s model incorporates agrivoltaiku, where solar arrays coexist with productive gardens on the same parcels, positioning its energy investment tax credits to capture benefits from these evolving clean energy technology frameworks. As the sector advances, investors may increasingly leverage multi-technology solar-plus-storage projects within the federal solar tax credit program to maximize tax savings and energy resilience.
Uputstvo za ostvarivanje prava na poreski kredit za investicije u solarnu energiju: koraci i najbolje prakse
Ostvarivanje poreskog kredita za investicije u solarnu energiju podrazumeva nekoliko definitivnih koraka kako bi se osigurala potpuna usklađenost i maksimizirale poreske uštede. Investitori bi trebalo da postupaju na sledeći način:
- Potvrdite datum instalacije i puštanja u rad solarnog ili hibridnog sistema kako biste utvrdili datum ‘puštanja u rad’ u okviru poreske godine.
- Prikupite i sačuvajte svu dokumentaciju o instalaciji, uključujući izveštaje o završnoj inspekciji, fakture opreme i potvrdu o usklađenosti sa definicijama kvalifikovanih komponenti obnovljive energije Poreske uprave SAD (IRS).
- Podnesite odgovarajuće poreske obrasce Poreske uprave SAD: Obrazac 5695 Poreske uprave SAD za stambene investicije ili odgovarajuće obrasce za komercijalne poreske prijave koje odražavaju zahtev za ITC.
- Sarađujte sa poreskim stručnjacima specijalizovanim za poreske olakšice za obnovljive izvore energije kako biste proverili podobnost za osnovni kredit i sve primenljive bonuse kao što su domaći sadržaj ili lokacija energetske zajednice.
- Vodite transparentne i dostupne evidencije najmanje tri godine u očekivanju revizija ili upita Poreske uprave (IRS).
- Pratite interakcije između ITC-a i drugih državnih ili saveznih podsticaja kako biste osigurali tačan obračun neto kredita bez kršenja prilagođavanja troškovne osnove IRS-a.
Pridržavanje ovih koraka minimizira rizik odbijanja kredita ili ponovnog dobijanja i optimizuje poreske uštede tokom investicionog horizonta. Komercijalne solarne instalacije imaju koristi od sveobuhvatnih poreskih savetodavnih usluga kako bi se upravljalo složenošću dodatnih poreskih dobavljača i propisa o ponovnom dobijanju.
Dodatne poreske olakšice i krediti koji dopunjuju poreski kredit za investicije u solarnu energiju
Investitori mogu pristupiti poreskim kreditima za proizvodnju koji dopunjuju poreske kredite za investicije u solarnu energiju smanjenjem poreza na domaću proizvodnju solarnih panela, invertora i srodnih komponenti. Ovi krediti, uspostavljeni u skladu sa Članom 48C i prošireni u IRA, podstiču rast u lancu snabdevanja solarnom energijom u SAD podsticanjem proizvođača čiste energije koji ispunjavaju uslove.
Podsticaji za čistu energiju na nivou države, od direktnih povraćaja novca do dodavanja zasnovanih na učinku i poboljšanja neto merenja, dodatno smanjuju efektivne troškove projekata solarne energije. Poreski stručnjaci preporučuju sveobuhvatnu procenu ovih slojevitih podsticaja kako bi se optimizovale ukupne poreske uštede i ekonomičnost projekta.
Kombinovani efekat federalnog poreskog kredita za solarnu energiju, poreskih kredita za proizvodnju i državnih podsticaja može značajno poboljšati periode otplate projekta i povraćaj investicija. Međutim, investitori moraju ostati budni u vezi sa zakonskim odredbama o završetku važenja i promenama pravila podobnosti, jer se neki poreski krediti postepeno ukidaju nakon kalendarske 2026. godine, prema važećem zakonu.
Rizici i ograničenja povezana sa ostvarivanjem poreskog kredita za investicije u solarnu energiju
Primarni rizik kod zahteva za poreski kredit za investicije u solarnu energiju jeste ponovno zadržavanje poreza od strane Poreske uprave SAD (IRS) ako se solarni sistem proda, odloži ili prestane sa radom u roku od pet godina od datuma puštanja u rad. Raspored ponovnog zadržavanja smanjuje obavezu za 20% godišnje, uz potpuno zadržavanje kredita nakon pete godine. Investitori moraju da uključe ovaj rizik u finansijske modele i ugovore o vlasništvu.
Poreski kredit je takođe ograničen mogućnošću poreskog obveznika da nadoknadi poresku obavezu — kredit se ne može refundirati niti prenositi, što znači da se neiskorišćeni krediti ne mogu preneti unazad ili prodati. Investitori sa nedovoljnim oporezivim prihodom u godini podnošenja zahteva mogu izgubiti potencijalne poreske uštede, osim ako nisu strukturirani mehanizmima poput partnerstava sa poreskim kapitalom.
Usklađenost sa dokumentacijom je ključna. Nepotpuni ili netačni zapisi o troškovima, datumima instalacije ili pripisivanju izvora energije mogu dovesti do toga da Poreska uprava (IRS) ne odobrava kredit. Regulatorne nesigurnosti, uključujući kašnjenja u pojašnjenjima smernica IRS-a ili promene u sprovođenju Zakona o smanjenju inflacije, mogu uticati na vreme ispunjavanja uslova i obračun kredita.
Solar Plus Garden rešava ove izazove kroz svoju transparentnu pravnu strukturu, koristeći estonske OÜ i srpske DOO entitete za jasno razgraničenje vlasništva, procese plaćanja uz podršku depozita i pridržavanje sveobuhvatnih standarda dokumentacije. Ove mere smanjuju izloženost investitora odbijanju i ponovnom dobijanju kredita, podržavajući održive investicije u čistu energiju.
Često postavljana pitanja
Ko ima pravo da zatraži poreski kredit za investicije u solarnu energiju u 2026. godini?
Pojedinci i preduzeća koja instaliraju kvalifikovane sisteme solarne energije puštene u rad nakon 1. januara 2023. godine, uključujući sisteme za skladištenje energije koji se pune isključivo solarnom energijom, ispunjavaju uslove prema smernicama Poreske uprave SAD iz 2026. godine, izvedenim iz Zakona o smanjenju inflacije. Sistem mora da ispunjava savezne definicije kvalifikovane imovine za obnovljivu energiju, kako je tumačeno u Članu 48 Poreskog zakona.
Kako datum ‘puštanja u rad’ utiče na moju mogućnost da zahtevam ITC?
Datum ‘puštanja u rad’ određuje poresku godinu za koju se može zahtevati poreski kredit za investicije u solarnu energiju. Definiše se kao datum kada je sistem solarne energije operativan i sposoban da proizvodi električnu energiju ili toplotu. Sistemi pušteni u rad u kalendarskoj 2026. godini generalno ispunjavaju uslove za osnovni kredit 30% plus sve dodatne poreske dodatke koji se primenjuju.
Da li članovi baštenske zajednice u Solar Plus Garden mogu da zatraže poreski kredit za solarnu energiju bez direktnog ulaganja u solarnu energiju?
Ne. Iako članstvo u baštenskoj zajednici podržava finansiranje projekata i pruža pristup isporučenim proizvodima i aktivnostima zajednice, samo pojedinci ili entiteti koji direktno ulažu u kapital ili finansiraju sredstva u solarne proizvode imaju pravo da zatraže poreski kredit za investicije u solarnu energiju.
Koji su rizici ako prodam svoj solarni sistem u roku od pet godina od instalacije u vezi sa ITC-om?
Odredbe Poreske uprave SAD (IRS) o zadržavanju poreza zahtevaju otplatu dela prethodno zatraženog poreskog kredita za investicije u solarnu energiju ako se sistem proda ili prestane sa radom pre navršenih pet punih godina rada. Iznos koji se vraća smanjuje se za 20% za svaku punu godinu rada sistema, što kulminira zadržavanjem punog kredita nakon pet godina.
Zaključak
Razumevanje poreskog kredita za investicije u solarnu energiju i njegovih specifičnih zahteva za 2026. godinu je od suštinskog značaja za investitore koji se bave projektima solarne energije i obnovljivih izvora energije. Instalacija komercijalnih razmera kompanije Solar Plus Garden od 10 MW usklađena je sa federalnim pravilima o komercijalnim poreskim kreditima, nudeći investitorima strukturirani put do ostvarivanja prava na poreski kredit kroz direktna ulaganja u solarnu energiju. Integracija skladištenja energije i novih agronaponskih aplikacija proširuje podobnost prema važećim propisima, uz održavanje usklađenosti sa pravilima o puštanju u rad i politikama ponovnog ulaganja osigurava trajnost poreskih ušteda.
Investitori bi trebalo rano da angažuju poreske stručnjake, vode temeljnu dokumentaciju i koordiniraju investicije u solarnu energiju sa povezanim poreskim olakšicama za čistu energiju kako bi optimizovali povraćaj. Preporučuje se kontinuirano praćenje zakonskih promena i zahteva za usklađenost, kako se federalni okvir poreskih olakšica za solarnu energiju bude razvijao nakon 2026. godine. Transparentne pravne strukture i model dvostrukog učešća zajednice kompanije Solar Plus Garden nude ponovljiv pristup za održive investicije u solarnu energiju sa komplementarnim koristima za zajednicu.
Povezano čitanje
- Investicione mogućnosti za solarne farme 2026: Šta vlasnici nekretnina i investitori treba da znaju
- Integracija solarne energije u virtuelne elektrane: Šta vlasnici nekretnina i investitori treba da znaju
- Razumevanje minimalnih zahteva za ulaganje u solarnu energiju za efikasno učešće u solarnim farmama






