






Att förstå skattekrediten för solenergiinvesteringar: Vad investerare behöver veta år 2026
Översikt över skattekrediten för solinvesteringar (ITC) år 2026
Solar Investment Tax Credit (ITC) är en federal skattelättnad för solenergi som ger en krona-för-krona-reduktion av inkomstskatten för kvalificerade solenergiinvesteringar. ITC är utformad för att påskynda utbyggnaden av ren energi och gäller både bostads- och kommersiella projekt, och kompenserar upp till 30% av kvalificerade systemkostnader för system som tagits i bruk efter den 1 januari 2023, enligt bestämmelserna i Inflation Reduction Act (IRA). Enligt nuvarande IRS-regler kodifierade i avsnitt 48 i Internal Revenue Code ligger den grundläggande federala solenergiskattelettningen för 2026 kvar på 30%, med potentiella tillägg som ökar avdraget till så mycket som 40%.
Ytterligare skattelättnader inkluderar en 10%-bonus för projekt som uppfyller tröskelvärden för inhemskt innehåll – definierade som minst 40% amerikansktillverkade solkomponenter – och en 10%-kredit för projekt som är belägna i utsedda energisamhällen, såsom tidigare kol- eller fossilbränslerelaterade sysselsättningsområden, enligt vad som anges i beteckningen "Energy Communities" enligt IRA. Dessa tillägg syftar till att stimulera regional ekonomisk utveckling och inhemsk tillverkning inom solindustrins leveranskedja.
Skatteavdraget för solinvesteringar omfattar kvalificerade solcellspaneler (PV), solvärmesystem och nu energilagringssystem som uteslutande laddas med solenergi. Denna utvidgning återspeglar 2023 års ändringar som tillåter fristående lagring i kombination med solenergi att göra anspråk på ITC, med kvalificering som kräver ett mätt system som isolerar solladdning. ITC gäller olika för bostads- och kommersiella solprojekt, där kommersiella solinstallationer i allmänhet kräver att ytterligare IRS-riktlinjer följs angående kvalificerade kostnader och återvinningskrav.
ITC skiljer sig från Production Tax Credit (PTC), ett outputbaserat incitament som främst gäller vindkrafts- och vissa solenergiprojekt som är kvalificerade enligt avsnitt 45 i IRS-koden. Till skillnad från ITC:s investeringsfokuserade struktur ger PTC skattelättnader baserade på kilowattimmarsproduktion, vilket sällan täcker energilagring. Tillverkningsskattelättnader, såsom de enligt avsnitt 48C, riktar sig till produktion av solkomponenter och skiljer sig från fokuset på energiinvesteringsskatt inom solenergi-ITC. Investerare som utvärderar alternativ för skatter på ren energi bör skilja mellan dessa lättnader eftersom de riktar sig till olika steg i solenergivärdekedjan.
Kvalificeringskrav och regler för "i bruk tagen" för att göra anspråk på ITC
För att kunna göra anspråk på skatteavdraget för solinvesteringar måste solsystemet "tas i bruk" under det relevanta skatteåret. Ibruktagningsdatumet motsvarar när solcellsutrustningen är fullt installerad, driftklar och redo att fungera i enlighet med sin avsedda funktion. IRS kräver att systemet kan generera el eller värme vid det datumet, inte bara under delvis testning eller konstruktion.
Kostnader som är berättigade till ITC inkluderar solpaneler, växelriktare, monteringsutrustning, kabeldragning och arbetskraftskostnader som är direkt förknippade med systeminstallationen. Energilagringskomponenter är också berättigade förutsatt att de uppfyller IRS-kravet att debiteras uteslutande av ett solenergisystem, utan nätström eller andra källor inblandade. Projektägare bör behålla detaljerade fakturor och installationsintyg som specificerar dessa komponenter separat för att säkerställa korrekt kostnadsberäkning.
Den typiska dokumentationsprocessen kräver inlämning av IRS-blankett 5695 för bostadsbetalare eller motsvarande skatteblanketter för kommersiella enheter vid ansökan om kredit. Stödjande dokumentation inkluderar slutliga driftsättningsrapporter, leverantörsfakturor och kvitton som bekräftar installationsdatum och komponentkostnadsfördelning. Skatteexperter rekommenderar att dessa dokument sparas i minst tre år efter inlämning för att hantera potentiella IRS-revisioner.
ITC måste samordnas med andra incitament, såsom rabatter på delstatsnivå eller federala bidrag. När en investerare får stöd från tredje part måste den federala solskatteavdraget beräknas på nettokostnaden efter alla rabatter, enligt IRS Notice 2018-59. Underlåtenhet att justera skattebasen nedåt leder till risker för kreditåtervinning. Därför är noggrann skatteplanering avgörande för att maximera skattebesparingarna samtidigt som man följer staplingsreglerna och undviker dubbeldippning, vilket är otillåtet enligt skatteincitamentspolicyer för ren energi.
Beräkning av skattebesparingar och påverkan på kommersiella solcellsinstallationer
Kommersiella solcellsinstallationer innebär vanligtvis betydande initiala kapitalutgifter, och skattelättnaden för solcellsinvesteringar förbättrar projektets ekonomiska bärkraft avsevärt genom att kompensera för dessa kostnader. Skattelättnaden gäller för den totala kvalificerade investeringsbasen, vilket inkluderar solmoduler, växelriktare, ställsystem, elektrisk infrastruktur och kvalificerade energilagringskomponenter som enbart debiteras av solcellsanläggningen.
Den grundläggande federala solskatteavdraget för kommersiella installationer år 2026 är 30%. Projekt kan kvalificera sig för ett ytterligare 10%-tillägg om de är belägna inom IRS-utsedda energisamhällen, såsom förfallna områden eller ekonomiskt utsatta regioner som drabbats av nedskärningar inom fossilbränsleindustrin. En inhemsk innehållsleverantör bidrar med ytterligare 10% om solkomponenter uppfyller det amerikanska innehållströskelvärdet 40% enligt inflationsreduktionslagen. För låginkomstprojekt i samhällen kan ytterligare skräddarsydda incitament gälla, med förbehåll för specifika IRS-bestämmelser och lokalt programdeltagande.
IRS tillämpar en femårig återtagsregel för kommersiella skattelättnader. Om systemets ägarskap ändras eller systemet upphör att fungera innan fem hela år har förflutit, måste de sökande återbetala en proportionell andel av skattelättnaden. Denna andel minskar med 20% varje år: 80% måste behållas under år ett, 60% under år två, och så vidare, tills full behållning sker efter fem år. Denna regel säkerställer att investeringsskattelättnaden tjänar sitt avsedda syfte att främja långsiktig utbyggnad av förnybar energi.
Solar Plus Gardens centraliserade solcellsanläggning på 10 MW kvalificerar sig som en kommersiell solcellsanläggning, vilket gör det möjligt för investerare som deltar via den estniska juridiska enheten OÜ att göra anspråk på den kommersiella skattelättnaden. Denna struktur överensstämmer med regelefterlevnad, separerar ägandet och säkerställer tydlig spårning av kvalificerade projektkostnader och efterlevnad av återvinningsregler. Investerare drar nytta av förutsägbara skattebesparingar samtidigt som de stöder en skalbar ren energitillgång som omfattar samhällsengagemang och hållbar utveckling.
Integrering av skatteavdraget för solinvesteringar med samhällsbaserade Solar Plus Garden-medlemskap
Solar Plus Gardens investeringsmodell driver två juridiskt separata enheter: den serbiska DOO som äger och förvaltar solkraftverk, och den separata enheten för trädgårdsgemenskapen som hanterar agrivoltaiska trädgårdar och medlemsinteraktioner. Denna separation säkerställer att endast direkta investerare i solenergitillgångarna är berättigade att göra anspråk på skattelättnaden för solenergiinvesteringar.
Trädgården medlemskap i gemenskapen kräver en engångsavgift på 200 euro, med en valfri månadsabonnemang på 20 euro för trädgårdsprodukter. Dessa betalningar finansierar samhällsaktiviteter och stöder indirekt finansiering av solprojekt men representerar inte en kapitalinvestering eller möjliggör skatteavdrag. Medlemmar som vill göra anspråk på den federala solskatteavdraget måste separat investera direkt i solprojektets eget kapital eller skuldinstrument under Estlands OÜ.
Betalnings- och spärravtalet är helt transparent och inkluderar reglerade spärrkonton för att säkerställa att investerarnas medel uteslutande används för kvalificerade solcellsinvesteringar och samhällsförvaltning utan att blandas samman. Denna juridiska och finansiella tydlighet förhindrar oavsiktlig obehörighet eller missbruk av investeringsskatteavdrag och stöder långsiktig skalbarhet hos integrerade solcells- och trädgårdsmodeller.
Effekten av energilagring och framväxande teknologier på skattelättnaden för solenergiinvesteringar 2026
Inflationsreduktionslagen utökade definitionen av kvalificerad solenergifastighet till att omfatta energilagringssystem som laddas uteslutande av solenergi. Enligt IRS avsnitt 48-riktlinjer kvalificerar batterilagringssystem integrerade med solcellsinstallationer sig om systemets laddningskällor är isolerade från elnätet eller annan generation. Denna behörighet gäller fristående lagring i kombination med sol- och hybridagrivoltaiska projekt som kombinerar jordbruk och solceller på delad mark.
Kvalificering av energilagring kräver mätning eller övervakning som visar att lagringsenheten inte tar emot mer än 0% el från nätet, vilket säkerställer att energiskattelagstiftningen följs. Kapacitetsgränser och tidslinjer för driftsättning måste sammanfalla med det parade solsystemets idrifttagningsår. I takt med att regulatoriska riktlinjer mognar förväntas tekniska standarder för hybrid- och agrivoltaiska system förtydliga ytterligare, vilket potentiellt kan bredda kvalificeringskriterierna för skatteincitament för ren energi.
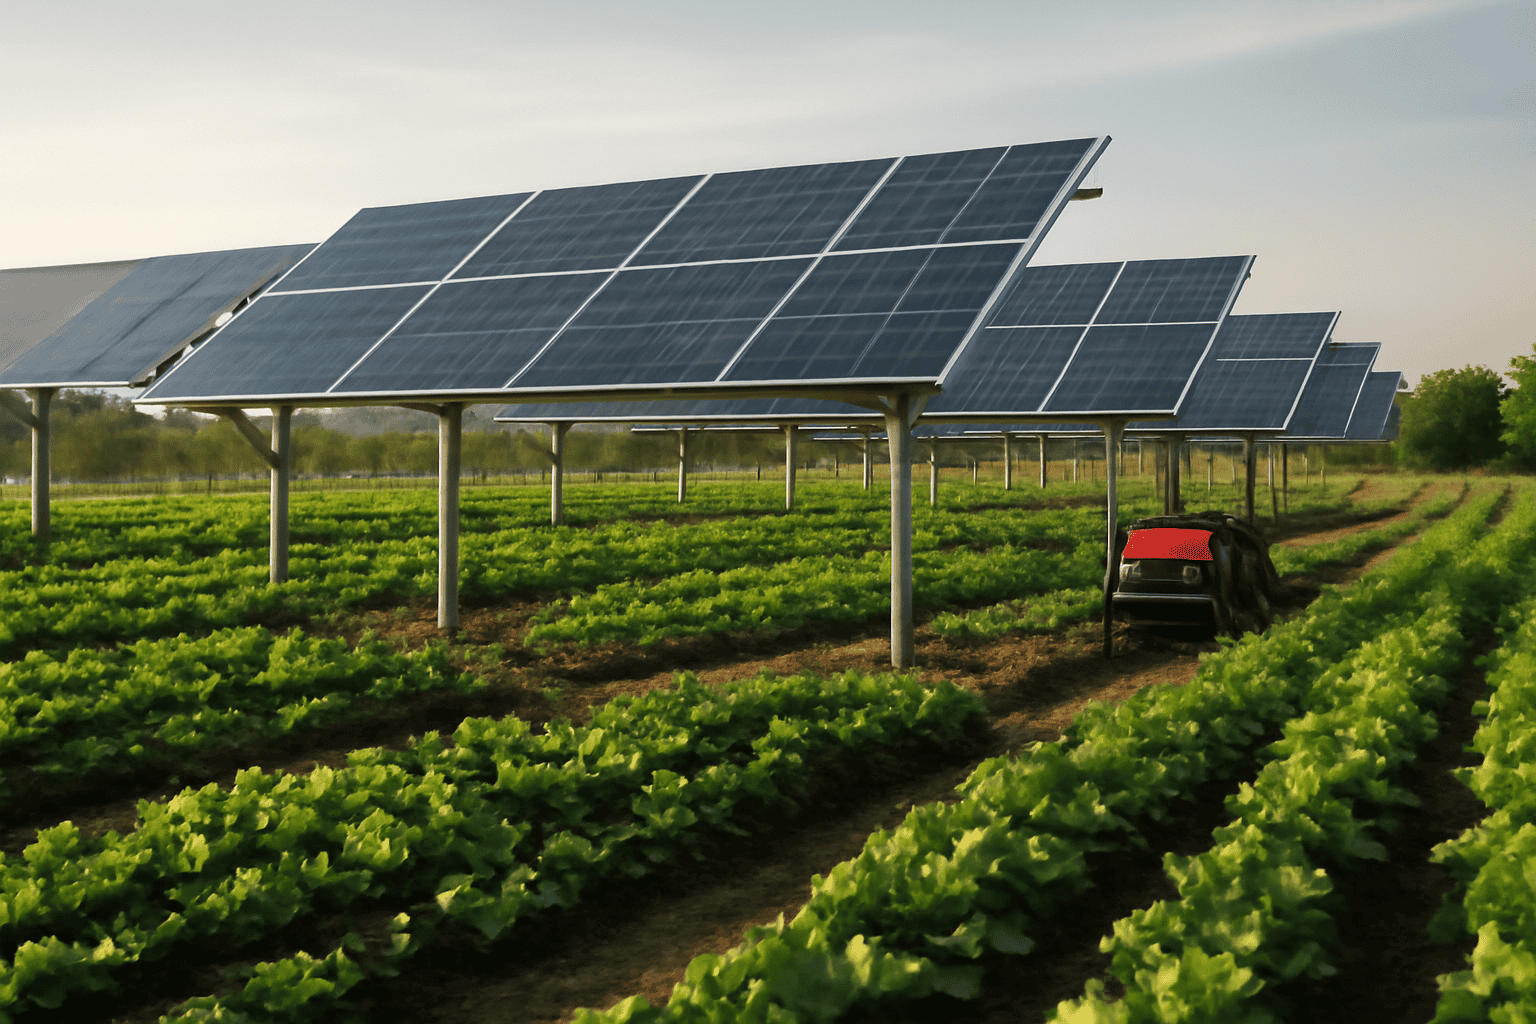
Solar Plus Gardens modell innehåller agrivoltaik, där solcellsanläggningar samexisterar med produktiva trädgårdar på samma tomter, vilket positionerar sina skattelättnader för energiinvesteringar för att dra nytta av dessa ständigt föränderliga ramverk för ren energiteknik. I takt med att sektorn utvecklas kan investerare i allt högre grad utnyttja multiteknologiska solenergi-plus-lagringsprojekt inom det federala solenergiskattelättnadsprogrammet för att maximera skattebesparingar och energiåterhämtningsförmåga.
Vägledning om att ansöka om skatteavdrag för solinvesteringar: Steg och bästa praxis
Att ansöka om skattelättnad för solinvesteringar innebär flera definitiva steg för att säkerställa fullständig efterlevnad och maximera skattebesparingar. Investerare bör genomföra processen enligt följande:
- Bekräfta installations- och driftsättningsdatumet för sol- eller hybridsystemet för att fastställa idrifttagningsdatumet inom skatteåret.
- Samla in och behåll all installationsdokumentation, inklusive slutliga inspektionsrapporter, utrustningsfakturor och intyg om överensstämmelse med IRS-definitioner av kvalificerade förnybara energikomponenter.
- Fyll i lämpliga IRS-skatteblanketter: IRS-blankett 5695 för bostadsinvesteringar eller motsvarande scheman för kommersiella skattedeklarationer som återspeglar ITC-kravet.
- Samordna med skatteexperter specialiserade på skatteincitament för förnybar energi för att verifiera berättigande till baskredit och eventuella bonustillägg, såsom bostadsinnehåll eller plats för energigemenskap.
- Behåll transparenta och tillgängliga register i minst tre år inför IRS-revisioner eller förfrågningar.
- Övervaka interaktionerna mellan ITC och andra statliga eller federala incitament för att säkerställa korrekt beräkning av nettokrediten utan att bryta mot IRS kostnadsbasjusteringar.
Genom att följa dessa steg minimeras risken för kreditavslag eller återtag och optimeras skattebesparingar över investeringshorisonten. Kommersiella solcellsinstallationer drar nytta av omfattande skatterådgivning för att hantera komplexiteten i ytterligare skattepåfyllnad och återtagsregler.
Ytterligare skattelättnader och avdrag som kompletterar skatteavdraget för solinvesteringar
Investerare kan få tillgång till skattelättnader för tillverkning som kompletterar skattelättnaden för solinvesteringar genom att minska skatterna på inhemsk produktion av solpaneler, växelriktare och relaterade komponenter. Dessa krediter, som inrättats enligt avsnitt 48C och utökats i IRA, främjar tillväxt i den amerikanska solenergiförsörjningskedjan genom att stimulera berättigade tillverkare av ren energi.
Statliga incitament för ren energi, allt från direkta kontantrabatter till prestationsbaserade tillägg och förbättringar av nettoavläsning, minskar ytterligare den effektiva kostnaden för solenergiprojekt. Skatteexperter rekommenderar en omfattande utvärdering av dessa flerskiktade incitament för att optimera de totala skattebesparingarna och projektets ekonomi.
Den kombinerade effekten av den federala solskatteavdraget, tillverkningsskatteavdrag och statliga incitament kan avsevärt förbättra projektens återbetalningstider och avkastning på investeringar. Investerare måste dock vara uppmärksamma på lagstiftningsbestämmelser om solnedgång och ändringar i behörighetsregler, eftersom vissa skatteavdrag fasas ut efter kalenderåret 2026 enligt gällande lag.
Risker och begränsningar förknippade med att begära skatteavdrag för solinvesteringar
Den primära risken med att göra anspråk på skatteavdraget för solinvesteringar är att IRS återtar andelen om solsystemet säljs, avyttras eller upphör att fungera inom fem år efter ibruktagningsdatumet. Återtagningsschemat minskar skulden med 20% årligen, med fullständigt bibehållande av avdraget efter år fem. Investerare måste införliva denna risk i finansiella modeller och ägaravtal.
ITC begränsas också av skattebetalarnas möjlighet att kvitta mot inkomstskatt – krediten är inte återbetalningsbar och inte överförbar, vilket innebär att outnyttjade krediter inte kan återföras eller säljas. Investerare med otillräcklig beskattningsbar inkomst under anspråksåret kan förlora potentiella skattebesparingar om de inte är strukturerade med mekanismer som skatterättsliga partnerskap.
Det är avgörande att dokumentationen uppfyller kraven. Ofullständiga eller felaktiga register över kostnader, installationsdatum eller tilldelning av energikällor kan leda till att IRS nekar krediten. Osäkerhet kring reglering, inklusive förseningar i förtydliganden av IRS-riktlinjer eller ändringar i implementeringen av Inflation Reduction Act, kan påverka tidpunkten för behörighet och kreditberäkningen.
Solar Plus Garden hanterar dessa utmaningar genom sin transparenta juridiska struktur, där man använder estniska OÜ och serbiska DOO-enheter för tydlig avgränsning av äganderätt, betalningsprocesser med escrow-säkerhet och efterlevnad av omfattande dokumentationsstandarder. Dessa åtgärder minskar investerarnas exponering för kreditavslag och återtagande, vilket stöder hållbara investeringar i ren energi.
Vanliga frågor
Vem är berättigad att ansöka om skatteavdrag för solinvesteringar år 2026?
Individer och företag som installerar kvalificerade solenergisystem som tagits i bruk efter den 1 januari 2023, inklusive energilagringssystem som enbart laddas med solenergi, är berättigade enligt IRS-riktlinjer från 2026 som härrör från Inflation Reduction Act. Systemet måste uppfylla federala definitioner av kvalificerad förnybar energifastighet enligt tolkning i avsnitt 48 i Internal Revenue Code.
Hur påverkar ibruktagningsdatumet min möjlighet att göra anspråk på ITC?
Idrifttagningsdatumet avgör det skatteår för vilket skatteavdraget för solenergiinvesteringar kan begäras. Det definieras som det datum då solenergisystemet är i drift och kan producera el eller värme. System som driftsätts under kalenderåret 2026 kvalificerar sig i allmänhet för 30%-basavdraget plus eventuella tillämpliga ytterligare skattetillägg.
Kan medlemmar i trädgårdsgemenskapen på Solar Plus Garden göra anspråk på solskatteavdraget utan direkta solinvesteringar?
Nej. Medlemskap i Garden Community stöder projektfinansiering och ger tillgång till levererade produkter och samhällsaktiviteter, men endast individer eller enheter som gör direkta kapital- eller finansieringsinvesteringar i solcellstillgångar är berättigade att göra anspråk på skattelättnaden för solcellsinvesteringar.
Vilka är riskerna med ITC om jag säljer mitt solcellssystem inom fem år efter installationen?
IRS-bestämmelser om återkrav kräver återbetalning av en del av den tidigare begärda skatteavdraget för solinvesteringar om systemet säljs eller upphör att fungera innan fem hela års drift har avslutats. Beloppet som ska återbetalas minskar med 20% för varje helt år som systemet är i drift, vilket kulminerar i full kreditbehållning efter fem år.
Slutsats
Att förstå skatteavdraget för solinvesteringar och dess specifika krav för 2026 är avgörande för investerare som engagerar sig i solenergi- och förnybar energiprojekt. Solar Plus Gardens kommersiella anläggning på 10 MW överensstämmer med federala regler för kommersiell skatteavdrag och erbjuder investerare en strukturerad väg att göra anspråk på skatteavdraget genom direkta solinvesteringar. Integreringen av energilagring och framväxande agrivoltaiska tillämpningar utvidgar behörigheten enligt gällande regler, samtidigt som efterlevnaden av regler för ibruktagande och återtagningspolicyer säkerställer varaktiga skattebesparingar.
Investerare bör tidigt anlita skatteexperter, upprätthålla noggrann dokumentation och samordna solinvesteringar med tillhörande skatteincitament för ren energi för att optimera avkastningen. Kontinuerlig övervakning av lagstiftningsändringar och efterlevnadskrav rekommenderas, i takt med att det federala ramverket för solskatteavdrag utvecklas efter 2026. Solar Plus Gardens transparenta juridiska strukturer och modell för dubbla samhällsdeltagande erbjuder en replikerbar strategi för hållbara solenergiinvesteringar med kompletterande samhällsfördelar.






