







Разумевање пореског кредита за инвестиције у соларну енергију: Шта инвеститори треба да знају у 2026. години
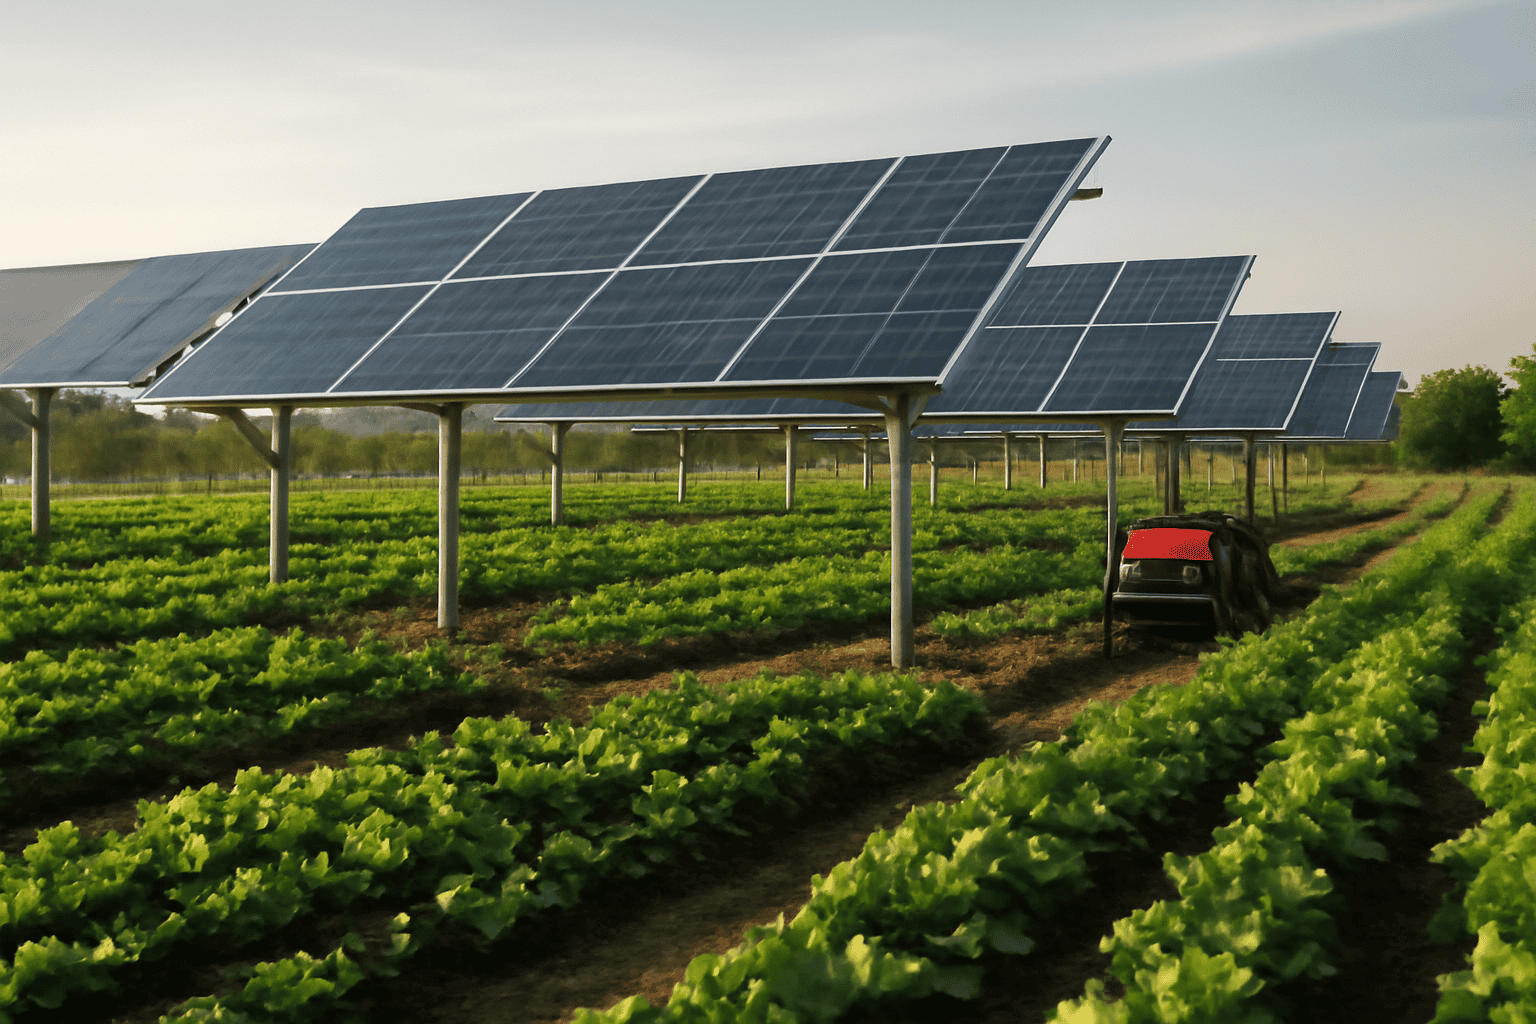
Преглед пореског кредита за инвестиције у соларну енергију (ITC) у 2026. години
Порески кредит за инвестиције у соларну енергију (ITC) је савезни порески кредит за соларну енергију који омогућава смањење пореске обавезе за квалификоване инвестиције у соларну енергију у односу на долар. Осмишљен да убрза примену чисте енергије, ITC се примењује и на стамбене и на комерцијалне пројекте, надокнађујући до 30% подобних трошкова система за системе пуштене у рад након 1. јануара 2023. године, према одредбама Закона о смањењу инфлације (IRA). Према важећим правилима IRS-а кодификованим у Члану 48 Пореског закона, основни савезни порески кредит за соларну енергију за 2026. годину остаје на 30%, а потенцијални додаци могу повећати кредит и до 40%.
Додатни порески кредити укључују бонус 10% за пројекте који испуњавају прагове домаћег садржаја – дефинисане као најмање 40% соларних компоненти произведених у САД – и кредит 10% за пројекте који се налазе у одређеним енергетским заједницама, као што су бивша подручја запошљавања у угљу или фосилним горивима, како је наведено у ознакама Енергетских заједница у оквиру IRA. Ови кредити имају за циљ да подстакну регионални економски развој и домаћу производњу у ланцу снабдевања соларне индустрије.
Порески кредит за инвестиције у соларну енергију покрива квалификоване фотонапонске (ПВ) соларне панеле, системе за соларно загревање воде, а сада и системе за складиштење енергије који се искључиво пуне соларном електричном енергијом. Ово проширење одражава амандмане из 2023. године који дозвољавају самостално складиштење упарено са соларном енергијом за остваривање права на порески кредит за инвестиције у соларну енергију, при чему квалификација захтева систем са мерењем који изолује соларно пуњење. Порески кредит за инвестиције се различито примењује на стамбене и комерцијалне соларне пројекте, при чему комерцијалне соларне инсталације генерално захтевају усклађеност са додатним смерницама Пореске управе САД (IRS) у вези са подобним трошковима и захтевима за поновно прикупљање пореза.
Порески кредит за производњу (ITC) се разликује од пореског кредита за производњу (PTC), подстицаја заснованог на учинку који се првенствено примењује на пројекте ветра и одређене соларне енергије квалификоване према Одељку 45 Пореског закона САД. За разлику од структуре ITC-а усмерене на инвестиције, PTC пружа пореске кредите засноване на производњи киловат-сати, што ретко покрива складиштење енергије. Порески кредити за производњу, као што су они из Одељка 48C, усмерени су на производњу соларних компоненти и разликују се од фокуса пореза на инвестиције у енергију у оквиру соларног ITC-а. Инвеститори који процењују опције пореза на чисту енергију требало би да разликују ове кредите јер се они односе на различите фазе ланца вредности соларне енергије.
Квалификациони услови и правила ‘стављања у употребу’ за подношење захтева за ITC
Да би се остварио порески кредит за инвестиције у соларну енергију, соларни систем мора бити “пуштен у рад” током релевантне пореске године. Датум пуштања у рад одговара датуму када је соларна опрема потпуно инсталирана, оперативна и спремна за рад у складу са својом предвиђеном функцијом. Пореска управа (IRS) захтева да систем буде способан да производи електричну енергију или топлоту на тај датум, а не само да је у делимичном тестирању или изградњи.
Трошкови који испуњавају услове за ITC укључују соларне панеле, инвертере, опрему за монтажу, ожичење и трошкове рада директно повезане са инсталацијом система. Компоненте за складиштење енергије такође испуњавају услове под условом да испуњавају захтев IRS-а да се наплаћују искључиво из система соларне енергије, без укљученог напајања из мреже или других извора. Власник пројекта треба да води детаљне фактуре и сертификате о инсталацији који посебно наводе ове компоненте како би се осигурао тачан обрачун основе трошкова.
Типичан процес документовања захтева подношење обрасца 5695 Пореске управе САД (IRS) за стамбене пореске обвезнике или еквивалентних пореских образаца за комерцијалне субјекте приликом захтевања повраћаја средстава. Пратећа документација укључује завршне извештаје о пуштању у рад, фактуре добављача и рачуне који потврђују датум инсталације и детаљан преглед трошкова компоненти. Порески стручњаци препоручују чување ових докумената најмање три године након подношења пријаве како би се решили евентуални случајеви IRS ревизија.
ITC мора бити координисан са другим подстицајима као што су попусти на нивоу државе или савезни грантови. Када инвеститор добије помоћ треће стране, савезни порески кредит за соларну енергију мора се обрачунати на основу нето трошкова након свих попуста, према Обавештењу IRS 2018-59. Неуспех у прилагођавању основице наниже доводи до ризика од поновног захватања кредита. Стога је пажљиво пореско планирање неопходно како би се максимизирале пореске уштеде, уз поштовање правила слагања и избегавање двоструког плаћања које је забрањено политикама пореских подстицаја за чисту енергију.
Израчунавање пореских уштеда и утицаја на комерцијалне соларне инсталације
Комерцијалне соларне инсталације обично подразумевају значајна почетна капитална улагања, а порески кредит за инвестиције у соларну енергију значајно побољшава финансијску исплативост пројекта надокнађујући ове трошкове. Порески кредит за инвестиције у соларну енергију (ITC) се примењује на укупну квалификовану инвестициону основу, која укључује соларне модуле, инверторе, системе полица, електричну инфраструктуру и компоненте за складиштење енергије које се наплаћују искључиво из соларног панела.
Основни федерални порески кредит за соларну енергију за комерцијалне инсталације у 2026. години је 30%. Пројекти могу да се квалификују за додатни 10% додатак ако се налазе унутар енергетских заједница које је означила IRS, као што су локације са смеђим филдовима или економски неуспели региони погођени смањењем индустрије фосилних горива. Домаћи произвођач доприноси додатних 10% ако соларне компоненте испуњавају праг садржаја 40% у САД, како је наведено у Закону о смањењу инфлације. За пројекте заједница са ниским приходима, могу се применити додатни прилагођени подстицаји, у складу са специфичним одредбама IRS-а и учешћем у локалним програмима.
Пореска управа САД (IRS) спроводи правило о петогодишњем поновном задржавању пореских кредита за комерцијалне пореске кредите. Ако се власништво над системом промени или систем престане са радом пре него што истекне пуних пет година, подносиоци захтева морају да отплате сразмерни део пореског кредита. Овај део се смањује за 20% сваке године: 80% мора се задржати у првој години, 60% у другој години и тако даље, до потпуног задржавања након пет година. Ово правило осигурава да инвестициони порески кредит служи својој намењеној сврси промоције дугорочног примене обновљивих извора енергије.
Централизована соларна електрана компаније Solar Plus Garden снаге 10 MW квалификује се као комерцијална соларна инсталација, што омогућава инвеститорима који учествују преко естонског правног лица OÜ да затраже комерцијални порески кредит. Ова структура је у складу са прописима, одвајајући власништво и обезбеђујући јасно праћење квалификованих трошкова пројекта и поштовање правила поновног улагања. Инвеститори имају користи од предвидљивих пореских уштеда, док истовремено подржавају скалабилну имовину чисте енергије која обухвата ангажовање заједнице и одрживи развој.
Интеграција пореског кредита за инвестиције у соларну енергију са чланством у програму Solar Plus Garden заснованом на заједници
Solar Plus Garden’s investment model operates two legally distinct entities: the Serbian DOO which owns and manages the соларна електрана, and the separate Garden community entity managing agrivoltaic gardens and member interactions. This separation ensures that only direct investors in the solar generating assets are eligible to claim the solar investment tax credit.
Башта чланство у заједници захтева једнократну накнаду од 200 евра, са опционом месечном претплатом од 20 евра за кутије са баштенским производима. Ове уплате финансирају активности заједнице и индиректно подржавају финансирање соларних пројеката, али не представљају улагање у капитал нити омогућавају пореске олакшице. Чланови који желе да затраже савезни порески кредит за соларну енергију морају посебно директно да инвестирају у капитал или дужничке инструменте соларног пројекта у оквиру естонског OÜ.
Аранжман о плаћању и депозиту је потпуно транспарентан, укључујући регулисане депозитне рачуне како би се осигурало да се средства инвеститора користе искључиво за квалификоване инвестиције у соларну енергију и управљање заједницом без мешања. Ова правна и финансијска јасноћа спречава ненамерну неподобност или злоупотребу пореских кредита за инвестиције и подржава дугорочну скалабилност интегрисаних модела соларне енергије и баштенских заједница.
Утицај складиштења енергије и нових технологија на порески кредит за инвестиције у соларну енергију за 2026. годину
Закон о смањењу инфлације проширио је дефиницију квалификоване некретнине за соларну енергију како би обухватио системе за складиштење енергије који се пуне искључиво соларном енергијом. Према смерницама одељка 48 Пореске управе САД (IRS), системи за складиштење енергије у батеријама интегрисани са соларним инсталацијама испуњавају услове ако су извори напајања система изоловани од мреже или друге производње. Ова подобност се односи на самостално складиштење упарено са соларним и хибридним агриволтаичним пројектима који комбинују пољопривреду и соларне фотонапонске системе на заједничком земљишту.
Квалификација складиштења енергије захтева мерење или праћење којим се доказује да уређај за складиштење не прима више од 0% снаге мреже, осигуравајући усклађеност са законом о порезу на енергију. Ограничења капацитета и временски рокови за пуштање у рад морају се поклапати са годином пуштања у рад упареног соларног система. Како регулаторне смернице сазревају, очекује се да ће технички стандарди за хибридне и агриволаичне системе додатно разјаснити, потенцијално проширујући критеријуме за квалификацију за пореске олакшице за чисту енергију.
Solar Plus Garden’s model incorporates агриволтаику, where solar arrays coexist with productive gardens on the same parcels, positioning its energy investment tax credits to capture benefits from these evolving clean energy technology frameworks. As the sector advances, investors may increasingly leverage multi-technology solar-plus-storage projects within the federal solar tax credit program to maximize tax savings and energy resilience.
Упутство за остваривање права на порески кредит за инвестиције у соларну енергију: кораци и најбоље праксе
Остваривање пореског кредита за инвестиције у соларну енергију подразумева неколико дефинитивних корака како би се осигурала потпуна усклађеност и максимизирале пореске уштеде. Инвеститори би требало да поступају на следећи начин:
- Потврдите датум инсталације и пуштања у рад соларног или хибридног система како бисте утврдили датум ‘пуштања у рад’ у оквиру пореске године.
- Прикупите и сачувајте сву документацију о инсталацији, укључујући извештаје о завршној инспекцији, фактуре опреме и потврду о усклађености са дефиницијама квалификованих компоненти обновљиве енергије Пореске управе САД (IRS).
- Поднесите одговарајуће пореске обрасце Пореске управе САД: Образац 5695 Пореске управе САД за стамбене инвестиције или одговарајуће обрасце за комерцијалне пореске пријаве које одражавају захтев за ITC.
- Сарађујте са пореским стручњацима специјализованим за пореске олакшице за обновљиве изворе енергије како бисте проверили подобност за основни кредит и све применљиве бонусе као што су домаћи садржај или локација енергетске заједнице.
- Водите транспарентне и доступне евиденције најмање три године у очекивању ревизија или упита Пореске управе (IRS).
- Пратите интеракције између ITC-а и других државних или савезних подстицаја како бисте осигурали тачан обрачун нето кредита без кршења прилагођавања трошковне основе IRS-а.
Придржавање ових корака минимизира ризик одбијања кредита или поновног добијања и оптимизује пореске уштеде током инвестиционог хоризонта. Комерцијалне соларне инсталације имају користи од свеобухватних пореских саветодавних услуга како би се управљало сложеношћу додатних пореских добављача и прописа о поновном добијању.
Додатне пореске олакшице и кредити који допуњују порески кредит за инвестиције у соларну енергију
Инвеститори могу приступити пореским кредитима за производњу који допуњују пореске кредите за инвестиције у соларну енергију смањењем пореза на домаћу производњу соларних панела, инвертора и сродних компоненти. Ови кредити, успостављени у складу са Чланом 48Ц и проширени у IRA, подстичу раст у ланцу снабдевања соларном енергијом у САД подстицањем произвођача чисте енергије који испуњавају услове.
Подстицаји за чисту енергију на нивоу државе, од директних повраћаја новца до додавања заснованих на учинку и побољшања нето мерења, додатно смањују ефективне трошкове пројеката соларне енергије. Порески стручњаци препоручују свеобухватну процену ових слојевитих подстицаја како би се оптимизовале укупне пореске уштеде и економичност пројекта.
Комбиновани ефекат федералног пореског кредита за соларну енергију, пореских кредита за производњу и државних подстицаја може значајно побољшати периоде отплате пројекта и повраћај инвестиција. Међутим, инвеститори морају остати будни у вези са законским одредбама о завршетку важења и променама правила подобности, јер се неки порески кредити постепено укидају након календарске 2026. године, према важећем закону.
Ризици и ограничења повезана са остваривањем пореског кредита за инвестиције у соларну енергију
Примарни ризик код захтева за порески кредит за инвестиције у соларну енергију јесте поновно задржавање пореза од стране Пореске управе САД (IRS) ако се соларни систем прода, одложи или престане са радом у року од пет година од датума пуштања у рад. Распоред поновног задржавања смањује обавезу за 20% годишње, уз потпуно задржавање кредита након пете године. Инвеститори морају да укључе овај ризик у финансијске моделе и уговоре о власништву.
Порески кредит је такође ограничен могућношћу пореског обвезника да надокнади пореску обавезу — кредит се не може рефундирати нити преносити, што значи да се неискоришћени кредити не могу пренети уназад или продати. Инвеститори са недовољним опорезивим приходом у години подношења захтева могу изгубити потенцијалне пореске уштеде, осим ако нису структурирани механизмима попут партнерстава са пореским капиталом.
Усклађеност са документацијом је кључна. Непотпуни или нетачни записи о трошковима, датумима инсталације или приписивању извора енергије могу довести до тога да Пореска управа (IRS) не одобрава кредит. Регулаторне несигурности, укључујући кашњења у појашњењима смерница IRS-а или промене у спровођењу Закона о смањењу инфлације, могу утицати на време испуњавања услова и обрачун кредита.
Солар Плус Гарден решава ове изазове кроз своју транспарентну правну структуру, користећи естонске OÜ и српске DOO ентитете за јасно разграничење власништва, процесе плаћања уз подршку депозита и придржавање свеобухватних стандарда документације. Ове мере смањују изложеност инвеститора одбијању и поновном добијању кредита, подржавајући одрживе инвестиције у чисту енергију.
Често постављана питања
Ко има право да затражи порески кредит за инвестиције у соларну енергију у 2026. години?
Појединци и предузећа која инсталирају квалификоване системе соларне енергије пуштене у рад након 1. јануара 2023. године, укључујући системе за складиштење енергије који се пуне искључиво соларном енергијом, испуњавају услове према смерницама Пореске управе САД из 2026. године, изведеним из Закона о смањењу инфлације. Систем мора да испуњава савезне дефиниције квалификоване имовине за обновљиву енергију, како је тумачено у Члану 48 Пореског закона.
Како датум ‘пуштања у рад’ утиче на моју могућност да захтевам ITC?
Датум ‘пуштања у рад’ одређује пореску годину за коју се може захтевати порески кредит за инвестиције у соларну енергију. Дефинише се као датум када је систем соларне енергије оперативан и способан да производи електричну енергију или топлоту. Системи пуштени у рад у календарској 2026. години генерално испуњавају услове за основни кредит 30% плус све додатне пореске додатке који се примењују.
Да ли чланови баштенске заједнице у Солар Плус Гарден могу да затраже порески кредит за соларну енергију без директног улагања у соларну енергију?
Не. Иако чланство у баштенској заједници подржава финансирање пројеката и пружа приступ испорученим производима и активностима заједнице, само појединци или ентитети који директно улажу у капитал или финансирају средства у соларне производе имају право да затраже порески кредит за инвестиције у соларну енергију.
Који су ризици ако продам свој соларни систем у року од пет година од инсталације у вези са ITC-ом?
Одредбе Пореске управе САД (IRS) о задржавању пореза захтевају отплату дела претходно затраженог пореског кредита за инвестиције у соларну енергију ако се систем прода или престане са радом пре навршених пет пуних година рада. Износ који се враћа смањује се за 20% за сваку пуну годину рада система, што кулминира задржавањем пуног кредита након пет година.
Закључак
Разумевање пореског кредита за инвестиције у соларну енергију и његових специфичних захтева за 2026. годину је од суштинског значаја за инвеститоре који се баве пројектима соларне енергије и обновљивих извора енергије. Инсталација комерцијалних размера компаније Solar Plus Garden од 10 MW усклађена је са федералним правилима о комерцијалним пореским кредитима, нудећи инвеститорима структурирани пут до остваривања права на порески кредит кроз директна улагања у соларну енергију. Интеграција складиштења енергије и нових агронапонских апликација проширује подобност према важећим прописима, уз одржавање усклађености са правилима о пуштању у рад и политикама поновног улагања осигурава трајност пореских уштеда.
Инвеститори би требало рано да ангажују пореске стручњаке, воде темељну документацију и координирају инвестиције у соларну енергију са повезаним пореским олакшицама за чисту енергију како би оптимизовали повраћај. Препоручује се континуирано праћење законских промена и захтева за усклађеност, како се федерални оквир пореских олакшица за соларну енергију буде развијао након 2026. године. Транспарентне правне структуре и модел двоструког учешћа заједнице компаније Solar Plus Garden нуде поновљив приступ за одрживе инвестиције у соларну енергију са комплементарним користима за заједницу.
Повезано читање
- Инвестиционе могућности за соларне фарме 2026: Шта власници некретнина и инвеститори треба да знају
- Интеграција соларне енергије у виртуелне електране: Шта власници некретнина и инвеститори треба да знају
- Разумевање минималних захтева за улагање у соларну енергију за ефикасно учешће у соларним фармама






