





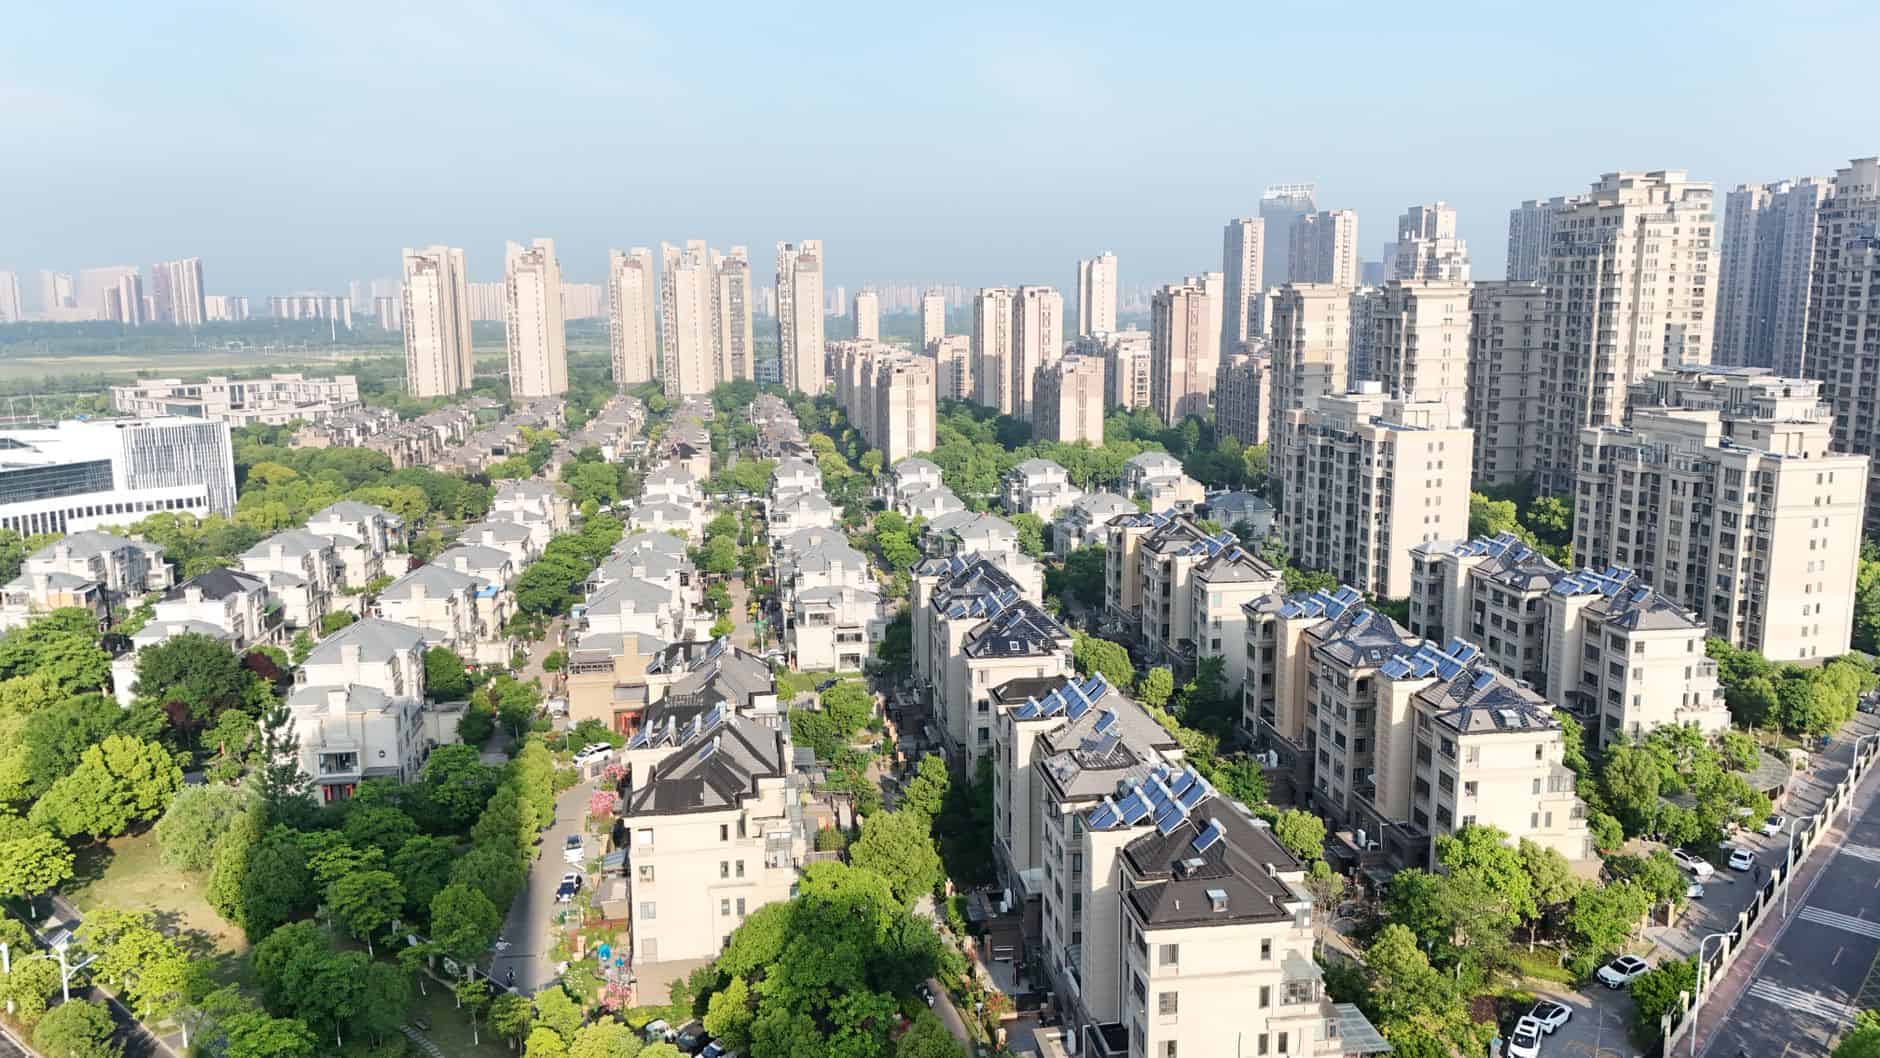
Garantire la conformità ai principi contabili generalmente accettati (GAAP) per gli investimenti nel solare: standard contabili e rendicontazione finanziaria per i progetti solari.
Introduzione agli investimenti nel solare e ai principi contabili GAAP
Investire in progetti di energia solare su larga scala, come l'impianto solare da 10 MW pianificato da Solar Plus Garden, comporta complessi requisiti di rendicontazione finanziaria secondo i principi contabili generalmente accettati (GAAP). Questi progetti comportano costi di investimento sostanziali relativi ad attività tangibili come pannelli fotovoltaici, inverter, strutture di montaggio e preparazione del sito, combinati con spese operative tra cui manutenzione e programmi di coinvolgimento della comunità. Inoltre, l'inclusione da parte di Solar Plus Garden di un Abbonamento al giardino Il modello complica la presentazione del bilancio e le considerazioni relative ai flussi di cassa, rendendo necessarie pratiche chiare di allocazione dei costi e di riconoscimento dei ricavi.
Sebbene i principi contabili generalmente accettati (GAAP) non prevedano uno standard specifico per il settore solare, la contabilizzazione degli investimenti in questo ambito si basa in genere sull'ASC 360, Immobili, Impianti e Attrezzature, per le politiche di capitalizzazione e ammortamento delle attività. Per analogia, vengono talvolta richiamati, ove applicabile, anche alcuni aspetti dell'ASC 970, relativi alle industrie estrattive, per quanto riguarda le attività deperibili. Il riconoscimento dei ricavi segue gli standard dell'ASC 606 in materia di contratti per l'energia solare e quote associative, garantendo la conformità con le norme sul trasferimento del controllo basato su contratto e sui corrispettivi variabili. Questo quadro di riferimento favorisce una presentazione trasparente del bilancio e un'accurata rappresentazione degli effetti sul conto economico, elementi fondamentali per il monitoraggio delle performance degli investimenti e la conformità normativa.
Riconoscimento e capitalizzazione dei costi degli impianti solari secondo i principi contabili generalmente accettati (GAAP).
L'ASC 360-10 fornisce le linee guida principali per la capitalizzazione degli investimenti in progetti solari. Le spese capitalizzabili includono:
- I costi di acquisizione del terreno sono direttamente collegati al sito del progetto.
- Approvvigionamento, trasporto e installazione di pannelli fotovoltaici, inverter, trasformatori e accessori di montaggio.
- Progettazione, autorizzazioni e manodopera edile dedicate alla messa in funzione dell'impianto.
- Costi di interconnessione e collaudo prima dell'entrata in funzione commerciale.
I costi devono soddisfare i criteri di probabile beneficio economico futuro e di controllo da parte dell'entità che redige il bilancio. Al contrario, le spese operative, come la manutenzione programmata degli inverter, la gestione della vegetazione e l'amministrazione dell'abbonamento al Garden e del servizio di consegna delle cassette, vengono contabilizzate come spese al momento del loro sostenimento. La distinzione tra questi flussi di costo riduce i rischi di errori e garantisce la conformità alle soglie di capitalizzazione dell'ASC 360, che in genere escludono i costi al di sotto di una soglia di materialità definita dalla direzione.
Il modello di pagamento e di deposito a garanzia di Solar Plus Garden convoglia i fondi degli investitori attraverso conti di custodia legalmente regolamentati con condizioni di rilascio vincolanti legate a obblighi contrattuali verificati come il completamento di traguardi. Questa struttura impone la separazione tra le spese in conto capitale derivanti dagli investimenti e le spese operative, producendo tracce di audit favorevoli per il controllo interno ed esterno. Il modello a doppia entità giuridica, in cui la DOO serba detiene e gestisce l'impianto solare e un'entità separata gestisce la comunità Garden, rafforza ulteriormente la chiarezza della presentazione del bilancio, evitando la commistione della capitalizzazione degli asset con appartenenza alla comunità principi contabili relativi ai flussi di ricavo per contratto di locazione.
Ammortamento, deprezzamento e test di svalutazione per gli impianti solari.
Secondo l'ASC 360-10, le immobilizzazioni materiali degli impianti solari vengono ammortizzate prevalentemente con il metodo a quote costanti, con una vita utile stimata che varia dai 20 ai 30 anni a seconda della tecnologia e della qualità dei componenti. Ad esempio, i pannelli in silicio cristallino hanno in genere una vita utile di 25-30 anni, gli inverter possono richiedere la sostituzione o l'aggiornamento dopo 10-15 anni e i sistemi di montaggio circa 25 anni. Questi piani di ammortamento allineano il recupero del capitale al ciclo di vita del progetto, generando effetti stabili sul conto economico e supportando una valutazione prevedibile della volatilità degli utili.
Le attività immateriali, come i contratti di acquisto di energia (PPA), i diritti di locazione fondiaria e le autorizzazioni, vengono ammortizzate per tutta la loro durata contrattuale o legale, in conformità con l'ASC 350. Le spese di ammortamento vengono rilevate sistematicamente per compensare il calo del beneficio economico derivante da tali attività. Nella valutazione della svalutazione ai sensi dell'ASC 360-10-35, i fattori scatenanti includono sviluppi normativi negativi, prestazioni costantemente inferiori alla produzione o ai ricavi previsti, o progressi in tecnologie concorrenti che riducono il valore equo delle attività.
In caso di svalutazione, le perdite per deterioramento del valore devono essere calcolate come l'eccedenza del valore contabile rispetto al valore equo dell'attività e registrate immediatamente nel conto economico. Tali valutazioni richiedono stime contabili dettagliate e competenze di valutazione, inclusi modelli di flussi di cassa attualizzati che incorporino i flussi di cassa futuri attesi e gli scenari normativi. I test periodici di deterioramento del valore sono in linea sia con i programmi di audit interni sia con i requisiti di audit esterni, garantendo la tracciabilità documentata e il rispetto dei principi contabili stabiliti.
Metodi di riconoscimento dei ricavi e di valutazione degli investimenti per progetti solari
I ricavi dei progetti solari derivano principalmente da contratti di energia solare che prevedono la vendita dell'elettricità prodotta, con prezzi fissi o variabili. Altri flussi di entrate includono crediti per l'energia rinnovabile (REC) e incentivi governativi come tariffe incentivanti o crediti d'imposta sulla produzione. Ove applicabile, Solar Plus Garden riconosce anche i ricavi derivanti dalle quote di adesione alla comunità Garden e da quote facoltative. scatola da giardino Consegne di prodotti agricoli.
L'ASC 606 disciplina il riconoscimento dei ricavi, richiedendo l'identificazione degli obblighi contrattuali relativi all'esecuzione, la determinazione del prezzo della transazione, comprese le stime del corrispettivo variabile, e il riconoscimento al momento del trasferimento del controllo. I contratti per l'energia solare possono includere clausole che incidono su tempistiche e importi, ad esempio garanzie di prestazione legate a parametri di produzione o aumenti di prezzo connessi a indici di mercato. L'ASC 606-10-25 disciplina le modifiche contrattuali e il riconoscimento del corrispettivo variabile, rilevanti per la produzione di energia fluttuante o per i prezzi dei certificati di energia rinnovabile (REC).
Ai fini della valutazione degli investimenti, le partecipazioni azionarie nell'impianto solare vengono inizialmente registrate al costo e successivamente valutate al fair value laddove siano disponibili dati di mercato o si presentino considerazioni di impairment. Gli strumenti di finanziamento del debito relativi al progetto richiedono l'applicazione della contabilità dei leasing secondo l'ASC 842 e l'ammortamento dei costi del prestito secondo l'ASC 835. Le quote associative relative all'accesso alla comunità sono contabilizzate come ricavi differiti e ammortizzate per tutta la durata dell'abbonamento, separate dai ricavi del progetto solare, al fine di mitigare le distorsioni dovute agli effetti sul conto economico. I ricavi derivanti dalle aiuole per l'orto sono conformi ai criteri di riconoscimento dei beni consegnati secondo l'ASC 606, rappresentando obbligazioni contrattuali separate.
Controlli interni, obblighi di informativa e monitoraggio della conformità
Controlli finanziari efficaci e specifici per le piattaforme di investimento nel settore solare con struttura duale sono essenziali per salvaguardare l'integrità del bilancio e minimizzare i rischi di errori. I controlli chiave includono:
- Separazione delle mansioni con chiare gerarchie di approvazione per le spese in conto capitale, le spese operative e il riconoscimento dei ricavi.
- Gestione del conto di deposito a garanzia con attivazione automatica dei pagamenti in base agli obblighi contrattuali documentati e alla verifica delle tappe fondamentali.
- Audit interni periodici conformi all'ASC 275-10 sul controllo interno della rendicontazione finanziaria, con valutazione della progettazione del controllo e dell'efficacia operativa.
- Documentazione completa delle politiche contabili, delle valutazioni del rischio, inclusa la volatilità degli utili, e delle procedure di controllo.
Le note esplicative nei bilanci descrivono in dettaglio le metodologie contabili, i fattori di rischio quali la volatilità dei prezzi nei mercati dell'energia elettrica o l'incertezza normativa, le transazioni con parti correlate all'interno delle entità estoni OÜ e serbe DOO, nonché i risultati dei processi di revisione interna ed esterna. Tali informazioni soddisfano gli obblighi di informativa previsti dalla SEC e dalle normative internazionali applicabili e favoriscono la trasparenza nei confronti degli investitori durante i cicli di rendicontazione periodica.
Il monitoraggio della conformità si avvale di strumenti di segnalazione delle eccezioni, riconciliazioni automatizzate e tracciamento dell'aderenza integrati con i sistemi contabili. La valutazione continua del rischio garantisce una conformità normativa in continua evoluzione e la precisione dei controlli finanziari, consentendo l'individuazione e la correzione tempestiva delle deviazioni dalle politiche contabili stabilite.
Considerazioni di revisione contabile e impatto sul bilancio per i progetti di investimento nel solare.
Le verifiche contabili degli investimenti nel settore solare devono affrontare le complessità derivanti da investimenti misti in capitale proprio e finanziamenti tramite debito, dalla struttura societaria a doppia entità e dai flussi di ricavo variabili. I revisori applicano gli standard del PCAOB, tra cui l'AS 2501 per la verifica delle stime contabili, come le perdite per deterioramento del valore e la valutazione al fair value, e l'AS 2201 per la verifica dei controlli interni relativi alla rendicontazione finanziaria.
La holding estone e la società operativa serba di Solar Plus Garden richiedono la redazione di bilanci consolidati secondo gli IFRS o i principi contabili generalmente accettati (GAAP) pertinenti, il che impone l'eliminazione delle transazioni infragruppo e l'adozione di politiche contabili coerenti. Le procedure di revisione si concentrano sulla verifica dei costi di investimento, della capitalizzazione, dei piani di ammortamento e delle valutazioni di svalutazione. Un'ulteriore attenzione è rivolta alla verifica della conformità dei contratti di energia rinnovabile e all'accuratezza del riconoscimento dei ricavi derivanti dai contratti di energia solare, dai certificati di energia rinnovabile (REC) e dalle quote associative della comunità.
La volatilità degli utili viene analizzata attentamente attraverso considerazioni sui flussi di cassa, tra cui la sensibilità alla variabilità della produzione di energia, ai prezzi del mercato dei certificati di energia rinnovabile (REC) e agli incentivi governativi legati alle prestazioni. Sia le verifiche interne che quelle esterne confermano che queste fluttuazioni sono in linea con i bilanci pubblicati, salvaguardando la fiducia degli investitori e garantendo l'efficacia del monitoraggio della conformità nel tempo.
Implicazioni fiscali e riconoscimento degli incentivi governativi negli investimenti nel solare
Gli investimenti nel solare beneficiano di incentivi governativi come crediti d'imposta e sovvenzioni, che vengono contabilizzati in conformità con l'ASC 740 in materia di imposte sul reddito. I crediti d'imposta, spesso significativi, riducono il carico fiscale e devono essere contabilizzati come attività o passività per imposte differite, a seconda delle differenze temporali tra la contabilizzazione contabile e quella fiscale dei costi di investimento e dei piani di ammortamento.
I calcoli delle imposte differite incorporano le differenze derivanti dall'ammortamento accelerato ai fini fiscali rispetto all'ammortamento contabile previsto dall'ASC 360, creando differenze temporanee che incidono sui bilanci. I crediti per le energie rinnovabili generano flussi di reddito imponibile che richiedono stime contabili basate su previsioni per valutare accuratamente le future passività fiscali e l'impatto sui flussi di cassa.
Allineare i principi contabili relativi a questi incentivi governativi e crediti d'imposta con i modelli di previsione dei flussi di cassa garantisce la riconciliazione dei bilanci con gli obblighi fiscali previsti. Lo stretto coordinamento tra i team contabili e i consulenti fiscali assicura la conformità normativa, riduce i rischi di audit e offre a investitori e stakeholder una visione completa delle posizioni fiscali previste e della performance degli investimenti durante l'intero ciclo di vita del progetto.
Domande frequenti
Come si differenziano i costi degli impianti solari tra spese in conto capitale e spese operative secondo i principi contabili generalmente accettati (GAAP)?
I costi direttamente correlati alla costruzione, come l'acquisto delle attrezzature, l'installazione, la preparazione del terreno e la messa in servizio, vengono capitalizzati secondo l'ASC 360 come capitalizzazione delle attività. I costi di manutenzione ordinaria e le spese associate alla gestione della comunità Garden, come la gestione degli abbonamenti o la consegna dei prodotti, sono classificati come spese operative e contabilizzati immediatamente.
Quali metodi di ammortamento sono accettati per la contabilizzazione di impianti solari su larga scala?
Secondo l'ASC 360-10, per i componenti degli impianti solari è previsto un ammortamento a quote costanti su una vita utile stimata di 20-30 anni. Le attività immateriali, come i contratti di acquisto di energia, vengono ammortizzate per tutta la durata del contratto, rispecchiando il ciclo di vita del progetto e gli obblighi contrattuali.
In che modo le quote associative di Solar Plus Garden influiscono sul riconoscimento dei ricavi ai fini della conformità ai principi contabili generalmente accettati (GAAP)?
Le quote associative sono contabilizzate separatamente dai ricavi derivanti dai contratti di energia solare, generalmente differite e ammortizzate per tutta la durata dell'adesione in base ai criteri dell'ASC 606, allineando così il riconoscimento dei ricavi all'erogazione del servizio e minimizzando le distorsioni temporali nel conto economico.
Quali controlli interni sono raccomandati per garantire l'accuratezza del reporting finanziario relativo agli investimenti nel solare?
L'implementazione della separazione delle mansioni, dei controlli sui pagamenti in deposito fiduciario con verifiche a tappe, dei processi di approvazione supportati da documenti, degli audit interni ed esterni periodici e della divulgazione delle politiche contabili e delle valutazioni dei rischi sono fondamentali per mitigare i rischi di errori e garantire la conformità normativa.
Conclusione
Il raggiungimento della conformità GAAP nei progetti di investimento solare come la piattaforma da 10 MW di Solar Plus Garden richiede l'applicazione precisa degli standard che regolano la capitalizzazione degli asset, il riconoscimento dei ricavi, i piani di ammortamento, i test di deterioramento e la contabilità fiscale. La struttura a doppia entità che separa l' centrale solare La gestione operativa della comunità del Garden richiede una chiara allocazione dei costi e rigorosi controlli interni, supportati da solidi meccanismi di pagamento e di deposito a garanzia che garantiscano il rispetto degli obblighi contrattuali e preservino le tracce di audit.
Audit interni ed esterni periodici garantiscono il rispetto dei principi contabili e la conformità normativa, mentre note esplicative complete e report periodici mantengono la trasparenza sulla volatilità degli utili, le valutazioni del rischio e la performance degli investimenti. L'integrazione di crediti d'imposta, incentivi governativi e contabilità delle imposte differite nei bilanci migliora l'accuratezza nella previsione dei flussi di cassa e degli oneri fiscali. Proprietari immobiliari, sviluppatori, appaltatori e investitori che si affidano a questi bilanci dipendono da questo rigore per valutare in modo affidabile la redditività degli investimenti e i rendimenti sostenibili.
Letture correlate
- Orientarsi tra gli standard IFRS per gli investimenti nel solare: principi contabili e di rendicontazione essenziali per i progetti di energia rinnovabile
- Orientarsi nel panorama normativo degli investimenti nel solare: garantire la conformità e ottimizzare i finanziamenti per progetti solari da 10 MW.
- Come la simulazione Monte Carlo per gli investimenti nel solare migliora l'analisi dei rischi e le decisioni finanziarie per i progetti solari











