






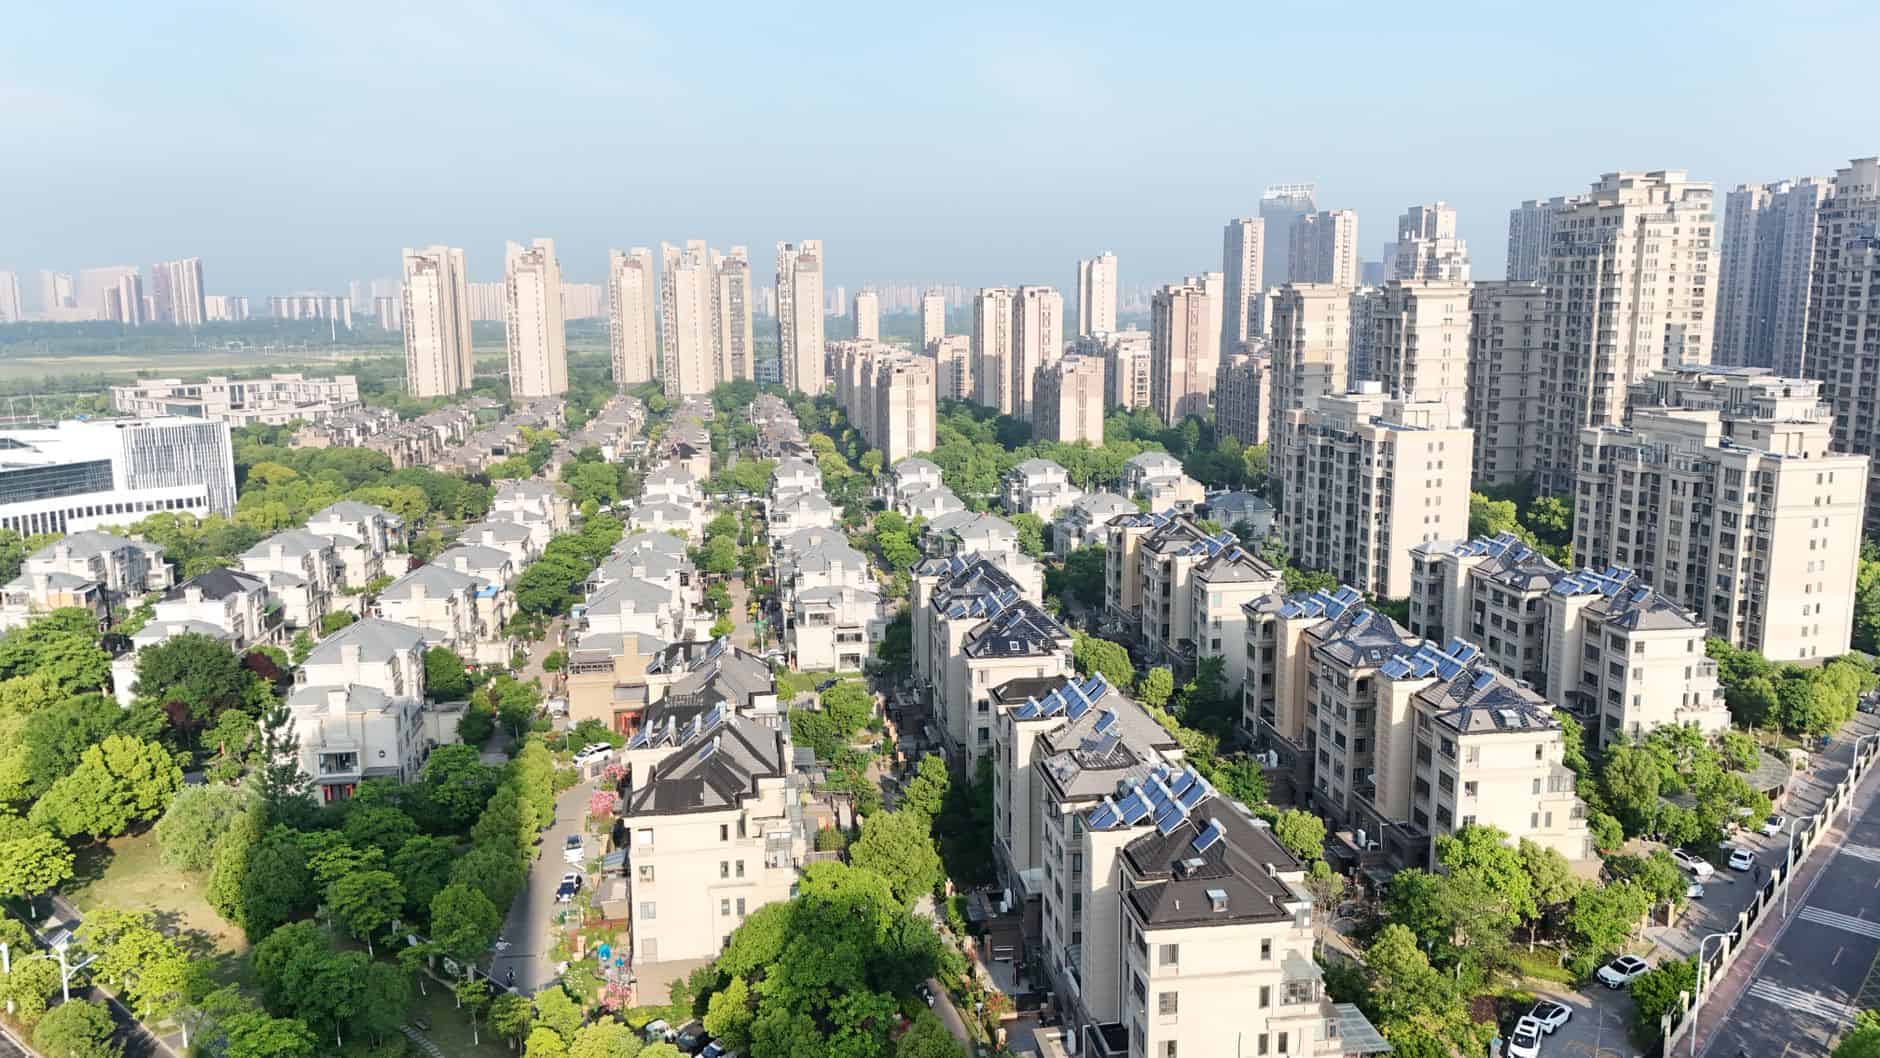
Zapewnienie zgodności inwestycji w energię słoneczną z zasadami GAAP: Standardy rachunkowości i sprawozdawczość finansowa dla projektów solarnych
Wprowadzenie do inwestycji w energię słoneczną i zasad rachunkowości GAAP
Inwestowanie w duże projekty fotowoltaiczne, takie jak planowana elektrownia słoneczna Solar Plus Garden o mocy 10 MW, wiąże się ze złożonymi wymogami sprawozdawczości finansowej, zgodnie z Ogólnie Przyjętymi Zasadami Rachunkowości (GAAP). Projekty te wiążą się ze znacznymi kosztami inwestycyjnymi związanymi z aktywami materialnymi, takimi jak panele fotowoltaiczne, falowniki, konstrukcje montażowe i przygotowanie terenu, a także z kosztami operacyjnymi, w tym konserwacją i programami angażującymi społeczność. Dodatkowo, Solar Plus Garden uwzględnia… Członkostwo w ogrodzie Model ten komplikuje prezentację sprawozdań finansowych oraz rozważania dotyczące przepływów pieniężnych, wymuszając jasne zasady alokacji kosztów i rozpoznawania przychodów.
Chociaż GAAP nie posiada dedykowanego standardu dla branży fotowoltaicznej, rozliczanie inwestycji w energię słoneczną zazwyczaj opiera się na standardzie ASC 360 „Rzeczywiste aktywa trwałe” (Prawa, aktywa trwałe) w zakresie zasad kapitalizacji i amortyzacji aktywów. Fragmenty standardu ASC 970, odnoszące się do przemysłu wydobywczego, są czasami cytowane przez analogię w odniesieniu do aktywów wyczerpywalnych, jeśli ma to zastosowanie. Rozpoznawanie przychodów odbywa się zgodnie ze standardami ASC 606 dotyczącymi umów na energię słoneczną i opłat członkowskich, zapewniając zgodność z zasadami dotyczącymi transferu kontroli i zmiennego wynagrodzenia opartymi na umowach. Takie ramy wspierają przejrzystą prezentację bilansu i precyzyjne skutki dla rachunku zysków i strat, co jest kluczowe dla monitorowania wyników inwestycyjnych i zgodności z przepisami.
Rozpoznawanie i kapitalizacja kosztów aktywów solarnych zgodnie z GAAP
ASC 360-10 zawiera podstawowe wytyczne dotyczące kapitalizacji aktywów w kosztach inwestycji w projekty fotowoltaiczne. Wydatki podlegające kapitalizacji obejmują:
- Koszty nabycia gruntów bezpośrednio związane z miejscem realizacji projektu
- Zakup, transport i instalacja paneli fotowoltaicznych, inwerterów, transformatorów i osprzętu montażowego
- Prace inżynieryjne, pozwolenia i prace budowlane mające na celu doprowadzenie zakładu do stanu używalności
- Koszty połączeń i testów przed oddaniem do eksploatacji komercyjnej
Koszty muszą spełniać kryteria prawdopodobnej przyszłej korzyści ekonomicznej i kontroli sprawowanej przez jednostkę sprawozdawczą. Natomiast koszty operacyjne, takie jak planowa konserwacja falowników, zarządzanie roślinnością oraz administracja członkostwem w Garden i usługą dostawy paczek, są ujmowane w ciężar rachunku w momencie poniesienia. Rozróżnienie tych strumieni kosztów minimalizuje ryzyko błędów w księgowaniu i zapewnia zgodność z progami kapitalizacji ASC 360, które zazwyczaj wykluczają koszty poniżej progu istotności określonego przez kierownictwo.
Model płatności i depozytu Solar Plus Garden przekazuje środki inwestorów za pośrednictwem prawnie regulowanych rachunków powierniczych z egzekwowalnymi warunkami zwolnienia powiązanymi ze zweryfikowanymi zobowiązaniami umownymi, takimi jak realizacja kamieni milowych. Taka struktura wymusza podział między nakładami inwestycyjnymi a wydatkami operacyjnymi, tworząc ścieżki audytu korzystne dla wewnętrznej i zewnętrznej kontroli. Model podwójnego podmiotu prawnego – gdzie serbski DOO posiada i zarządza aktywami solarnymi, a odrębny podmiot zarządza społecznością Garden – dodatkowo wzmacnia przejrzystość prezentacji bilansu, unikając mieszania się kapitalizacji aktywów z… członkostwo w społeczności strumienie przychodów według zasad rachunkowości leasingu.
Amortyzacja, umorzenie i testowanie utraty wartości aktywów solarnych
Aktywa trwałe elektrowni słonecznych są amortyzowane głównie metodą liniową zgodnie z normą ASC 360-10, a szacowany okres użytkowania wynosi od 20 do 30 lat, w zależności od technologii i jakości komponentów. Na przykład, panele z krzemu krystalicznego zazwyczaj zakładają okres użytkowania wynoszący 25-30 lat, falowniki mogą wymagać wymiany lub modernizacji po 10-15 latach, a systemy montażowe po około 25 latach. Takie harmonogramy amortyzacji dostosowują odzyskiwanie kapitału do cyklu życia projektu, generując stabilny wpływ na rachunek zysków i strat oraz wspierając przewidywalną ocenę zmienności zysków.
Aktywa niematerialne, takie jak umowy zakupu energii (PPA), prawa dzierżawy gruntów i pozwolenia, są amortyzowane przez okres ich umownego lub prawnego obowiązywania, zgodnie z ASC 350. Koszty amortyzacji są ujmowane systematycznie, aby dopasować je do malejącej korzyści ekonomicznej z tych aktywów. Przy ocenie utraty wartości zgodnie z ASC 360-10-35, czynniki ryzyka obejmują niekorzystne zmiany regulacyjne, utrzymujące się wyniki poniżej prognozowanej produkcji lub przychodów, a także postęp w konkurencyjnych technologiach, który obniża wartość godziwą aktywów.
W przypadku stwierdzenia utraty wartości, straty z tytułu utraty wartości należy wycenić jako nadwyżkę wartości bilansowej nad wartością godziwą składnika aktywów i niezwłocznie ująć w rachunku zysków i strat. Oceny te wymagają szczegółowych szacunków księgowych i specjalistycznej wiedzy z zakresu wyceny, w tym modeli zdyskontowanych przepływów pieniężnych, uwzględniających przyszłe oczekiwane przepływy pieniężne i scenariusze regulacyjne. Okresowe testy na utratę wartości są zgodne zarówno z harmonogramami audytów wewnętrznych, jak i wymogami audytu zewnętrznego, zapewniając udokumentowane ścieżki audytu i zgodność z ustalonymi zasadami rachunkowości.
Metody rozpoznawania przychodów i wyceny inwestycji w projektach solarnych
Przychody z projektów fotowoltaicznych pochodzą głównie z kontraktów na sprzedaż energii słonecznej, opartych na stałych lub zmiennych warunkach cenowych. Inne źródła przychodów obejmują kredyty na energię odnawialną (REC) oraz zachęty rządowe, takie jak taryfy gwarantowane lub ulgi podatkowe od produkcji. W stosownych przypadkach Solar Plus Garden ujmowane są również przychody z opłat członkowskich społeczności Garden oraz opcjonalnych opłat. Skrzynia ogrodowa produkować dostawy.
Norma ASC 606 reguluje rozpoznawanie przychodów poprzez wymóg identyfikacji zobowiązań umownych z tytułu wykonania umowy, ustalenia ceny transakcyjnej, w tym szacunków zmiennego wynagrodzenia, oraz rozpoznania w momencie przeniesienia kontroli. Umowy dotyczące energii słonecznej mogą zawierać klauzule wpływające na terminy i kwoty, na przykład gwarancje wykonania powiązane z metrykami produkcji lub podwyżki cen powiązane z indeksami rynkowymi. Norma ASC 606-10-25 dotyczy modyfikacji umów i rozpoznawania zmiennego wynagrodzenia, istotnych w przypadku wahań produkcji energii lub cen REC.
W celu wyceny inwestycji, inwestycje kapitałowe w aktywa fotowoltaiczne są początkowo ujmowane według ceny nabycia, a następnie wyceniane pod kątem wartości godziwej, w przypadku gdy istnieją dane rynkowe lub istnieje ryzyko utraty wartości. Instrumenty finansowania dłużnego związane z projektem wymagają stosowania zasad rachunkowości leasingu zgodnie z ASC 842 oraz amortyzacji kosztów kredytu zgodnie z ASC 835. Opłaty członkowskie związane z dostępem do społeczności są ujmowane jako przychody przyszłych okresów i amortyzowane w okresie członkostwa, oddzielone od przychodów z projektu fotowoltaicznego, co minimalizuje zniekształcenia rachunku zysków i strat. Przychody z dostaw do skrzynek ogrodowych są zgodne z kryteriami ujmowania towarów dostarczonych zgodnie z ASC 606, stanowiąc odrębne zobowiązania umowne.
Kontrola wewnętrzna, wymogi dotyczące ujawniania informacji i monitorowanie zgodności
Skuteczne mechanizmy kontroli finansowej dostosowane do platform inwestycyjnych w energię słoneczną o podwójnej strukturze są niezbędne do ochrony integralności sprawozdań finansowych i minimalizacji ryzyka błędów w sprawozdaniach finansowych. Kluczowe mechanizmy kontroli obejmują:
- Podział obowiązków z jasną hierarchią zatwierdzania wydatków kapitałowych, kosztów operacyjnych i rozpoznawania przychodów
- Zarządzanie rachunkiem powierniczym z automatycznymi wyzwalaczami płatności uzależnionymi od udokumentowanych zobowiązań umownych i weryfikacji kamieni milowych
- Okresowe audyty wewnętrzne zgodne z normą ASC 275-10 dotyczącą kontroli wewnętrznej sprawozdawczości finansowej, oceny konstrukcji kontroli i skuteczności działania
- Kompleksowa dokumentacja zasad rachunkowości, ocen ryzyka, w tym zmienności zysków i procedur kontroli
Noty informacyjne w sprawozdaniach finansowych szczegółowo opisują metodologię rachunkowości, czynniki ryzyka, takie jak zmienność cen na rynkach energii elektrycznej czy niepewność regulacyjna, transakcje z podmiotami powiązanymi w ramach estońskiej spółki OÜ i serbskiej spółki DOO, a także ustalenia z wewnętrznych i zewnętrznych procesów audytu. Ujawnienia te spełniają obowiązujące wymogi SEC i międzynarodowe wymogi regulacyjne oraz zapewniają przejrzystość dla inwestorów w okresowych cyklach sprawozdawczych.
Monitorowanie zgodności wykorzystuje raportowanie wyjątków, automatyczne uzgadnianie i narzędzia do śledzenia przestrzegania przepisów zintegrowane z systemami księgowymi. Ciągła ocena ryzyka zapewnia zgodność z zmieniającymi się przepisami i precyzję kontroli finansowych, umożliwiając terminowe wykrywanie i korygowanie odchyleń od ustalonych zasad rachunkowości.
Rozważania dotyczące audytu i wpływ na sprawozdania finansowe w przypadku projektów inwestycji w energię słoneczną
Audyty inwestycji w energię słoneczną muszą uwzględniać złożoność związaną z mieszanymi inwestycjami kapitałowymi i finansowaniem dłużnym, dwupodmiotową strukturą korporacyjną oraz zmiennymi strumieniami przychodów. Audytorzy stosują standardy PCAOB, w tym AS 2501 do audytu szacunków księgowych, takich jak straty z tytułu utraty wartości i wycena wartości godziwej, oraz AS 2201 do testowania kontroli wewnętrznej związanej ze sprawozdawczością finansową.
Estońska spółka holdingowa Solar Plus Garden oraz serbska spółka operacyjna wymagają skonsolidowanych sprawozdań finansowych sporządzanych zgodnie z MSSF lub odpowiednimi GAAP, co wymaga eliminacji transakcji międzyspółkowych i stosowania spójnych zasad rachunkowości. Procedury audytu kładą nacisk na weryfikację kosztów inwestycji, kapitalizacji, harmonogramów amortyzacji oraz ocenę utraty wartości. Dodatkowy nacisk kładzie się na audyt zgodności umów dotyczących energii odnawialnej oraz prawidłowości ujmowania przychodów z umów dotyczących energii słonecznej, certyfikatów REC oraz opłat członkowskich.
Zmienność zysków jest analizowana pod kątem przepływów pieniężnych, w tym wrażliwości na zmienność produkcji energii, ceny rynkowe REC oraz rządowe zachęty związane z wynikami. Audyty wewnętrzne i zewnętrzne potwierdzają, że te wahania są zgodne z raportowanymi sprawozdaniami finansowymi, co chroni zaufanie inwestorów i zapewnia skuteczność monitorowania zgodności w czasie.
Implikacje podatkowe i uznanie zachęt rządowych w zakresie inwestycji w energię słoneczną
Inwestycje w energię słoneczną korzystają z rządowych zachęt, takich jak ulgi podatkowe i dotacje, które są rozliczane zgodnie z ASC 740 dotyczącym podatku dochodowego. Ulgi podatkowe – często znaczne – zmniejszają zobowiązania podatkowe i muszą być ujmowane jako aktywa lub zobowiązania z tytułu odroczonego podatku dochodowego w zależności od różnic czasowych między ujęciem księgowym a podatkowym kosztów inwestycji i harmonogramów amortyzacji.
Obliczenia podatku odroczonego uwzględniają różnice wynikające z przyspieszonej amortyzacji w raportowaniu podatkowym w porównaniu z amortyzacją księgową zgodnie z ASC 360, co powoduje różnice przejściowe wpływające na sprawozdania finansowe. Kredyty na energię odnawialną generują strumienie dochodu podlegającego opodatkowaniu, wymagające prognozowanych szacunków księgowych w celu dokładnej oceny przyszłych zobowiązań podatkowych i wpływu na przepływy pieniężne.
Dopasowanie zasad rachunkowości dotyczących zachęt i ulg podatkowych oferowanych przez rząd do modeli prognozowania przepływów pieniężnych zapewnia zgodność sprawozdań finansowych z przewidywanymi zobowiązaniami fiskalnymi. Ścisła współpraca między zespołami księgowymi a doradcami podatkowymi zapewnia zgodność z przepisami, zmniejszając ryzyko audytu i oferując inwestorom i interesariuszom kompleksowy obraz przewidywanych pozycji podatkowych i wyników inwestycyjnych w całym cyklu życia projektu.
Często zadawane pytania
W jaki sposób koszty aktywów słonecznych są rozróżniane między nakładami inwestycyjnymi a wydatkami operacyjnymi zgodnie z zasadami GAAP?
Koszty bezpośrednio związane z budową, takie jak zakup sprzętu, instalacja, przygotowanie terenu i uruchomienie, są kapitalizowane zgodnie z ASC 360 jako kapitalizacja aktywów. Koszty bieżącej konserwacji i wydatki związane z działalnością społeczności ogrodowej, takie jak zarządzanie członkostwem czy dostawa produktów, są klasyfikowane jako koszty operacyjne i odpisywane bezpośrednio w koszty.
Jakie metody amortyzacji są akceptowane przy rozliczaniu instalacji fotowoltaicznych na dużą skalę?
Zgodnie z normą ASC 360-10, standardem dla komponentów elektrowni słonecznych jest amortyzacja liniowa przez szacowany okres użytkowania wynoszący 20-30 lat. Aktywa niematerialne, takie jak umowy zakupu energii elektrycznej, są amortyzowane w okresie ich obowiązywania, odzwierciedlając cykl życia projektu i zobowiązania umowne.
Jak opłaty członkowskie Solar Plus Garden wpływają na rozpoznawanie przychodów w kontekście zgodności z GAAP?
Opłaty członkowskie są ujmowane oddzielnie od przychodów z tytułu umów na energię słoneczną, zazwyczaj odraczane i amortyzowane w okresie członkostwa w oparciu o kryteria ASC 606, co pozwala na dostosowanie sposobu rozpoznawania przychodów do realizacji usług i minimalizuje zniekształcenia czasowe rachunku zysków i strat.
Jakie kontrole wewnętrzne są zalecane w celu zapewnienia dokładności sprawozdawczości finansowej dla inwestycji w energię słoneczną?
Wdrożenie podziału obowiązków, kontroli płatności powierniczych z weryfikacją kamieni milowych, procesów zatwierdzania opartych na dokumentach, regularnych audytów wewnętrznych i zewnętrznych oraz ujawnianie zasad rachunkowości i ocen ryzyka mają kluczowe znaczenie dla ograniczenia ryzyka błędów w sprawozdaniach finansowych i zapewnienia zgodności z przepisami.
Wniosek
Osiągnięcie zgodności z GAAP w projektach inwestycyjnych w energię słoneczną, takich jak platforma Solar Plus Garden o mocy 10 MW, wymaga precyzyjnego stosowania standardów dotyczących kapitalizacji aktywów, ujmowania przychodów, harmonogramów amortyzacji, testowania utraty wartości i rachunkowości podatkowej. Struktura dwupodmiotowa, oddzielająca elektrownia słoneczna W przypadku działań społeczności Garden konieczne jest jasne rozdysponowanie kosztów oraz rygorystyczne kontrole wewnętrzne, wspierane przez solidne mechanizmy płatności i powiernictwa, które egzekwują zobowiązania umowne i pozwalają zachować ślady audytu.
Regularne audyty wewnętrzne i zewnętrzne zapewniają zgodność z polityką rachunkowości i przepisami, a kompleksowe noty informacyjne i raporty okresowe zapewniają transparentność w zakresie zmienności zysków, oceny ryzyka i wyników inwestycyjnych. Uwzględnienie ulg podatkowych, zachęt rządowych i podatku odroczonego w sprawozdaniach finansowych zwiększa dokładność prognozowania przepływów pieniężnych i zobowiązań podatkowych. Właściciele nieruchomości, deweloperzy, wykonawcy i inwestorzy, którzy opierają się na tych sprawozdaniach finansowych, polegają na tej rygorystycznej ocenie opłacalności inwestycji i stabilnych stóp zwrotu.
Powiązane lektury
- Nawigacja po standardach MSSF dotyczących inwestycji w energię słoneczną: podstawowe zasady rachunkowości i raportowania dla projektów energii odnawialnej
- Nawigacja po kapitale regulacyjnym inwestycji w energię słoneczną: zapewnienie zgodności i optymalizacja finansowania projektów fotowoltaicznych o mocy 10 MW
- Jak symulacja Monte Carlo inwestycji w energię słoneczną usprawnia analizę ryzyka i decyzje finansowe w projektach solarnych











