






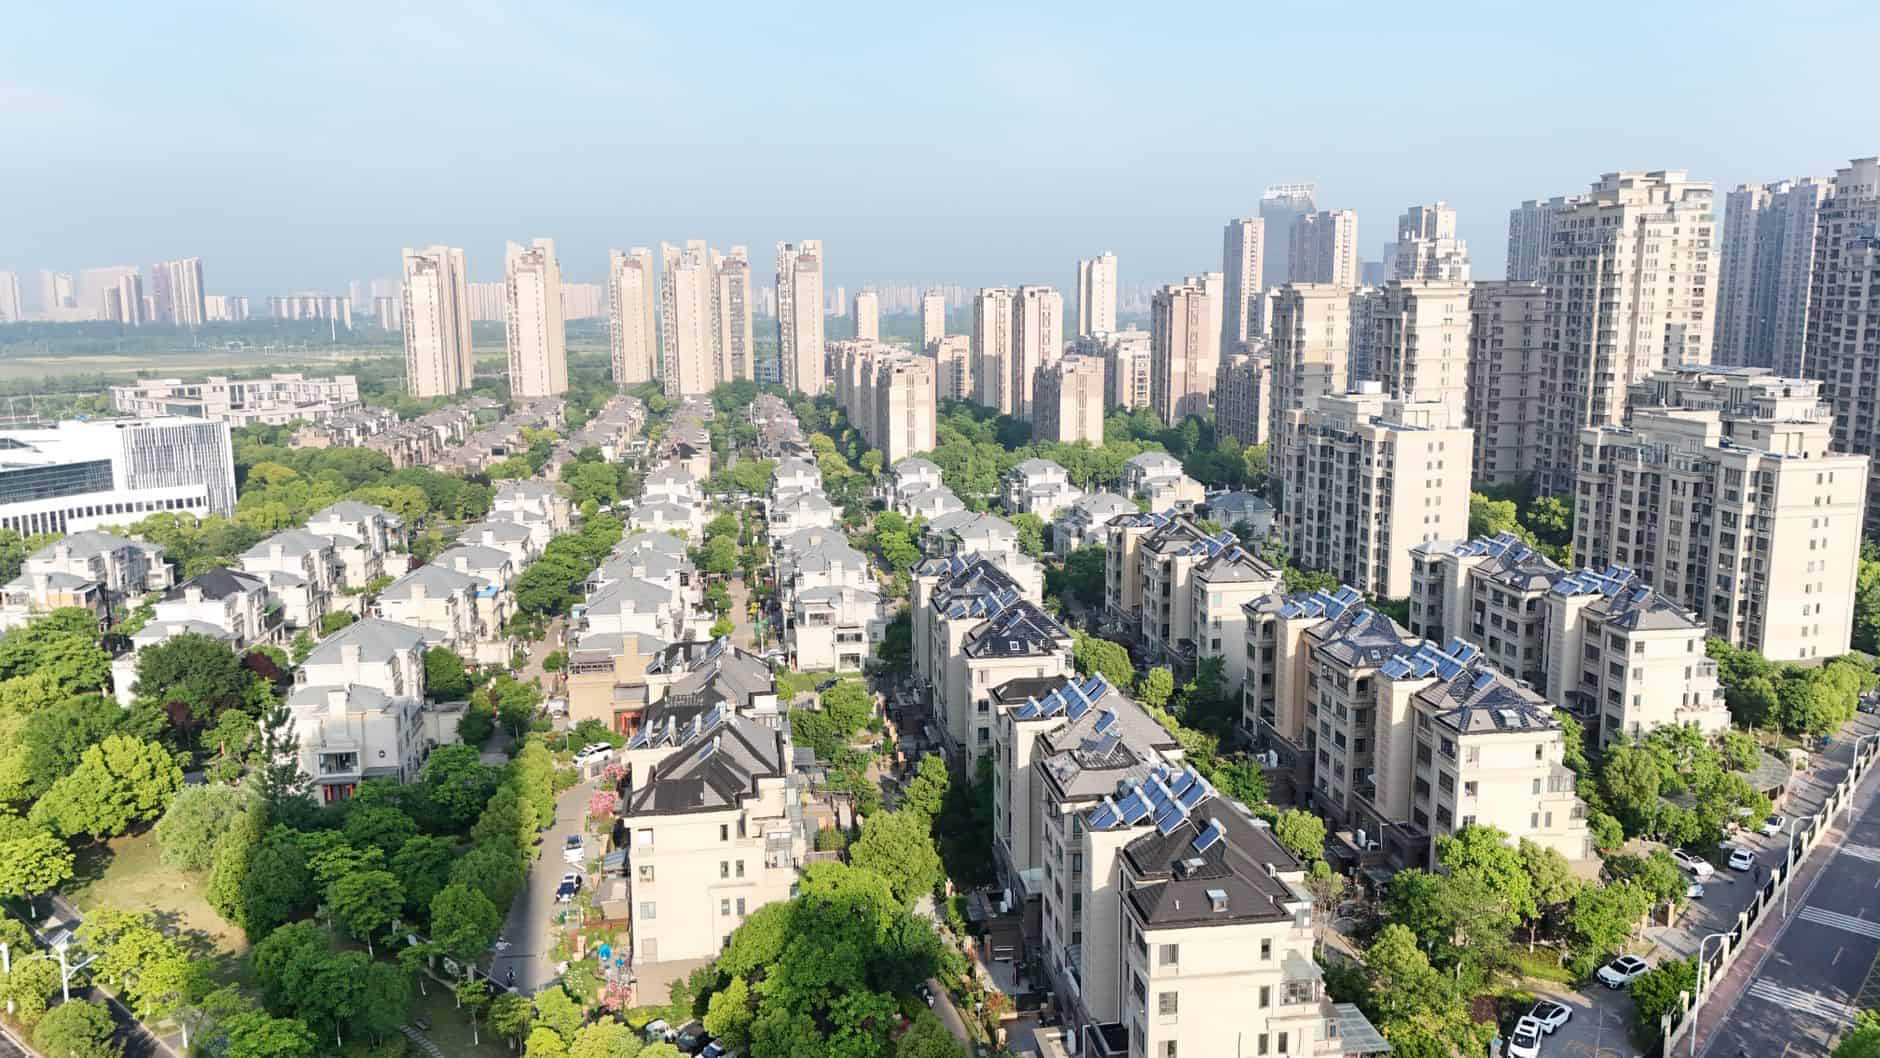
Navigering av solenergiinvesteringar enligt Solvens II: Regelefterlevnad och kapitaleffektivitet för försäkringsbolag
Solvens II-direktivet: Regelverk som styr försäkringsinvesteringar i solenergi
De Solvens II-direktivet (Direktiv 2009/138/EG), som trädde i kraft 2016 och genomgår regeländringar fram till 2026, inrättar ett harmoniserat tillsynssystem för försäkringsbolag inom hela Europeiska ekonomiska samarbetsområdet. Dess syfte är att säkerställa ekonomisk solvens och kapitaltäckning via en riskkänslig metod baserad på tre pelare: kvantitativa kapitalkrav, styrnings- och riskhanteringsstandarder, och regulatorisk rapportering skyldigheter. Detta omfattande ramverk styr hur försäkringsportföljer måste konstrueras, övervakas och rapporteras till nationella tillsynsmyndigheter enligt försäkringstillsyn protokoll.
För investeringar i förnybara energiprojekt såsom solkrafttillgångar, måste försäkringsbolag införliva de specifika risk-avkastningsprofiler som dessa tillgångar uppvisar i sina investeringsportföljer. Direktivet kräver explicit klassificering och riskvärdering av tillgångar som bidrar till övergången till hållbar finansiering, med fokus på både miljöpåverkan och försiktig kapitalförvaltning. Transparenta processer krävs för att bedöma hur dessa investeringar påverkar solvensbuffertar genom att ta hänsyn till långsiktiga operativa, marknadsmässiga och motpartsrisker.
Försäkringsbolag som använder kapital i solinfrastruktur måste etablera interna kontroller och styrningsramverk i linje med Solvens II:s förväntningar på operativ risk och marknadsrisk, särskilt under pelare 2. Den pågående förfiningen av direktivet fram till 2026 anpassar de regulatoriska förväntningarna till hållbarhetsmål som framgår av EU:s politik, vilket kräver robusta processer som integrerar miljökriterier tillsammans med riskreducering och ekonomisk solvens.
Kapitalkrav och solvenskapitalkrav (SCR) specifikt för solenergiinvesteringar
De Solvenskapitalkrav (SCR) kvantifierar nödvändiga kapitalreserver för att täcka potentiella förluster från investeringsrisk och försäkringsexponeringar inom försäkringsportföljer. För solenergiinvesteringar aggregerar SCR-beräkningen tre primära risktyper:
- Marknadsrisk: Prisvolatilitet på elmarknaderna, fluktuationer i certifikat för förnybar energi, ränteförändringar som påverkar diskonteringsräntorna och valutarisk för gränsöverskridande investeringar.
- Kreditrisk: Potentiellt fallissemang från motparter i elköpsavtal (PPA), projektfinansiärer eller utrustningsleverantörer som påverkar kassaflöden och återvinningsförmågan av tillgångar.
- Underwritingrisk: Driftsmässiga osäkerheter inklusive nedbrytningshastigheter för solcellspaneler, växelriktarfel och vädervariationer som orsakar produktionsbortfall.
För portföljer som liknar Solar Plus Gardens 10 MW solcellsprojekt utförs SCR-kalibrering med hjälp av en kombination av deterministiska scenarier (t.ex. ett ihållande elprisfall under ett år) och stokastiska simuleringar av väderberoende produktionsprofiler och motparters fallissemang. Dessa resulterar i att SCR-avgifter vanligtvis utgör en måttlig andel av det ekonomiska kapitalkravet i förhållande till traditionella tillgångsslag, vilket återspeglar den stabila långsiktiga kassaflödesgenereringsprofilen för mogna solcellstillgångar.
Försäkringsbolag samordnar sig investeringsriktlinjer med SCR-utgångar, balansering avkastning på investeringen mål mot kapitaleffektivitet. Denna riskjusterade metod optimerar portföljoptimering och kapitalinvesteringsstrategier, vilket möjliggör stabila investeringar under Solvens II-begränsningar samtidigt som finansiell stabilitet under både normala och stressade marknadsförhållanden.
Värdering av solcellstillgångar och inverkan på försäkringsrapportering
Värdering av solcellstillgångar Under Solvens II används vanligtvis modeller för diskonterat kassaflöde (DCF) som överensstämmer med implementeringsåtgärder på nivå 2 och Eiopa-riktlinjer som utfärdats för värderingskonsekvens. Dessa modeller innehåller detaljerade kassaflödesprognoser som omfattar energiproduktionsprognoser baserade på bestrålningsdata, kontraktuellt säkrade inmatningstariffer eller PPA-priser, drifts- och underhållskostnader samt reserver för kapitalutgifter och underhåll.
Tillämpningen av lämpliga rabatterade räntor är avgörande; dessa räntor måste återspegla riskprofilen för solprojekten och marknadsförhållandena, och integrera en riskfri referensränta plus en spread för tillgångsspecifika riskfaktorer, inklusive operativa risker och motpartsrisker. Diskonteringsräntor uppdateras regelbundet för att återspegla förändringar i marknadsavkastning och policymiljöer, med konservativa antaganden som krävs för att förhindra uppblåsta tillgångsvärden som kan undergräva kapitaltäckning.
Konsekventa värderingspraxis ligger till grund regulatorisk rapportering och säkerställa överensstämmelse med Solvens II:s styrningsramverk. De underlättar transparenta upplysningar i finansiella rapporter, vilket påverkar riskmått som rapporteras under pelare 2 och 3. Försäkringsbolag som antar standardiserade värderingsprotokoll minskar risken för regelefterlevnad och förbättrar tillförlitligheten i solvensberäkningar kopplade till finansiering av förnybar energi.
Riskhantering och stresstestning för solenergiinvesteringar enligt Solvens II
Enligt Solvens II:s pelare 2-krav, riskreducering innebär systematisk identifiering och hantering av risker specifika för solinvesteringar. Viktiga risker inkluderar:
- Operativ risk: Tekniska fel som driftstopp för växelriktaren, paneldegradation på i genomsnitt 0,5–0,81 TP3T per år, och variationer från klimatfaktorer som långvariga molniga perioder som påverkar effekten.
- Marknadsrisk: Förändringar i grossistpriser på el eller REC-värden, ränteförändringar som påverkar diskontering av framtida kassaflöden.
- Kreditrisk: Försämrad motparts kreditvärdighet i energiköpsavtal eller projektfinansieringsavtal.
Stresscenarier Under Solvens II simuleras flera ogynnsamma förhållanden, till exempel: en ihållande kollaps av elpriserna under 12 månader, lägre instrålning än förväntat över säsongscykler, eller samtidiga PPA-motparters fallissemang. Resultaten från dessa övningar ligger till grund för justeringar av solvenskapitalkravet och optimering av kapitalbuffertar, vilket säkerställer portföljens motståndskraft.
Portföljoptimering integrerar diversifiering över geografiska områden och teknologier för att minska koncentrationsrisken och kombinerar säkringsinstrument för marknadsrisk och försäkringsavtal som hanterar operativa misslyckanden. Due diligence-processer utvärderar motparter rigoröst och anpassar riskaptiten till regulatoriska förväntningar på hållbara investeringsmetoder.
Tillgångs- och skuldhantering och portföljoptimering inklusive solenergiinvesteringar
Tillgångs- och skuldhantering (ALM) Ramverken under Solvens II kräver exakt matchning av inflöden från kassaflöden från soltillgångar till långfristiga skulder som är typiska för liv- och pensionsförsäkringsprodukter. Soltillgångar ger stabila, förutsägbara inkomstströmmar med löptider som ofta överstiger 15–20 år på grund av energiköpsavtal eller regulatoriska tariffer, vilket gör dem lämpliga för att matcha långfristiga försäkringsskulder.
- Investeringsdiversifiering: Investeringar i solenergi minskar beroendet av räntebärande medel eller aktier, vilket minskar den totala portföljvolatiliteten.
- Hållbarhetsmål: Solprojekt är i linje med EU:s direktiv om gröna investeringar och försäkringsbolagsspecifika ESG-mandat, vilket stöder upplysningar enligt Solvens II:s hållbarhetsintegrering och debatter om gröna stödfaktorer.
- Policyramverk: Investeringsriktlinjerna innefattar begränsningar som härrör från kapitalkostnader och föränderliga regler för grön finansiering, inklusive EU:s taxonomiska överväganden och delegerade akter som påverkar definitionerna av godtagbara tillgångar.
ALM-processen följer sekvenserade finansiella modelleringssteg som börjar med detaljerad kassaflödessimulering med hjälp av bestrålnings- och marknadsprisscenarier, och integrerar känslighetsanalyser mot antaganden om skulddiskonteringsränta. Denna metod möjliggör strategiska allokeringsbeslut som balanserar riskjusterad avkastning med kapitaltäckning enligt direktivets begränsningar, vilket underlättar försäkringsgivarnas bidrag till energiomställningen samtidigt som man upprätthåller finansiell stabilitet.
Regulatoriska utmaningar och efterlevnadsöverväganden vid investeringar i solcellsprojekt
Efterlevnad av Solvens II för finansiering av förnybar energi står inför utmaningar till följd av föränderliga regleringar utfärdade av Eiopa och nationella tillsynsmyndigheter under 2026, särskilt avseende detaljerade klassificeringskriterier för gröna investeringar och transparens i hållbarhetsrapportering. Solvens II-justeringar kräver tydligare rapportering om hur solinvesteringar bidrar till eller minskar hållbarhetsmålen som är inbäddade i politiska ramverk.
Plattformar som Solar Plus Garden verkar över jurisdiktioner med enheter inklusive estniska OÜ och serbiska DOO-företag. Effektiv efterlevnad kräver noggrann juridisk och finansiell åtskillnad mellan dessa enheter för att upprätthålla regelefterlevnad, tydliga kapitalflödesregister och ansvarsskyldighetsmekanismer för att uppfylla både nationella och EU-rättsliga krav.
Försäkringsbolag måste upprätthålla noggranna efterlevnadsprotokoll för att hantera denna komplexitet och säkerställa att uppdaterade tillsynsförväntningar gällande tillgångsgodkännande, noggrann styrning och transparens följs. Lämpliga styrningsstrukturer möjliggör undvikande av regulatoriska sanktioner och stöder långsiktig kapitalanvändning i enlighet med solvens- och hållbarhetsstandarder enligt Solvens II.
Vanliga frågor
Hur påverkar Solvens II kapitalkraven för solenergiinvesteringar inom försäkringsportföljer?
Solvens II kräver att försäkringsbolag allokerar kapital proportionellt mot de flera risker – marknadsrisker, kreditrisker, operativa risker och försäkringsrisker – som identifierats i deras solinvesteringar. Kvantitativa riskmodeller inom solvenskapitalkrav bedöma dessa exponeringar för att fastställa tillräckliga kapitalbuffertar som krävs för att upprätthålla den lagstadgade kapitaltäckningen.
Vilka värderingsmetoder används för att bedöma soltillgångar enligt Solvens II-kraven?
Försäkringsbolag använder modeller för diskonterat kassaflöde (DCF) som innehåller långsiktiga kassaflödesprognoser av produktionsprognoser, avtalsvillkor såsom inmatningstariffer eller energiköpsavtal, och försiktiga rabatterade räntor. Dessa metoder säkerställer att tillgångsvärdena överensstämmer med Solvens II:s regler för finansiell rapportering och riskbedömning.
Varför är riskhantering avgörande för försäkringsbolag som investerar i solcellsprojekt inom ramen för Solvens II?
Riskhantering identifierar operativa risker som utrustningsfel, marknadsrisk på grund av prisvolatilitet, och kreditrisk från motparter. Efterlevnad av Solvens II:s riskbaserade kapitalkrav genom stresscenarier och portföljdiversifiering stöder försäkringsbolagets ekonomisk solvens och mildrar nedåtgående exponeringar.
Kan investeringar i solprojekt hjälpa försäkringsbolag att uppfylla hållbarhetsmandat och mål för gröna investeringar?
Investeringar i solcellstillgångar bidrar till investeringsdiversifiering och överensstämmer med både regelverket hållbarhetsmål och interna gröna energimandat, och därmed uppfylla en del av Solvens II-ramverkets betoning på hållbar finansintegration inom försäkringssektorn.
Slutsats
Försäkringsbolag som deltar i solenergiprojekt enligt Solvens II-direktivet måste integrera rigorösa metoder för kapitaltäckningsbedömning, värdering av soltillgångar och omfattande riskhantering. Plattformar som Solar Plus Garden exemplifierar strukturer som underlättar investeringar i förnybar energi inom ett transparent och kompatibelt ramverk som tillgodoser komplexa juridiska enheter och föränderliga regelstandarder.
Att upprätthålla vaksamhet kring löpande Solvens II-uppdateringar och dynamiska marknadsförhållanden stöder anpassningsbara investeringsstrategier för effektiv kapitalallokering som upprätthåller finansiell stabilitet och anpassa sig till det bredare energiomställningen. Denna strategiska anpassning säkerställer att försäkringsbolag kan uppfylla regulatoriska krav samtidigt som de genererar hållbar avkastning och främjar sitt miljöansvar.
Relaterad läsning
- Navigering av regleringskapital för solinvesteringar: Säkerställa efterlevnad och optimera finansiering för 10 MW solprojekt
- Omfattande guide till riskkapital för solinvesteringar: Navigera möjligheter och risker under 2026-2027
- Navigera Basel III-efterlevnad för solenergiinvesteringar: Vad finansinstitut måste veta











