







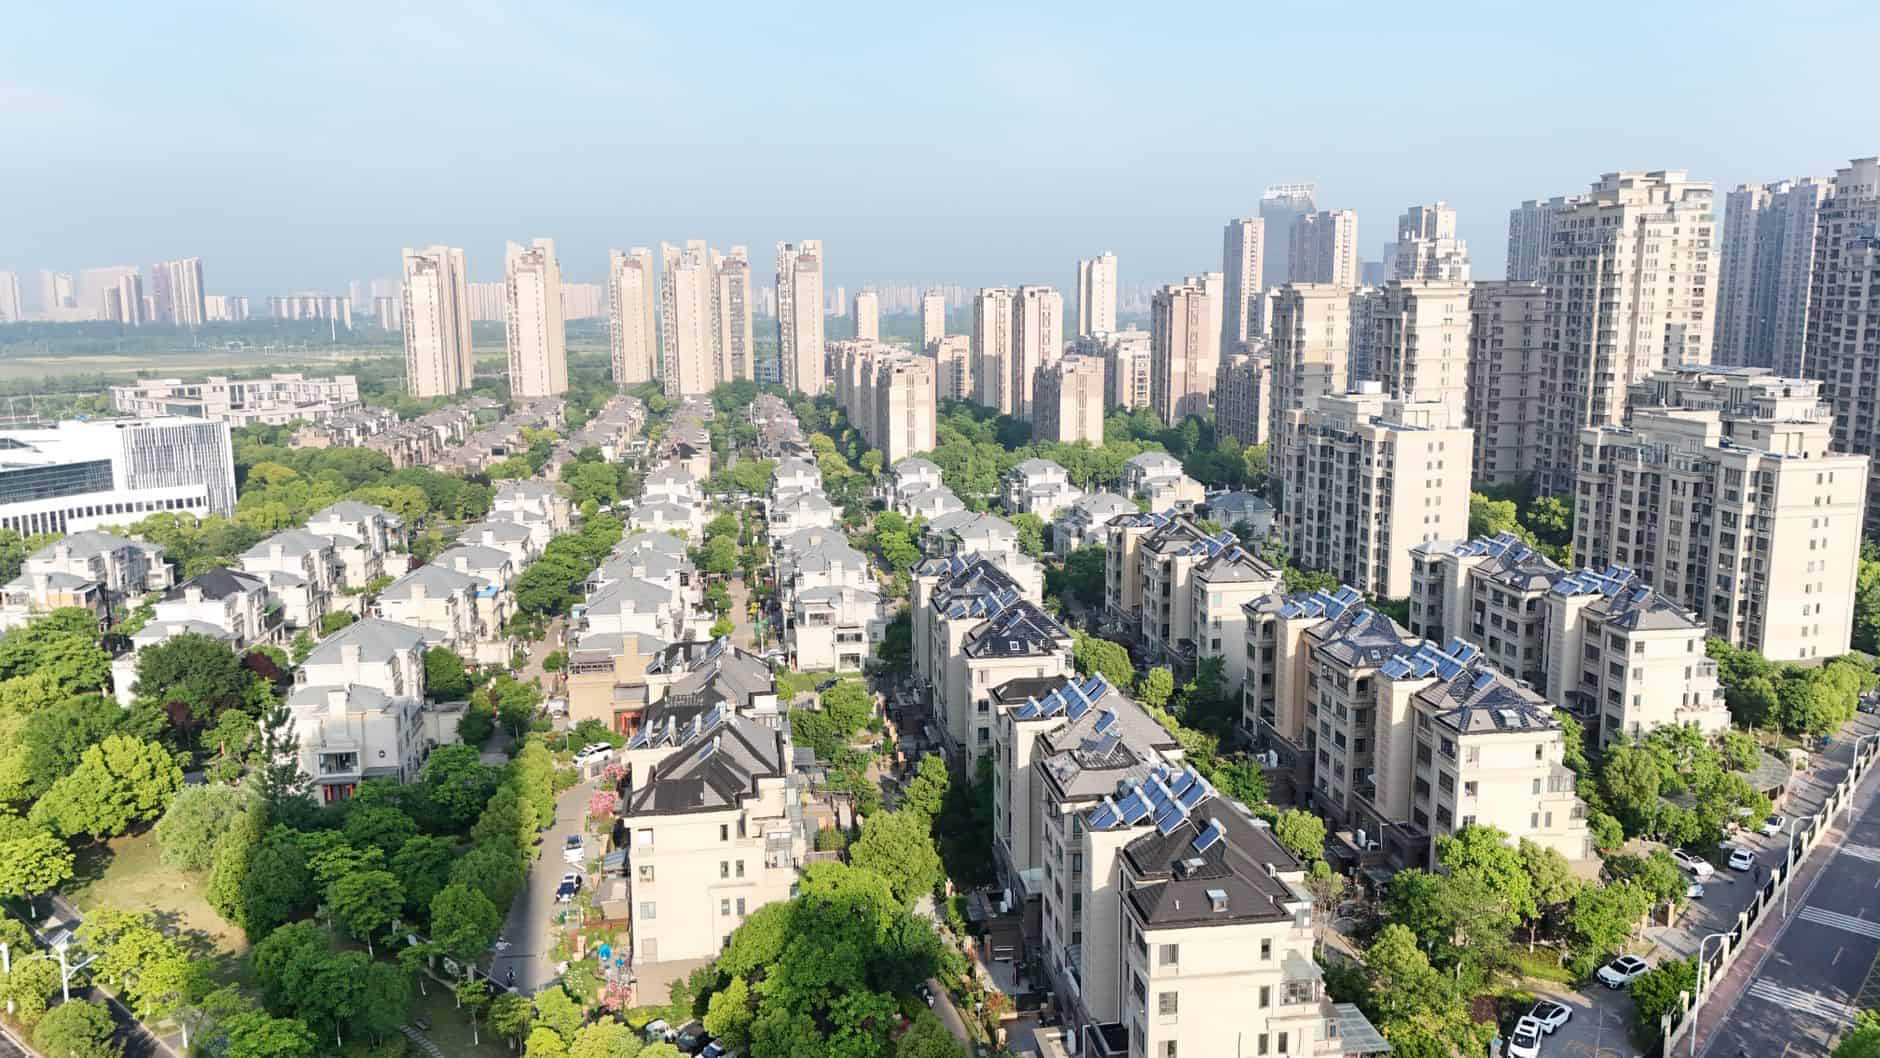
Сналажење у инвестицијама у соларну енергију у оквиру Солвентности II: Усклађеност са прописима и капитална ефикасност за осигураваче
Директива о солвентности II: Регулаторни оквир који регулише улагања осигурања у соларну енергију
The Директива о солвентности II (Директива 2009/138/ЕЗ), која је ступила на снагу 2016. године и која је подложна регулаторним прилагођавањима до 2026. године, успоставља хармонизовани надзорни режим за осигуравајуће компаније широм Европског економског простора. Његова сврха је да обезбеди финансијска солвентност и адекватност капитала путем приступа осетљивог на ризик заснованог на три стуба: квантитативни капитални захтеви, стандарди управљања и ризика и регулаторно извештавање обавезе. Овај свеобухватни оквир регулише како се портфолији осигурања морају конструисати, надгледати и извештавати националним супервизорима у складу са надзор осигурања протоколи.
За инвестиције у пројекти обновљивих извора енергије као што су средства за соларну енергију, осигуравачи морају да укључе посебне профиле ризика и приноса које ова имовина показује у своје инвестициони портфолији. Директива захтева експлицитну класификацију и процену ризика имовине која доприноси преласку на одрживо финансирање, са фокусом на утицај на животну средину и разумно управљање капиталом. Транспарентни процеси су обавезни за процену како ове инвестиције утичу на заштитне слојеве солвентности узимајући у обзир дугорочне оперативне, тржишне и ризике друге стране.
Осигуравачи који улажу капитал у соларну инфраструктуру морају успоставити интерне контроле и оквире управљања усклађене са очекивањима оперативног и тржишног ризика из директиве Solventnost II, посебно у оквиру другог стуба. Текуће усавршавање директиве до 2026. године усклађује регулаторна очекивања са циљеви одрживости произилазе из политика ЕУ, захтевајући робусне процесе који интегришу еколошке критеријуме заједно са ублажавање ризика и финансијска солвентност.
Захтеви за капитал и захтев за солвентни капитал (SCR) специфични за инвестиције у соларну енергију
The Захтев за солвентни капитал (SCR) квантификује потребне капиталне резерве за покривање потенцијалних губитака од инвестициони ризик и осигуравајуће изложености унутар портфолија осигуравача. За инвестиције у соларну енергију, израчунавање SCR-а агрегира три примарна типа ризика:
- Тржишни ризик: Волатилност цена на тржиштима електричне енергије, флуктуације сертификата за обновљиву енергију (REC), промене каматних стопа које утичу на дисконтне стопе и валутни ризик за прекограничне инвестиције.
- Кредитни ризик: Потенцијално неизвршење обавеза уговора о куповини електричне енергије (УКУП), финансијера пројеката или добављача опреме од стране уговорних страна, што утиче на новчане токове и надокнадивост имовине.
- Осигуравајући ризик: Оперативне неизвесности, укључујући стопе деградације фотонапонских (ПВ) панела, квар инвертора и променљивост времена што узрокује пад производње.
За портфолије који подсећају на соларни пројекат од 10 MW компаније Solar Plus Garden, калибрација SCR-а се спроводи коришћењем комбинације детерминистичких сценарија (нпр. континуирани пад цене електричне енергије 20% током једне године) и стохастичких симулација профила производње зависних од временских услова и неизвршења обавеза противних страна. Ово резултира тиме да SCR трошкови обично чине умерен удео економских капиталних захтева у односу на традиционалне класе имовине, што одражава стабилан дугорочни профил генерисања новчаног тока зрелих соларних средстава.
Осигуравачи се усклађују инвестиционе смернице са SCR излазима, балансирање повраћај инвестиције циљева у односу на ефикасност капитала. Овај приступ прилагођен ризику оптимизује оптимизација портфолија и стратегије распоређивања капитала, омогућавајући стабилна улагања под ограничењима Солвентности II уз одржавање финансијска стабилност и у нормалним и у стресним тржишним условима.
Процена вредности соларне имовине и утицај на финансијско извештавање осигурања
Процена вредности соларне имовине У оквиру Солвентности II обично се користе модели дисконтованог новчаног тока (DCF) који су у складу са имплементационим мерама нивоа 2 и смерницама EIOPA издатим ради доследности вредновања. Ови модели укључују детаљне пројекције новчаног тока обухватајући прогнозе производње енергије на основу података о зрачењу, уговорно обезбеђене откупне тарифе или цене по споразуму о куповини електричне енергије (ППА), оперативне трошкове и трошкове одржавања и резерве за одржавање капиталних издатака.
Примена одговарајућих дисконтне стопе је кључно; ове стопе морају одражавати профил ризика соларних пројеката и тржишне услове, интегришући безризичну референтну стопу плус маржу за факторе ризика специфичне за имовину, укључујући оперативне ризике и ризике друге стране. Дисконтне стопе се периодично ажурирају како би одражавале промене у тржишним приносима и политичким окружењима, уз конзервативне претпоставке које су обавезне како би се спречило надувавање вредности имовине које би могло да поткопа тржиште. адекватност капитала.
Доследне праксе вредновања су основа регулаторно извештавање и осигуравају усклађеност са оквиром управљања Солвентности II. Они олакшавају транспарентно објављивање у финансијским извештајима, утичући на мере ризика пријављене у оквиру стубова 2 и 3. Осигуравачи који усвајају стандардизоване протоколе за процену смањују ризик од усклађености са прописима и побољшавају поузданост прорачуна солвентности повезаних са финансирањем обновљивих извора енергије.
Управљање ризицима и тестирање стреса за инвестиције у соларну енергију у складу са Солвентношћу II
Према захтевима другог стуба Закона о солвентности II, ублажавање ризика подразумева систематску идентификацију и управљање ризицима специфичним за инвестиције у соларну енергију. Кључни ризици укључују:
- Оперативни ризик: Технички кварови као што су застој инвертора, деградација панела у просеку 0,5-0,8% годишње и варијабилност од климатских фактора попут продужених облачних периода који утичу на излаз.
- Тржишни ризик: Промене велепродајних цена електричне енергије или вредности РЕЦ-а, промене каматних стопа које утичу на дисконтовање будућих новчаних токова.
- Кредитни ризик: Погоршање кредитне способности уговорне стране у уговорима о куповини пића или уговорима о финансирању пројеката.
Стрес сценарији У оквиру Солвентности II симулирају се вишеструки неповољни услови, на пример: пад цене електричне енергије током 12 месеци, нижа него очекивана зрачење током сезонских циклуса или истовремене неизвршења обавеза противстраних страна у оквиру ППА. Резултати ових вежби утичу на прилагођавања SCR-а и оптимизацију капиталних заштитних слојева, обезбеђујући отпорност портфолија.
Оптимизација портфолија укључује диверзификацију по географским подручјима и технологијама како би се ублажио ризик концентрације и комбинује инструменте за заштиту од тржишног ризика и уговоре о осигурању који се баве оперативним кваровима. Процеси дужне пажње ригорозно процењују уговорне стране, усклађујући склоност ка ризику са регулаторним очекивањима за одрживе инвестиционе праксе.
Управљање имовином и обавезама и оптимизација портфолија, укључујући инвестиције у соларну енергију
Управљање имовином и обавезама (ALM) Оквири према Солвентности II захтевају прецизно усклађивање прилива од новчаних токова соларне имовине са дугорочним обавезама типичним за производе животног и пензионог осигурања. Соларна имовина обезбеђује стабилне, предвидљиве токове прихода са трајањем које често прелази 15-20 година због уговора о куповини електричне енергије или регулаторних тарифа, што их чини погодним за усклађивање дугорочних обавеза осигурања.
- Диверзификација инвестиција: Инвестиције у соларну енергију смањују зависност од фиксног прихода или акција, смањујући укупну волатилност портфолија.
- Циљеви одрживости: Соларни пројекти су усклађени са директивама ЕУ о зеленим инвестицијама и ESG мандатима специфичним за осигураваче, подржавајући објављивање информација у оквиру интеграције одрживости Солвентности II и дебата о фактору зелене подршке.
- Оквири политике: Смернице за инвестирање укључују ограничења која произилазе из капиталних трошкова и прописа о зеленом финансирању који се развијају, укључујући разматрања таксономије ЕУ и делегиране акте који утичу на дефиниције подобне имовине.
Процес управљања активним и пасивним тржиштима прати кораке финансијског моделирања почевши од детаљне симулације новчаног тока коришћењем сценарија зрачења и тржишних цена, интегришући анализе осетљивости у односу на претпоставке о дисконтној стопи обавеза. Овај приступ омогућава стратешке одлуке о алокацији које балансирају приносе прилагођене ризику са адекватност капитала према ограничењима директиве, олакшавајући доприносе осигуравача за енергетска транзиција док подржава финансијска стабилност.
Регулаторни изазови и разматрања усклађености за улагање у соларне пројекте
Усклађеност са Солвентношћу II за финансирање обновљивих извора енергије суочава се са изазовима који произилазе из еволуирајућих прописа које су издали EIOPA и национални надзорни органи 2026. године, посебно у вези са детаљним критеријумима класификације за зелене инвестиције и транспарентност у објављивању информација о одрживости. Прилагођавања Солвентности II захтевају јасније извештавање о томе како инвестиције у соларну енергију доприносе или умањују циљеве одрживости уграђене у оквири политике.
Платформе као што је Solar Plus Garden послују у међујурисдикцији са ентитетима, укључујући естонске OÜ и српске DOO компаније. Ефикасна усклађеност налаже прецизну правну и финансијску сегрегацију између ових ентитета како би се одржало усклађеност са прописима, јасне евиденције о токовима капитала и механизми одговорности како би се задовољили и национални и законски захтеви ЕУ.
Осигуравајућа друштва морају одржавати темељне протоколе усклађености како би се снашла у овој сложености, осигуравајући поштовање ажурираних надзорних очекивања у погледу подобности имовине, марљивости управљања и транспарентности. Правилне структуре управљања омогућавају избегавање регулаторних санкција и подржавају дугорочно распоређивање капитала у складу са стандардима солвентности и одрживости према Солвентности II.
Честа питања
Како Солвентност II утиче на капиталне захтеве за инвестиције у соларну енергију у оквиру портфолија осигурања?
Солвентност II захтева од осигуравача да расподеле капитал пропорционално вишеструким ризицима – тржишним, кредитним, оперативним и осигуравајућим – идентификованим у њиховим инвестицијама у соларну енергију. Квантитативни модели ризика унутар капитални захтев за солвентност проценити ове изложености како би се утврдили адекватни капитални бафери неопходни за одржавање адекватности регулаторног капитала.
Које методе вредновања се користе за процену соларне имовине према захтевима Солвентности II?
Осигуравачи користе моделе дисконтованог новчаног тока (DCF) који укључују дугорочне пројекције новчаног тока прогноза производње, уговорних услова као што су фид-ин тарифе или уговори о куповини електричне енергије, и разумних дисконтне стопе. Ове методе осигуравају да су вредности имовине усклађене са правилима финансијског извештавања и процене ризика Солвентности II.
Зашто је управљање ризицима кључно за осигураваче који улажу у соларне пројекте у оквиру Солвентности II?
Управљање ризицима идентификује оперативне ризике као што је квар опреме, тржишни ризик због нестабилности цена, и кредитни ризик од контрагента. Усклађеност са захтевима за капитал заснован на ризику из Солвентности II путем стресни сценарији и диверзификација портфолија подржава осигуравача финансијска солвентност и ублажава изложеност негативним утицајима.
Може ли улагање у соларне пројекте помоћи осигуравачима да испуне обавезе одрживости и циљеве зелених инвестиција?
Улагање у соларне објекте доприноси диверзификација инвестиција и усклађен је са оба регулаторна циљеви одрживости и интерни мандате за зелену енергију, чиме се испуњава део нагласка оквира Солвентности II на одрживој финансијској интеграцији унутар сектор осигурања.
Закључак
Осигуравачи који се баве пројектима соларне енергије у оквиру Директива о солвентности II морају да интегришу ригорозне праксе у процени адекватности капитала, вредновању соларне имовине и свеобухватном управљању ризицима. Платформе попут Солар Плус Гарден представљају пример структура које олакшавају улагања у обновљиве изворе енергије унутар транспарентног, усклађеног оквира који прихвата сложене правне субјекте и еволуирајуће регулаторне стандарде.
Праћење текућих ажурирања Солвентности II и динамичних тржишних услова подржава адаптивне инвестиционе стратегије за ефикасну расподелу капитала које подржавају финансијска стабилност и ускладити се са ширим енергетска транзиција. Ово стратешко усклађивање осигурава да осигуравачи могу да испуне регулаторне захтеве, истовремено генеришући одрживе приносе и унапређујући своје еколошке одговорности.
Повезано читање
- Сналажење у регулаторном капиталу за инвестиције у соларну енергију: Обезбеђивање усклађености и оптимизација финансирања за соларне пројекте од 10 MW
- Свеобухватни водич за ризични капитал за улагање у соларну енергију: Сналажење у могућностима и ризицима у периоду 2026-2027.
- Сналажење у складу са Базелским споразумом III за инвестиције у соларну енергију: Шта финансијске институције морају знати











