







Razumevanje solarnog dela ulaganja u ETF-ove: Uvidi i analize za 2026. godinu
Definisanje solarnog dela ETF-a: Šta investitori treba da znaju
Solarni deo ETF-a odnosi se na segment portfolija fonda posebno alociran kompanijama i imovini koja posluje u industriji solarne energije. To uključuje firme koje se bave fotonaponska proizvodnja (PV) panela, razvoj solarnih projekata, usluge instalacije i inovacije u solarnoj tehnologiji. Unutar šire kategorije energetskih ETF-ova, koji mogu pokrivati više obnovljivih izvora kao što su vetar, hidroenergija i bioenergija, ETF-ovi fokusirani na solarnu energiju koncentrišu svoju izloženost prvenstveno na ulaganja vezana za solarnu energiju.
Na primer, Invesco Solar ETF (tiker: TAN) je značajan energetski ETF sa koncentrisanim fokusom na kompanije za solarnu energiju. TAN obično drži između 40% i 60% svoje neto imovine u kompanijama koje se bave solarnom energijom, prema objavljivanju portfolija za prvi kvartal 2026. godine, u poređenju sa diverzifikovanijim ETF-ovima za čistu energiju koji raspoređuju imovinu u različitim sektorima obnovljivih izvora energije. Ova raspodela se prati prema metodologijama indeksa kao što je MAC Global Solar Energy Index, koji prati kompanije koje se prvenstveno bave proizvodnjom i tehnologijom solarne energije.
- Solarni deo ETF-a: Deo energetskog ETF-a namenjen kompanijama i imovini solarne energije, obično između 40%-60% u fokusiranim fondovima.
- Invesko Solar ETF (TAN): Fond trgovani na berzi, specifičan za solarni sektor, sa koncentrisanim ulaganjima u solarnu energiju.
- Energetski ETF-ovi: Investicioni fondovi koji pokrivaju energetske sektore, od široke čiste energije do nišnih segmenata poput solarne energije.
- Sastav portfolija i fonda: Procentualna raspodela imovine unutar ETF-a koja predstavlja izloženost industriji solarne energije.
Analiza udela u Invesco Solar ETF (TAN) i njihov uticaj na sektor
Portfolio Invesco Solar ETF-a pokazuje koncentraciju u ključnim podsektorima solarne energije: proizvodnji modula, invertorskoj tehnologiji i solarnim softverskim rešenjima. Od prvog kvartala 2026. godine, 10 najvećih udela TAN-a čini približno 65% njegove ukupne neto vrednosti imovine (NAV), što ilustruje fokusiranu izloženost industriji. Među njima, tri vodeće kompanije predstavljaju otprilike 35% NAV-a:
- Enfazna energija: Specijalizuje se za solarne mikroinvertore koji pretvaraju jednosmernu struju u naizmeničnu, poboljšavajući efikasnost i pouzdanost fotonaponskog sistema.
- SolarEdž tehnologije: Pruža rešenja za invertere i optimizatore snage koja su ključna za poboljšanje izlaza solarnih panela i integraciju u mrežu.
- Prvi solarni: Proizvodi tankoslojne solarne panele sa manjim ekološkim otiskom, primenjujući naprednu CdTe (kadmijum telurid) tehnologiju.
Značajno učešće u ovim kompanijama izlaže cenovne performanse TAN-a specifičnim pokretačima sektora kao što su fluktuacije lanca snabdevanja komponentama, carinske politike uvoza solarne energije koje regulišu entiteti poput Svetske trgovinske organizacije i tehnološki ciklusi istraživanja i razvoja u proizvodnji invertora i modula. Shodno tome, prinosi TAN-a pažljivo prate trendove u solarnoj industriji, povećavajući volatilnost u odnosu na šire ETF-ove čiste energije sa diverzifikovanim energetskim ulaganjima.
Karakteristike cena i prinosa ETF-ova solarne energije u 2026. godini
U 2026. godini, ETF-ovi za solarnu energiju, uključujući TAN, doživeli su fluktuacije cena od početka godine između 8% i 15% na kraju prvog kvartala, na osnovu podataka o cenama koje se trguju na Nasdaq-u. Ova varijabilnost je u korelaciji sa povećanim globalnim dodatkom kapaciteta solarnih projekata – procenjenim na 14% međugodišnji porast prema Međunarodnoj agenciji za obnovljivu energiju (IRENA) – i regulatornim promenama kao što su ažurirani podsticaji EU za solarne tarife koji stupaju na snagu od januara 2026. godine.
Vozači povratka uključuju:
- Promene politika: Promene u nacionalnim standardima portfolija obnovljivih izvora energije i ažuriranja subvencija, poput produženja Zakona o smanjenju inflacije u SAD, imaju neposredni uticaj na vrednovanje solarne industrije što se odražava u cenama ETF-ova.
- Tržišna potražnja: Povećana nabavka solarne energije za kompanije i komunalne usluge u okviru dugoročnih ugovora o kupovini električne energije (PPA) jača vrednovanje imovine unutar ETF fondova.
- Tehnološki napredak: Usvajanje dvostranih solarnih panela — koji hvataju sunčevu svetlost sa obe strane — i poboljšani standardi efikasnosti invertora (u skladu sa IEC 61727) smanjuju troškove na nivou sistema, što koristi proizvođačima i integratorima.
Dividendni prinos za TAN ostaje skroman, u rasponu od približno 0,4% do 0,6% u prvom kvartalu 2026. godine, što odražava fokus solarne industrije na reinvestiranje. Investitori koji ciljaju na prihod moraju uzeti u obzir orijentaciju TAN-a ka rastu i shodno tome niži dividendni prinos u poređenju sa drugim ETF-ovima za čistu energiju sa zrelijim izvorima energije.
Struktura troškova i odnosi troškova u poređenju solarnih ETF-ova
Invesko Solar ETF (TAN) naplaćuje koeficijent troškova od približno 0,70% godišnje u 2026. godini. Ovaj trošak je u suprotnosti sa širokim fondovima za čistu energiju kao što je Vangard Global Klin Enerdži ETF (tiker: VCEB), koji izveštava o koeficijentima troškova bližim 0,40%-0,50%. Koeficijenti troškova direktno smanjuju neto prinose i negativno se akumuliraju tokom dužih perioda držanja, što je ključno razmatranje pri proceni dugoročnih investicija u solarne ETF-ove.
- Uticaj na neto prinose: Na primer, razlika od 0,3% u koeficijentima troškova primenjena tokom 10-godišnjeg horizonta može značajno smanjiti konačnu vrednost portfolija, pod pretpostavkom konstantnih stopa rasta fonda.
- Transparentnost naknada: Svi koeficijenti troškova objavljeni su u prospektima ETF-ova i godišnjim podnescima SEC-u (kao što je obrazac N-PORT), što omogućava investitorima dužnu pažnju u vezi sa troškovima ETF-ova za solarnu energiju u odnosu na čistu energiju.
- Efekti perioda držanja: Kratkoročni trgovci doživljavaju proporcionalno veći uticaj troškova zbog raspona ponude i potražnje pored odnosa troškova, dok investitori koji kupuju i drže akcije se suočavaju sa složenim efektima troškova.
Investitori koji ciljaju na visoku izloženost solarnoj industriji putem ETF-ova poput TAN-a trebalo bi da uporede veće troškove sa prednostima mogućnosti rasta specifičnih za sektor u poređenju sa jeftinijim, ali širim fondovima za čistu energiju.
Tržišno raspoloženje i dinamika trgovanja za ETF-ove solarne energije
Od maja 2026. godine, TAN je prijavio da je imovina pod upravljanjem (AUM) blizu $4 milijardi, praćena na Nasdaq-u sa prosečnim dnevnim obimom trgovanja iznad 300.000 akcija. Ovi obimi obezbeđuju dovoljnu likvidnost za podršku portfolio trgovine i institucionalnim i malim investitorima sa rasponima ponude i potražnje, obično ispod 0,05%. Visoka likvidnost pomaže u efikasnom određivanju cena i minimizira troškove trgovanja prilikom podešavanja izloženosti ETF-ovima.
Faktori volatilnosti i raspoloženja uključuju:
- Makroekonomski uslovi: Promene kamatnih stopa, podaci o inflaciji i trendovi na tržištu akcija u velikoj meri utiču na akcije solarnog sektora uključene u ETF-ove.
- Obaveštenja o politikama: Nedavni američki carinski propisi o uvozu solarne energije, ažurirani u prvom kvartalu 2026. godine, i izmene subvencija za obnovljive izvore energije Evropske unije izazvali su kratkoročne korekcije cena i skokove obima trgovanja.
- Događaji na tržištu 2026: Planirano proširenje kapaciteta za proizvodnju solarne energije u Kini i evoluirajući planovi potrošnje na stimulaciju infrastrukture u SAD uticali su na tržišna očekivanja koja utiču na neto vrednost aktive kompanije TAN.
Aktivno praćenje ovih tržišnih faktora je neophodno za investitore fokusirane na trgovanje ili dugoročno držanje solarnih ETF-ova kako bi predvideli rizike i mogućnosti specifične za sektor.
Procena izloženosti solarnog sektora kroz ETF portfolije
Izloženost solarnog sektora unutar ETF portfolija obično se određuje pravilima praćenja indeksa koje sprovode menadžeri fondova. Solarni ETF-ovi raspoređuju sredstva na osnovu klasifikacije kompanija u okviru industrijskih standardnih kodova kao što je podindustrija solarne energije Globalnog standarda klasifikacije industrije (GICS), uključujući proizvođače, instalatere i pružaoce usluga.
- Fokusirani solarni ETF-ovi održavaju izloženost povezanu sa solarnom energijom u rasponu od 40% do iznad 90%, u zavisnosti od kriterijuma za uključivanje i osnovnog sastava indeksa.
- Izloženost sunčevoj svetlosti može se proširiti izvan tradicionalnih modula i invertora na nove tehnologije kao što je skladištenje energije upareno sa solarnom energijom i sektore u nastajanju poput agrivoltaike.
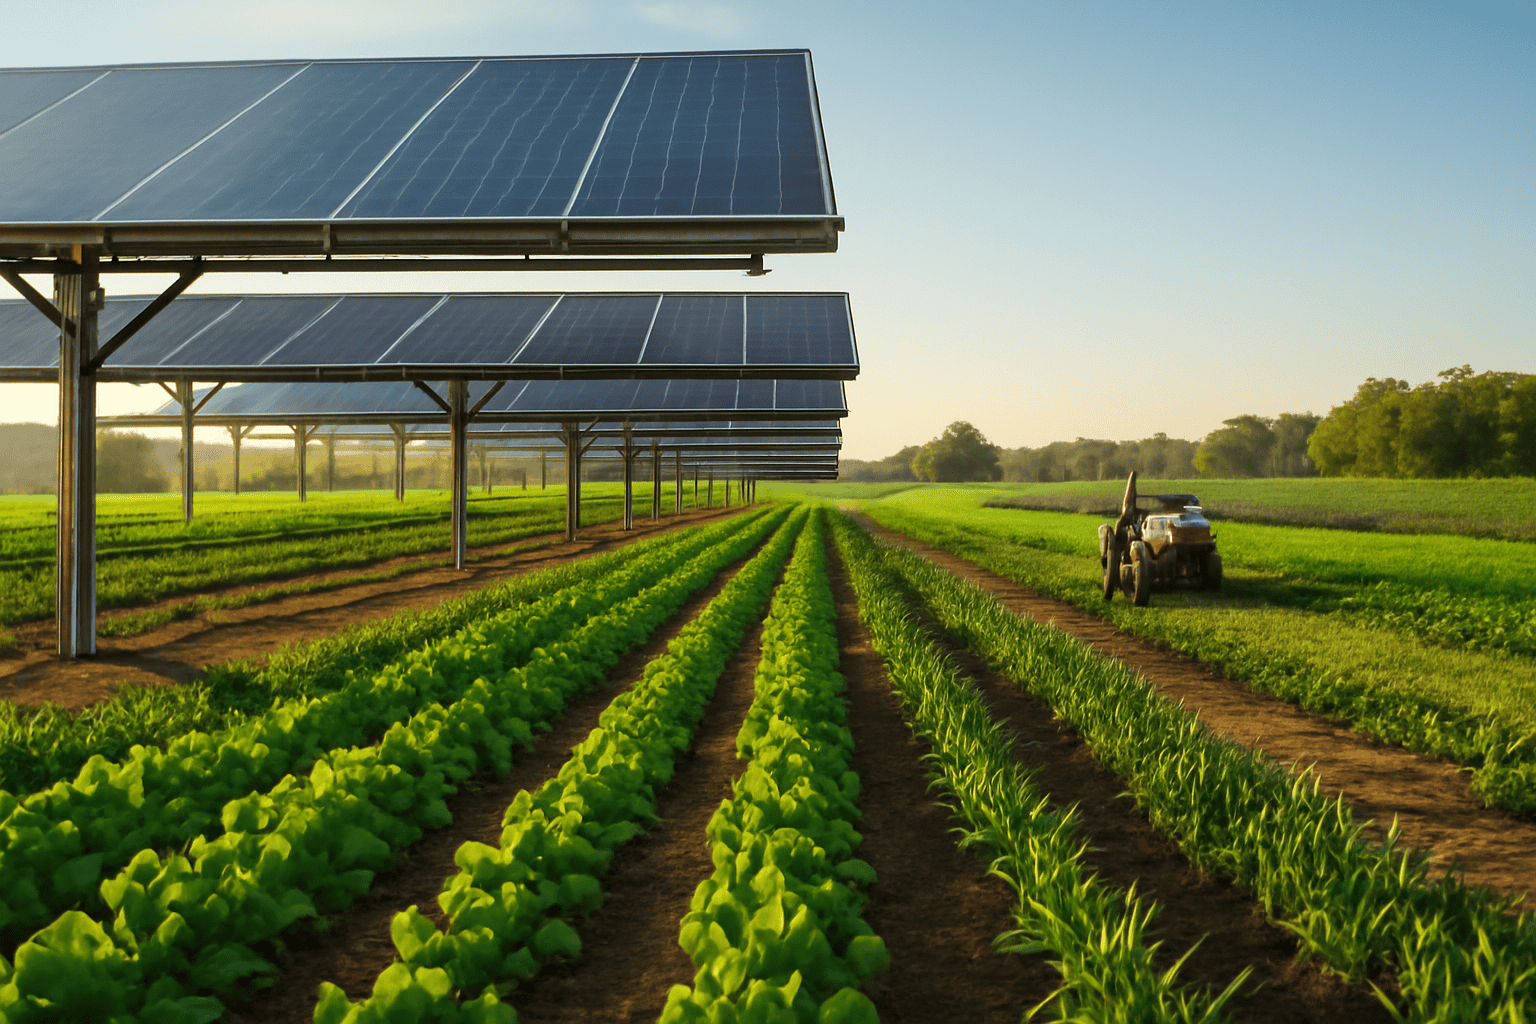
Na primer, agrivoltaični projekat kompanije Solar Plus Garden od 10 MW integriše proizvodnju solarne energije sa lokalnom poljoprivredom, što je primer hibridnog modela koji je retko zastupljen u ETF-ovima, ali sa potencijalom za buduće uključivanje kako se sektor bude diverzifikovao. Iako agrivoltaiku trenutno čini minimalni podskup globalnih solarnih kapaciteta, njegovo komercijalno skaliranje može uticati na sastav portfolija i promene metodologije indeksa u narednim godinama.
Poređenje Invesco Solar ETF-a sa drugim vodećim ETF-ovima za čistu energiju
Poređenje TAN-a sa širim ETF-ovima za čistu energiju, kao što su Vanguard-ov Global Clean Energy ETF (VCEB) i iShares Global Clean Energy ETF (ICLN), otkriva ključne razlike relevantne za izloženost sektora, troškove i upravljanje rizicima:
- Koeficijenti troškova: Vangardov ETF za čistu energiju ima niži koeficijent troškova, približno 0,40%, u poređenju sa TAN-ovih 0,70%, što utiče na neto prinos tokom dugoročnih investicionih horizonta.
- Sastav portfolija: TAN investira preko 60% u kompanije za solarnu energiju, povećavajući rizik koncentracije specifičan za akcije i sektor, dok VCEB i ICLN diverzifikuju u vetroenergiju, hidroenergiju i druge obnovljive izvore energije, smanjujući volatilnost jednog sektora.
- Prinosi i rast dividendi: Dividendni prinos TAN-a je u rasponu od 0,4%-0,6%, što je manje od diverzifikovanih ETF-ova za čistu energiju koji daju prinos bliži 1,0%, što odražava različite nivoe zrelosti u energetskim podsektorima.
- Geografske i indeksne razlike: TAN pretežno obuhvata severnoameričke i odabrane međunarodne kompanije za solarnu energiju prema MAC Global Solar Index-u. Nasuprot tome, ICLN i VCEB prate globalne indekse obnovljivih izvora energije, pružajući širu regionalnu i valutnu diverzifikaciju.
Ova poređenja pokazuju kompromise između fokusiranog potencijala rasta solarne energije i volatilnosti izloženosti naspram diverzifikovanih portfolija obnovljivih izvora energije koji nude stabilniji prihod i ublažavanje rizika.
Integrisanje investicija u solarne ETF fondove u solarne projekte koje vodi zajednica: perspektiva iz Solar Plus Garden-a
Solar Plus Garden nudi komplementarni, direktni investicioni model koji se razlikuje od javno trgovanih ETF-ova, kombinujući vlasništvo nad operativnom solarnom elektranom od 10 MW sa agronaponskim aktivnostima vođenim zajednicom. Prihodi ostvareni od solarne elektrane podržavaju inicijative zajednice zasnovane na članstvu, transparentno upravljanje troškovima i lokalnu proizvodnju poljoprivredno-prehrambenih proizvoda.
- Struktura investicije: Za razliku od ETF-ova koji pružaju pasivnu izloženost solarnoj industriji putem trgovanja akcijama, Solar Plus Garden uključuje direktno vlasništvo nad imovinom kroz dvostruku strukturu estonskog OÜ i srpskog DOO, što omogućava usklađenost sa propisima i zaštitu investitora prilagođenu projektima solarne energije u zajednici.
- Tokovi prihoda: Operativni prihodi finansiraju i prinose investitora i beneficije članstva u zajednici, a sredstva se upravljaju preko eskrou računa kako bi se osigurala odgovornost i ograničili neovlašćeni troškovi.
- Putovanje investitora: Slojeviti investicioni pristup uključuje članarine za pristup bašti odvojeno od ulaganja u solarnu energiju, usklađujući učešće zajednice sa finansiranjem obnovljivih izvora energije.
Kombinovanje ETF fondova sa lokalnom solarnom imovinom, poput one u Solar Plus Garden-u, omogućava diverzifikovanu izloženost industriji solarne energije, istovremeno podržavajući održive, lokalizovane inicijative za uticaj u skladu sa promenljivim preferencijama investitora u 2026. godini i nadalje.
Često postavljana pitanja
- Koje su glavne razlike između Invesco Solar ETF-a (TAN) i širih ETF-ova za čistu energiju?
- Invesko Solar ETF (TAN) namenjuje 40-601TP3T imovine eksplicitno kompanijama za solarnu energiju, izlažući investitore riziku i potencijalu rasta specifičnom za sektor. Nasuprot tome, širi ETF-ovi za čistu energiju uključuju diverzifikovaniji niz obnovljivih izvora kao što su vetar, hidroenergija i bioenergija, što često rezultira manjim direktnim izlaganjem sunčevoj svetlosti i uravnoteženijim profilima rizika i prinosa.
- Kako koeficijenti troškova u solarnim ETF-ovima utiču na prinose investitora tokom vremena?
- Koeficijenti troškova smanjuju neto prinose. Na primer, koeficijent troškova TAN-a od oko 0,70% godišnje premašuje neke široke ETF-ove za čistu energiju od približno 0,40%-0,50%. Tokom više godina, čak i male razlike u troškovima se akumuliraju, značajno utičući na kumulativne prinose, posebno kod fondova za solarnu energiju usmerenih na rast sa nižim reinvestiranjem dividendi.
- Može li ulaganje u solarne ETF-ove poput TAN-a pružiti izloženost novim solarnim tehnologijama kao što je agrivoltaika?
- Trenutno, ETF-ovi za solarnu energiju prvenstveno ulažu u već uspostavljene kompanije za solarnu tehnologiju. Sektori u razvoju poput agrovoltaike – sa kombinovanim modelima poljoprivrede i solarne proizvodnje – danas su minimalno zastupljeni, ali mogu biti uključeni kako komercijalizacija napreduje i metodologije indeksa se prilagođavaju kako bi obuhvatile diverzifikovane podindustrije solarne tehnologije.
- Kakvu ulogu igra likvidnost tržišta u trgovanju solarnim ETF-ovima poput TAN-a?
- Likvidnost tržišta, koja se ogleda u dnevnim obimom trgovanja koji prelazi 300.000 akcija i ukupnom pod upravom blizu 144 milijarde rupija, omogućava efikasnu kupovinu i prodaju sa minimalnim razlikama između ponude i potražnje. Ova likvidnost olakšava precizno upravljanje portfolijom kako za maloprodajne, tako i za institucionalne investitore u solarne ETF-ove.
Zaključak
Investitori koji žele da uđu u industriju solarne energije putem ETF-ova u 2026. godini trebalo bi da izvrše objektivnu analizu ključnih faktora, uključujući sastav portfolija TAN-a, koeficijent troškova, performanse cena i likvidnost tržišta u odnosu na šire alternative čistoj energiji. TAN nudi koncentrisanu izloženost solarnom sektoru sa potencijalom rasta i višim strukturama troškova, dok diverzifikovani ETF-ovi čiste energije pružaju niže naknade i uravnoteženiju dinamiku rizika i prinosa.
Integrisanje investicionog znanja u agronaponske projekte koje vodi zajednica, kao što je Solar Plus Garden, dodatno obogaćuje portfolio strategije kombinovanjem finansijskih ciljeva sa opipljivim, uticajno vođenim vlasništvom nad imovinom. Kontinuirana evaluacija razvoja politika, tehnoloških inovacija i tržišnih trendova ostaće neophodna za optimizaciju solarnog dela investicionih odluka ETF-ova.






