







Разумевање соларног дела улагања у ETF-ове: Увиди и анализе за 2026. годину
Дефинисање соларног дела ETF-а: Шта инвеститори треба да знају
Соларни део ETF-а односи се на сегмент портфолија фонда посебно алоциран компанијама и имовини која послује у индустрији соларне енергије. То укључује фирме које се баве фотонапонска производња (PV) панела, развој соларних пројеката, услуге инсталације и иновације у соларној технологији. Унутар шире категорије енергетских ETF-ова, који могу покривати више обновљивих извора као што су ветар, хидроенергија и биоенергија, ETF-ови фокусирани на соларну енергију концентришу своју изложеност првенствено на улагања везана за соларну енергију.
На пример, Invesco Solar ETF (тикер: TAN) је значајан енергетски ETF са концентрисаним фокусом на компаније за соларну енергију. TAN обично држи између 40% и 60% своје нето имовине у компанијама које се баве соларном енергијом, према објављивању портфолија за први квартал 2026. године, у поређењу са диверзификованијим ETF-овима за чисту енергију који распоређују имовину у различитим секторима обновљивих извора енергије. Ова расподела се прати према методологијама индекса као што је MAC Global Solar Energy Index, који прати компаније које се првенствено баве производњом и технологијом соларне енергије.
- Соларни део ETF-а: Део енергетског ETF-а намењен компанијама и имовини соларне енергије, обично између 40%-60% у фокусираним фондовима.
- Инвеско Солар ETF (TAN): Фонд трговани на берзи, специфичан за соларни сектор, са концентрисаним улагањима у соларну енергију.
- Енергетски ETF-ови: Инвестициони фондови који покривају енергетске секторе, од широке чисте енергије до нишних сегмената попут соларне енергије.
- Састав портфолија и фонда: Процентуална расподела имовине унутар ETF-а која представља изложеност индустрији соларне енергије.
Анализа удела у Invesco Solar ETF (TAN) и њихов утицај на сектор
Портфолио Invesco Solar ETF-а показује концентрацију у кључним подсекторима соларне енергије: производњи модула, инверторској технологији и соларним софтверским решењима. Од првог квартала 2026. године, 10 највећих удела TAN-а чини приближно 65% његове укупне нето вредности имовине (NAV), што илуструје фокусирану изложеност индустрији. Међу њима, три водеће компаније представљају отприлике 35% NAV-а:
- Енфазна енергија: Специјализује се за соларне микроинверторе који претварају једносмерну струју у наизменичну, побољшавајући ефикасност и поузданост фотонапонског система.
- СоларЕџ технологије: Пружа решења за инвертере и оптимизаторе снаге која су кључна за побољшање излаза соларних панела и интеграцију у мрежу.
- Први соларни: Производи танкослојне соларне панеле са мањим еколошким отиском, примењујући напредну CdTe (кадмијум телурид) технологију.
Значајно учешће у овим компанијама излаже ценовне перформансе TAN-а специфичним покретачима сектора као што су флуктуације ланца снабдевања компонентама, царинске политике увоза соларне енергије које регулишу ентитети попут Светске трговинске организације и технолошки циклуси истраживања и развоја у производњи инвертора и модула. Сходно томе, приноси TAN-а пажљиво прате трендове у соларној индустрији, повећавајући волатилност у односу на шире ETF-ове чисте енергије са диверзификованим енергетским улагањима.
Карактеристике цена и приноса ETF-ова соларне енергије у 2026. години
У 2026. години, ETF-ови за соларну енергију, укључујући TAN, доживели су флуктуације цена од почетка године између 8% и 15% на крају првог квартала, на основу података о ценама које се тргују на Nasdaq-у. Ова варијабилност је у корелацији са повећаним глобалним додатком капацитета соларних пројеката – процењеним на 14% међугодишњи пораст према Међународној агенцији за обновљиву енергију (IRENA) – и регулаторним променама као што су ажурирани подстицаји ЕУ за соларне тарифе који ступају на снагу од јануара 2026. године.
Возачи повратка укључују:
- Промене политика: Промене у националним стандардима портфолија обновљивих извора енергије и ажурирања субвенција, попут продужења Закона о смањењу инфлације у САД, имају непосредни утицај на вредновање соларне индустрије што се одражава у ценама ETF-ова.
- Тржишна потражња: Повећана набавка соларне енергије за компаније и комуналне услуге у оквиру дугорочних уговора о куповини електричне енергије (ППА) јача вредновање имовине унутар ETF фондова.
- Технолошки напредак: Усвајање двостраних соларних панела — који хватају сунчеву светлост са обе стране — и побољшани стандарди ефикасности инвертора (у складу са IEC 61727) смањују трошкове на нивоу система, што користи произвођачима и интеграторима.
Дивидендни принос за TAN остаје скроман, у распону од приближно 0,4% до 0,6% у првом кварталу 2026. године, што одражава фокус соларне индустрије на реинвестирање. Инвеститори који циљају на приход морају узети у обзир оријентацију TAN-а ка расту и сходно томе нижи дивидендни принос у поређењу са другим ETF-овима за чисту енергију са зрелијим изворима енергије.
Структура трошкова и односи трошкова у поређењу соларних ETF-ова
Инвеско Солар ETF (TAN) наплаћује коефицијент трошкова од приближно 0,70% годишње у 2026. години. Овај трошак је у супротности са широким фондовима за чисту енергију као што је Вангард Глобал Клин Енерџи ETF (тикер: VCEB), који извештава о коефицијентима трошкова ближим 0,40%-0,50%. Коефицијенти трошкова директно смањују нето приносе и негативно се акумулирају током дужих периода држања, што је кључно разматрање при процени дугорочних инвестиција у соларне ETF-ове.
- Утицај на нето приносе: На пример, разлика од 0,3% у коефицијентима трошкова примењена током 10-годишњег хоризонта може значајно смањити коначну вредност портфолија, под претпоставком константних стопа раста фонда.
- Транспарентност накнада: Сви коефицијенти трошкова објављени су у проспектима ETF-ова и годишњим поднесцима SEC-у (као што је образац N-PORT), што омогућава инвеститорима дужну пажњу у вези са трошковима ETF-ова за соларну енергију у односу на чисту енергију.
- Ефекти периода држања: Краткорочни трговци доживљавају пропорционално већи утицај трошкова због распона понуде и потражње поред односа трошкова, док инвеститори који купују и држе акције се суочавају са сложеним ефектима трошкова.
Инвеститори који циљају на високу изложеност соларној индустрији путем ETF-ова попут TAN-а требало би да упореде веће трошкове са предностима могућности раста специфичних за сектор у поређењу са јефтинијим, али ширим фондовима за чисту енергију.
Тржишно расположење и динамика трговања за ETF-ове соларне енергије
Од маја 2026. године, TAN је пријавио да је имовина под управљањем (AUM) близу $4 милијарди, праћена на Nasdaq-у са просечним дневним обимом трговања изнад 300.000 акција. Ови обими обезбеђују довољну ликвидност за подршку портфолио трговине и институционалним и малим инвеститорима са распонима понуде и потражње, обично испод 0,05%. Висока ликвидност помаже у ефикасном одређивању цена и минимизира трошкове трговања приликом подешавања изложености ETF-овима.
Фактори волатилности и расположења укључују:
- Макроекономски услови: Промене каматних стопа, подаци о инфлацији и трендови на тржишту акција у великој мери утичу на акције соларног сектора укључене у ETF-ове.
- Обавештења о политикама: Недавни амерички царински прописи о увозу соларне енергије, ажурирани у првом кварталу 2026. године, и измене субвенција за обновљиве изворе енергије Европске уније изазвали су краткорочне корекције цена и скокове обима трговања.
- Догађаји на тржишту 2026: Планирано проширење капацитета за производњу соларне енергије у Кини и еволуирајући планови потрошње на стимулацију инфраструктуре у САД утицали су на тржишна очекивања која утичу на нето вредност активе компаније TAN.
Активно праћење ових тржишних фактора је неопходно за инвеститоре фокусиране на трговање или дугорочно држање соларних ETF-ова како би предвидели ризике и могућности специфичне за сектор.
Процена изложености соларног сектора кроз ETF портфолије
Изложеност соларног сектора унутар ETF портфолија обично се одређује правилима праћења индекса које спроводе менаџери фондова. Соларни ETF-ови распоређују средства на основу класификације компанија у оквиру индустријских стандардних кодова као што је подиндустрија соларне енергије Глобалног стандарда класификације индустрије (GICS), укључујући произвођаче, инсталатере и пружаоце услуга.
- Фокусирани соларни ETF-ови одржавају изложеност повезану са соларном енергијом у распону од 40% до изнад 90%, у зависности од критеријума за укључивање и основног састава индекса.
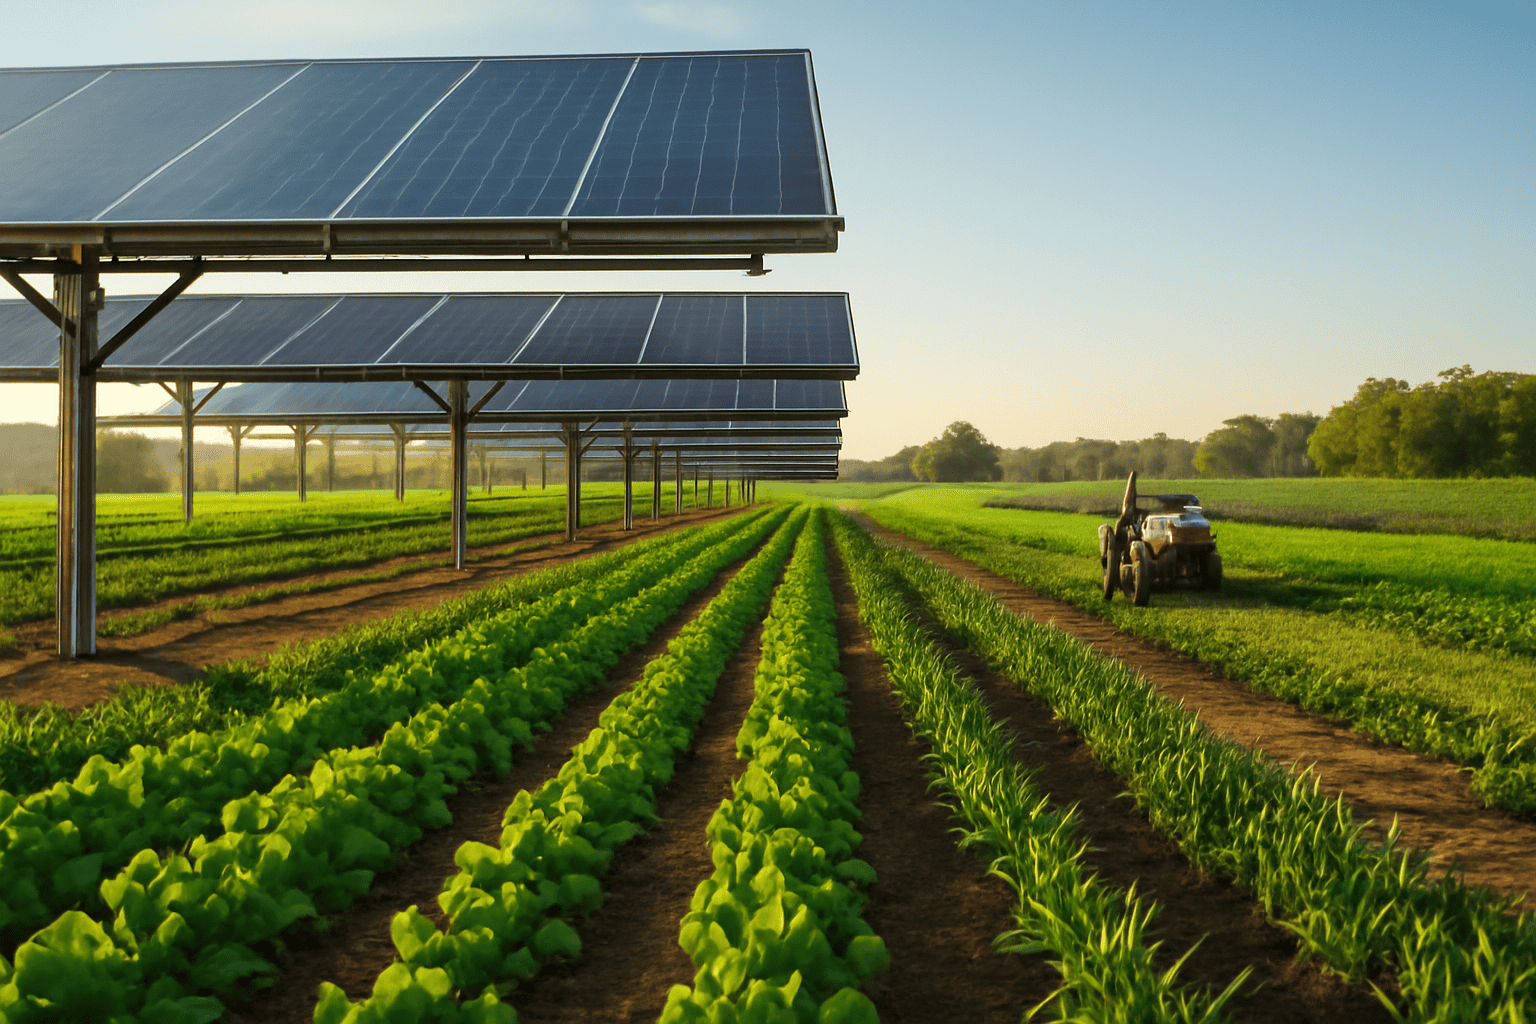
- Изложеност сунчевој светлости може се проширити изван традиционалних модула и инвертора на нове технологије као што је складиштење енергије упарено са соларном енергијом и секторе у настајању попут агриволтаике.
На пример, агриволтаични пројекат компаније Solar Plus Garden од 10 MW интегрише производњу соларне енергије са локалном пољопривредом, што је пример хибридног модела који је ретко заступљен у ETF-овима, али са потенцијалом за будуће укључивање како се сектор буде диверзификовао. Иако агриволтаику тренутно чини минимални подскуп глобалних соларних капацитета, његово комерцијално скалирање може утицати на састав портфолија и промене методологије индекса у наредним годинама.
Поређење Invesco Solar ETF-а са другим водећим ETF-овима за чисту енергију
Поређење TAN-а са ширим ETF-овима за чисту енергију, као што су Vanguard-ов Global Clean Energy ETF (VCEB) и iShares Global Clean Energy ETF (ICLN), открива кључне разлике релевантне за изложеност сектора, трошкове и управљање ризицима:
- Коефицијенти трошкова: Вангардов ETF за чисту енергију има нижи коефицијент трошкова, приближно 0,40%, у поређењу са TAN-ових 0,70%, што утиче на нето принос током дугорочних инвестиционих хоризонта.
- Састав портфолија: TAN инвестира преко 60% у компаније за соларну енергију, повећавајући ризик концентрације специфичан за акције и сектор, док VCEB и ICLN диверзификују у ветроенергију, хидроенергију и друге обновљиве изворе енергије, смањујући волатилност једног сектора.
- Приноси и раст дивиденди: Дивидендни принос ТАН-а је у распону од 0,4%-0,6%, што је мање од диверзификованих ETF-ова за чисту енергију који дају принос ближи 1,0%, што одражава различите нивое зрелости у енергетским подсекторима.
- Географске и индексне разлике: TAN претежно обухвата северноамеричке и одабране међународне компаније за соларну енергију према MAC Global Solar Index-у. Насупрот томе, ICLN и VCEB прате глобалне индексе обновљивих извора енергије, пружајући ширу регионалну и валутну диверзификацију.
Ова поређења показују компромисе између фокусираног потенцијала раста соларне енергије и волатилности изложености наспрам диверзификованих портфолија обновљивих извора енергије који нуде стабилнији приход и ублажавање ризика.
Интегрисање инвестиција у соларне ETF фондове у соларне пројекте које води заједница: перспектива из Solar Plus Garden-а
Солар Плус Гарден нуди комплементарни, директни инвестициони модел који се разликује од јавно тргованих ETF-ова, комбинујући власништво над оперативном соларном електраном од 10 MW са агронапонским активностима вођеним заједницом. Приходи остварени од соларне електране подржавају иницијативе заједнице засноване на чланству, транспарентно управљање трошковима и локалну производњу пољопривредно-прехрамбених производа.
- Структура инвестиције: За разлику од ETF-ова који пружају пасивну изложеност соларној индустрији путем трговања акцијама, Solar Plus Garden укључује директно власништво над имовином кроз двоструку структуру естонског OÜ и српског DOO, што омогућава усклађеност са прописима и заштиту инвеститора прилагођену пројектима соларне енергије у заједници.
- Токови прихода: Оперативни приходи финансирају и приносе инвеститора и бенефиције чланства у заједници, а средства се управљају преко ескроу рачуна како би се осигурала одговорност и ограничили неовлашћени трошкови.
- Путовање инвеститора: Слојевити инвестициони приступ укључује чланарине за приступ башти одвојено од улагања у соларну енергију, усклађујући учешће заједнице са финансирањем обновљивих извора енергије.
Комбиновање ETF фондова са локалном соларном имовином, попут оне у Solar Plus Garden-у, омогућава диверзификовану изложеност индустрији соларне енергије, истовремено подржавајући одрживе, локализоване иницијативе за утицај у складу са променљивим преференцијама инвеститора у 2026. години и надаље.
Често постављана питања
- Које су главне разлике између Invesco Solar ETF-а (TAN) и ширих ETF-ова за чисту енергију?
- Инвеско Солар ЕТФ (ТАН) намењује 40-601ТП3Т имовине експлицитно компанијама за соларну енергију, излажући инвеститоре ризику и потенцијалу раста специфичном за сектор. Насупрот томе, шири ЕТФ-ови за чисту енергију укључују диверзификованији низ обновљивих извора као што су ветар, хидроенергија и биоенергија, што често резултира мањим директним излагањем сунчевој светлости и уравнотеженијим профилима ризика и приноса.
- Како коефицијенти трошкова у соларним ЕТФ-овима утичу на приносе инвеститора током времена?
- Коефицијенти трошкова смањују нето приносе. На пример, коефицијент трошкова TAN-а од око 0,70% годишње премашује неке широке ETF-ове за чисту енергију од приближно 0,40%-0,50%. Током више година, чак и мале разлике у трошковима се акумулирају, значајно утичући на кумулативне приносе, посебно код фондова за соларну енергију усмерених на раст са нижим реинвестирањем дивиденди.
- Може ли улагање у соларне ETF-ове попут TAN-а пружити изложеност новим соларним технологијама као што је агриволтаика?
- Тренутно, ETF-ови за соларну енергију првенствено улажу у већ успостављене компаније за соларну технологију. Сектори у развоју попут агроволтаике – са комбинованим моделима пољопривреде и соларне производње – данас су минимално заступљени, али могу бити укључени како комерцијализација напредује и методологије индекса се прилагођавају како би обухватиле диверзификоване подиндустрије соларне технологије.
- Какву улогу игра ликвидност тржишта у трговању соларним ЕТФ-овима попут ТАН-а?
- Ликвидност тржишта, која се огледа у дневним обимом трговања који прелази 300.000 акција и укупном под управом близу 144 милијарде рупија, омогућава ефикасну куповину и продају са минималним разликама између понуде и потражње. Ова ликвидност олакшава прецизно управљање портфолијом како за малопродајне, тако и за институционалне инвеститоре у соларне ETF-ове.
Закључак
Инвеститори који желе да уђу у индустрију соларне енергије путем ETF-ова у 2026. години требало би да изврше објективну анализу кључних фактора, укључујући састав портфолија TAN-а, коефицијент трошкова, перформансе цена и ликвидност тржишта у односу на шире алтернативе чистој енергији. TAN нуди концентрисану изложеност соларном сектору са потенцијалом раста и вишим структурама трошкова, док диверзификовани ETF-ови чисте енергије пружају ниже накнаде и уравнотеженију динамику ризика и приноса.
Интегрисање инвестиционог знања у агронапонске пројекте које води заједница, као што је Solar Plus Garden, додатно обогаћује портфолио стратегије комбиновањем финансијских циљева са опипљивим, утицајно вођеним власништвом над имовином. Континуирана евалуација развоја политика, технолошких иновација и тржишних трендова остаће неопходна за оптимизацију соларног дела инвестиционих одлука ETF-ова.






