







Kako poreski kredit za proizvodnju solarne energije oblikuje investicione odluke u projektima čiste energije
Razumevanje poreskog kredita za proizvodnju solarne energije i njegova uloga u proizvodnji obnovljive električne energije
Poreski kredit za proizvodnju solarne energije (PTC) je federalni poreski kredit za čistu energiju koji kreditira projekte solarne energije na osnovu količine proizvodnje obnovljive električne energije tokom određenog perioda. Podobni solarni projekti dobijaju poreski kredit obračunat po kilovat-satu (kWh) proizvedene i prodate električne energije u mrežu, što direktno povezuje podsticaj sa operativnim učinkom, a ne sa kapitalnim izdacima.
Da bi se kvalifikovali za PTC, projekti solarne energije moraju ispunjavati kriterijume koje je utvrdila Poreska uprava (IRS) u okviru Zakona o smanjenju inflacije, uključujući početak izgradnje do 31. decembra 2026. godine. Projekti moraju koristiti opremu klasifikovanu kao imovina za čistu energiju prema definicijama IRS-a, u skladu sa fotonaponska sistemski standardi i zahtevi za međusobno povezivanje detaljno opisani u saveznim propisima o energetici.
Ovaj poreski kredit za proizvodnju je u suprotnosti sa Investicionim poreskim kreditom (ITC), koji pruža jednokratni procentualni kredit – obično 30% – na podobne kapitalne troškove. Dok ITC smanjuje početni finansijski teret sticanja imovine za čistu energiju, PTC nudi kontinuirane podsticaje vezane za proizvodnju električne energije, obezbeđujući tok prihoda povezan sa proizvodnjom tokom perioda kreditiranja od 10 godina. Oba poreska kredita mogu doprineti smanjenju nivelisanih troškova energije (LCOE), ali se odnose na različite finansijske faze u okviru životnog ciklusa energetskog projekta.
Zakon o smanjenju inflacije poboljšao je PTC produžavanjem datuma početka podobnih projekata i uvođenjem odredbi o bonus kreditima kako bi se podstakli viši standardi rada i domaćeg sadržaja. Objavljene smernice IRS-a za period 2025–2027. postavljaju osnovne savezne PTC stope za solarnu električnu energiju uglavnom između 0,3 i 0,4 centa po kWh, pri čemu se stope mogu prilagođavati na osnovu indeksa inflacije i podobnosti za dodatne bonus kredite.
Kako poreski krediti za investicije i proizvodnju međusobno deluju u finansiranju projekata solarne energije
ITC i PTC pružaju komplementarne, ali međusobno isključive opcije poreskih kredita za energiju za finansiranje solarnih projekata, utičući na investicione strategije u zavisnosti od obima projekta, strukture kapitala i operativnih očekivanja.
Poreski kredit (ITC) omogućava investitorima da zatraže poreski kredit do 30% od podobnih troškova nekretnina za čistu energiju, uključujući fotonaponske module, invertore i preostali iznos sistemskih troškova, do definisanih ograničenja. Pošto ITC direktno smanjuje početne kapitalne troškove, koristi projektima koji daju prioritet brzom finansijskom zatvaranju i stabilnim početnim pokazateljima.
PTC, nasuprot tome, kreditira proizvodnju električne energije tokom perioda usklađenosti od 10 godina, što se izračunava godišnje množenjem kWh proizvodnje iz objekta za čistu energiju sa važećom kreditnom stopom. Ovo podstiče maksimiziranje proizvodnje električne energije iz obnovljivih izvora i operativne efikasnosti, pri čemu se vrednosti kredita indeksiraju prema inflaciji putem indeksa potrošačkih cena (CPI).
Propisi Poreske uprave SAD (IRS) ne dozvoljavaju zahtevanje i ITC i PTC za istu imovinu čiste energije kako bi se izbegle dvostruke koristi. Sponzori projekta moraju na početku izabrati ili ITC ili PTC i ispuniti povezane zahteve za izveštavanje. Ovaj izbor često zavisi od modeliranja interne stope povrata (IRR), vremena novčanih tokova i izloženosti proizvodnim rizicima.
- ITC: Omogućava avansni poreski kredit, koji se generalno zahteva u godini kada je energetska nekretnina puštena u rad. Iznos kredita je obično 30%, ali može da varira za određene tehnologije ili prema izmenama Zakona o smanjenju inflacije.
- PTC: Isporučuje se kao kredit po kWh tokom 10 godina, pri čemu je puni kredit dostupan samo za električnu energiju prodatu nepovezanim trećim licima, obezbeđujući proizvodnju električne energije iz obnovljivih izvora u stvarnim operativnim uslovima.
Usklađenost sa zahtevima za čistu energiju u skladu sa odeljcima 48 i 45 Poreske uprave SAD (IRS) osigurava da samo kvalifikovana oprema koja radi u skladu sa sertifikovanim standardima performansi i pravilima o međusobnom povezivanju na mrežu ima pravo da zahteva poreski kredit, održavajući integritet programa.
Procena bonus kredita i dodatnih poreskih olakšica za proizvodnju solarne energije
Zakon o smanjenju inflacije uveo je slojevite bonus kredite koji povećavaju osnovni PTC, sa ciljem da podstakne standarde zapošljavanja i razvoj domaćeg lanca snabdevanja u okviru projekata obnovljivih izvora energije.
Projekti solarne energije koji se pridržavaju važećih propisa o platama i učenju mogu zahtevati 10% bonus kredit pored osnovne stope PTC-a. Ovi radni standardi zahtevaju dokumentaciju kojom se potvrđuju fer plate, sertifikovani pripravnici i usklađenost sa kriterijumima Ministarstva rada tokom faza izgradnje i rada.
Pored toga, solarni projekti koji koriste domaće proizvedene komponente u značajnom delu svojih investicija u nekretnine za čistu energiju ispunjavaju uslove za poreski krediti za proizvodnju do 10%, primenljivo na osnovu ITC ili PTC, u zavisnosti od izbora projekta. Ovi krediti podstiču nabavku fotonaponskih modula, invertora, ožičenja i sistema za skladištenje od proizvođača sa sedištem u SAD koji ispunjavaju određene pragove sadržaja.
Oprema za skladištenje energije uparena sa solarnim projektima može se kvalifikovati za preklapajuće poreske olakšice za čistu energiju ako se skladištenje pretežno naplaćuje obnovljivom električnom energijom i operativno je integrisano sa solarnim sistemom. Međutim, smernice Poreske uprave SAD (IRS) navode da skladištenje mora biti “funkcionalno integrisano” i ne mora biti prvenstveno za neobnovljive svrhe da bi se ostvarile prava na povezane poreske olakšice.
Pošto bonus krediti i kombinovane beneficije zahtevaju precizne kriterijume podobnosti, redovno izveštavanje i kontrolne tačke usklađenosti, angažovanje specijalizovanih poreskih stručnjaka je neophodno. Njihova stručnost pomaže u prikupljanju dokumentacije, reviziji poštovanja preduslova za plate i proizvodnju i optimizaciji ukupne vrednosti poreskog kredita za čistu energiju, uz istovremeno smanjenje rizika vezanih za inspekcije Poreske uprave SAD (IRS) ili ponovno utvrđivanje poreza.
Ključni koraci za usklađenost i dokumentaciju za ostvarivanje poreskog kredita za proizvodnju solarne energije
Zahtevanje PTC-a zahteva poštovanje procedura usklađenosti sa Poreskom upravom SAD (IRS) i transparentnih protokola dokumentacije razvijenih u skladu sa Zakonom o smanjenju inflacije, sa standardizovanim obavezama podnošenja i izveštavanja.
- Merenje proizvodnje električne energije: Precizne merne stanice koje verifikuje treća strana moraju da beleže podatke o proizvodnji električne energije iz obnovljivih izvora u kilovat-satima. Sistemi merenja treba da budu u skladu sa standardima ANSI C12 ili IEC 62053 za tačnost merenja energije.
- Godišnje podnošenje poreske prijave: Poreski obveznici moraju godišnje podneti IRS obrazac 8834 i obrazac 8801 kako bi izračunali i zahtevali iznos poreskog kredita za proizvodnju na osnovu sertifikovane proizvodnje električne energije iz obnovljivih izvora za svaku kalendarsku godinu u okviru 10-godišnjeg kreditnog perioda.
- Praćenje i vođenje evidencije: Kontinuirano prikupljanje i skladištenje podataka najmanje pet godina nakon podnošenja zahteva je obavezno radi podrške poreskim revizijama, a preporučuju se digitalni izveštaji sa vremenskim pečatom radi dokumentovanja usklađenosti i poravnanja kredita.
- Eskro i kontrole plaćanja: Strukturirano finansijsko upravljanje, kao što je investicioni model kontrolisan depozitnim računom koji je kompanija Solar Plus Garden implementirala 2026. godine, obezbeđuje nadzor nad investicionim fondovima i prihodima od poreskih kredita za energiju. Ovo razdvajanje sprečava zloupotrebu i usklađeno je sa odredbama o sigurnoj luci Poreske uprave SAD (IRS) o upravljanju fondovima.
Proceduralna strogost ugrađena u ove korake smanjuje verovatnoću odbijenih poreskih kredita, podržava tačnu isporuku poreskih kredita i obezbeđuje doslednu operativnu transparentnost investitorima i regulatorima.
Kvantifikacija finansijskog uticaja poreskog kredita za proizvodnju solarne energije na projekat od 10 MW
Za solarni fotonaponski projekat od 10 MW, procena finansijskih prinosa vođenih PTC-om podrazumeva izračunavanje očekivane godišnje proizvodnje električne energije i primenu važećih PTC stopa, prilagođenih inflaciji i bonus kreditima.
Pod pretpostavkom faktor kapaciteta od približno 20%, tipično za solarne instalacije velikih razmera u umerenim klimatskim uslovima, projekat bi proizveo procenjenu 17.520 megavat-sati (MWh) godišnje (10 MW × 8.760 sati × faktor kapaciteta 0,20).
Koristeći osnovnu PTC kreditnu stopu blizu 3,0 centa po kWh pre postepenog uvođenja bonus kredita, projekat bi mogao da generiše otprilike $525,600 u godišnjim federalnim poreskim olakšicama (17.520.000 kWh × $0,03/kWh). Tokom 10-godišnjeg perioda podobnosti za PTC, ovo se ukupno iznosi približno $5,25 miliona u poreskim olakšicama, isključujući korekcije za inflaciju i potencijalna povećanja bonus kredita.
Investicioni okvir „Solar Plus Garden“ integriše ove kredite za solarnu energiju sa komponentama finansiranja zajednice, uključujući jednokratnu pomoć od 200 evra. Članstvo u bašti naknada i opciono 20 evra mesečno Garden box pretplata. Prihodi od solarne energije, dopunjeni prihodima od PTC-a, finansiraju i prinose investitora i operativne troškove za aktivnosti agrovoltaične zajednice koje podržavaju do 3.000 baštenskih parcela.
U poređenju sa alternativnim modelima finansiranja kao što su fid-in tarife ili direktne kapitalne subvencije, PTC usklađuje prihod sa verifikovanom proizvodnjom električne energije iz obnovljivih izvora, uvodeći operativne performanse kao ključnu finansijsku promenljivu. Ovo omogućava precizno modeliranje unutrašnjeg prihoda (IRR) koje uključuje rizike proizvodnje zajedno sa poreskim podsticajima za donošenje investicionih odluka.
Razmatranje pravnih i strukturnih razmatranja prilikom korišćenja poreskog kredita za proizvodnju solarne energije
Pravne i organizacione strukture kritično utiču na podobnost i finansijski tok poreskih kredita za energiju za solarne projekte, posebno one koji posluju transnacionalno.
Osnivanje holding kompanije Solar Plus Garden kao estonskog OÜ (registrovanog 20.02.2026.) i srpskog DOO za operativno upravljanje predstavlja primer razdvajanja jurisdikcija. Ovaj aranžman podržava usklađenost sa definicijama IRS-a o vlasništvu nad imovinom za čistu energiju i osigurava da prava na poreske kredite odgovarajuće teku entitetima koji su direktno odgovorni za proizvodnju električne energije iz obnovljivih izvora.
Pravilno razgraničenje vlasništva, zakupa i operativne kontrole mora biti u skladu sa pravilima IRS Energy Property kako bi se potvrdilo podobnost za zahteve za poreski kredit za investicije i poreski kredit za proizvodnju. Članstvo u zajednici Strukture, kojima upravljaju odvojeni pravni subjekti, po svojoj prirodi ne poseduju imovinu za čistu energiju niti proizvode obnovljivu električnu energiju i stoga nemaju direktna prava na poreske kredite za energiju.
Investicioni i platni sistemi kontrolisani od strane eskrou-a implementirani u okviru kompanije Solar Plus Garden ispunjavaju zahteve Poreske uprave SAD (IRS) za transparentnost upravljanja fondovima, sprečavajući neovlašćeno korišćenje novčanih tokova povezanih sa PTC-om. Ovo štiti poverenje investitora i smanjuje regulatorni rizik.
S obzirom na regulatornu dvosmislenost i stalno evoluirajuća tumačenja Poreske uprave SAD (IRS) — posebno u vezi sa prekograničnim investicionim mehanizmima — aktivan nadzor od strane specijalizovanih pravnih i poreskih stručnjaka ostaje neophodan za održavanje neprekidnih kreditnih potraživanja i sprečavanje izazova u usklađenosti.
Integracija poreskog kredita za proizvodnju solarne energije u model baštenske zajednice Solar Plus
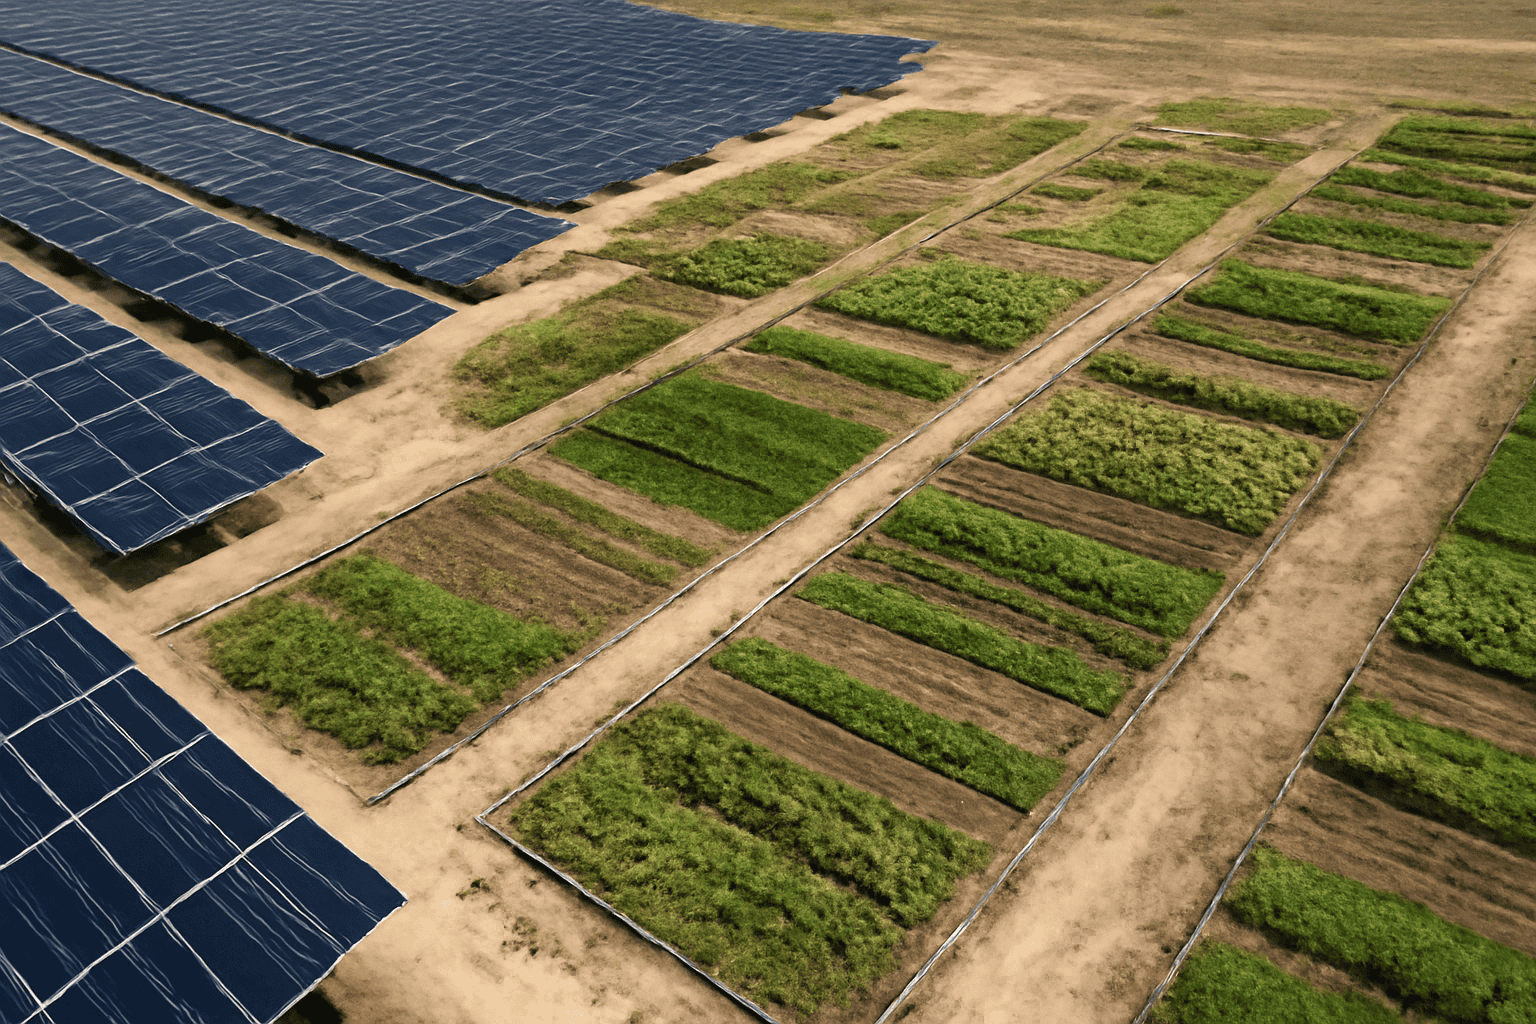
Platforma „Solar plus bašta“ koristi poreski kredit za proizvodnju solarne energije za finansiranje hibridnog modela koji kombinuje proizvodnju solarne energije velikih razmera sa angažovanjem agrovoltaične zajednice. Pristup baštenskoj zajednici se nudi putem jednokratne članarine od 200 evra, nezavisno od direktnog ulaganja u solarni projekat, čime se proširuje inkluzivnost učesnika.
Članovi se opciono mogu pretplatiti na mesečnu kutiju „Vrt“ od 20 evra, dobijajući sveže, lokalno proizvedene proizvode uzgajane u okviru pravno posebnog entiteta za bašte koji upravlja sa do 3.000 parcela. Prihodi od solarne energije, povećani poreskim olakšicama za čistu energiju, delimično podržavaju ove aktivnosti zajednice, zajedno sa raspodelom prihoda investitorima.
Odvajanje entiteta „Vrt“ od vlasništva nad solarnom energijom održava jasnoću u definicijama nekretnina za čistu energiju i zahtevima za poreske olakšice za energiju, osiguravajući da nema unakrsne kontaminacije finansijskih ili pravnih odgovornosti. Ova struktura je u skladu sa standardima IRS-a za nekretnine za čistu energiju i mandatima finansijske transparentnosti.
Ovaj integrisani pristup kombinuje snažne poreske olakšice za čistu energiju sa regenerativnom poljoprivredom i lokalizovanim društvenim uticajem, nudeći investitorima dvostruku korist: izloženost pouzdanim prihodima od solarne energije koje podržava PTC i učešće u programima održivog razvoja zajednice sa strukturiranom transparentnošću i upravljanjem.
Skaliranje zavisi od sertifikovane proizvodnje električne energije iz obnovljivih izvora koja ispunjava standarde IRS-a za kontinuirane zahteve PTC-a i kontinuirani rast članstva unutar baštenske zajednice kako bi se održalo operativno finansiranje.
Često postavljana pitanja
- Da li mali ili zajednički solarni projekti mogu da se kvalifikuju za poreski kredit za proizvodnju solarne energije?
- Da, mali i zajednički solarni projekti koji ispunjavaju definicije IRS-a za čistu energiju, uključujući prodaju električne energije nepovezanim trećim licima i početak izgradnje pre regulatornih rokova, mogu se kvalifikovati za poreski kredit za proizvodnju solarne energije. Mogu se primeniti određeni pragovi veličine i komercijalnog poslovanja.
- Kako se poreski kredit za proizvodnju solarne energije upoređuje sa poreskim kreditom za investicije u podržavanju investicija u solarnu energiju?
- Poreski kredit za proizvodnju solarne energije pruža kredit zasnovan na proizvodnji tokom perioda od 10 godina, vezan za stvarnu proizvodnju električne energije, nagrađujući operativne performanse. Poreski kredit za investicije nudi jednokratni kredit za kapitalne troškove koji se zahteva po završetku projekta. Projekti biraju jedan; pravila Poreske uprave SAD zabranjuju zahtevanje oba za istu energetsku nekretninu.
- Koja je dokumentacija potrebna za uspešno ostvarivanje poreskog kredita za proizvodnju solarne energije na solarnom projektu?
- Poreski obveznici moraju godišnje podneti obrazac 8801 Poreske uprave SAD, dokumentovati stvarnu proizvodnju električne energije sa verifikovanim podacima sa brojila u skladu sa ANSI ili IEC standardima i voditi evidenciju koja podržava zahteve za bonus kredite kao što su važeći zahtevi za plate i domaći sadržaj prema Zakonu o smanjenju inflacije.
- Kako poreski kredit za proizvodnju solarne energije utiče na finansijske prinose za investitore u platformu Solar Plus Garden?
- PTC povećava ukupne prihode projekta obezbeđivanjem poreskog kredita koji zavisi od proizvodnje obnovljive električne energije, povećavajući prinose investitora. Ovi prihodi finansiraju i distribuirane isplate i inicijative zajednice, podržavajući regulisano, eskrou-kontrolisano investiciono okruženje sa transparentnim finansijskim tokovima.
Zaključak
Maksimiziranje finansijskih koristi od Poreskog kredita za proizvodnju solarne energije zahteva detaljno razumevanje kriterijuma podobnosti, mehanizama za obračun kredita, standarda dokumentacije i obaveza usklađenosti. Poreski kredit služi kao značajan podsticaj za čistu energiju koji poboljšava ekonomsku konkurentnost projekata solarne energije, kao što je pokazano strukturiranom elektranom Solar Plus Garden od 10 MW.
Investitori i programeri projekata moraju biti budni u vezi sa promenljivim saveznim zakonima, ograničenjima rokova izgradnje koja utiču na kvalifikaciju kredita i regulatornim pojašnjenjima koja utiču na primenljivost poreskih kredita za energiju. Angažovanje specijalizovanih poreskih stručnjaka je ključno za efikasno snalaženje u mogućnostima za bonus kredite, dodatnim poreskim olakšicama i nijansama usklađenosti.
Model „Solar plus bašta“ pokazuje kako integracija poreskog kredita za proizvodnju solarne energije sa investicijama zasnovanim na zajednici i agrovoltaičnim konceptima može da obezbedi skalabilne, transparentne i održive strukture. Takva integracija usklađuje poreske podsticaje za čistu energiju sa lokalizovanim društvenim uticajem i odgovornošću investitora, uz podršku kontrola depozita i jasnog pravnog razdvajanja entiteta.






