





Cómo el crédito fiscal a la producción solar influye en las decisiones de inversión en proyectos de energía limpia
Comprender el crédito fiscal a la producción solar y su papel en la producción de electricidad renovable.
El Crédito Fiscal a la Producción Solar (PTC, por sus siglas en inglés) es un incentivo fiscal federal para la energía limpia que otorga créditos a los proyectos de energía solar en función de la cantidad de electricidad renovable producida durante un período determinado. Los proyectos solares elegibles reciben un crédito fiscal calculado por kilovatio-hora (kWh) de electricidad producida y vendida a la red, lo que vincula el incentivo directamente al desempeño operativo en lugar de a la inversión de capital.
Para poder optar al PTC, los proyectos de energía solar deben cumplir los criterios establecidos por el Servicio de Impuestos Internos (IRS) en el marco de la Ley de Reducción de la Inflación, incluido el inicio de la construcción antes del 31 de diciembre de 2026. Los proyectos deben emplear equipos clasificados como propiedad de energía limpia según las definiciones del IRS, conforme a fotovoltaica Las normas del sistema y los requisitos de interconexión se detallan en las regulaciones federales de energía.
Este crédito fiscal a la producción contrasta con el Crédito Fiscal a la Inversión (CFI), que otorga un crédito porcentual único —generalmente el 30%— sobre los costos de capital elegibles. Mientras que el CFI reduce la carga financiera inicial de adquirir propiedades de energía limpia, el CFI ofrece incentivos continuos vinculados a la generación de electricidad, proporcionando un flujo de ingresos ligado a la producción durante un período de crédito de 10 años. Ambos créditos fiscales pueden contribuir a reducir el costo nivelado de la energía (LCOE), pero abordan etapas financieras distintas dentro del ciclo de vida de un proyecto energético.
La Ley de Reducción de la Inflación mejoró el Crédito Fiscal a la Producción (PTC) al extender las fechas de inicio de los proyectos elegibles e introducir disposiciones de crédito adicional para incentivar estándares más altos de mano de obra y contenido nacional. La guía publicada por el IRS para el período 2025-2027 establece las tarifas base federales del PTC para la electricidad solar, en su mayoría entre 0,3 y 0,4 centavos por kWh, y estas tarifas están sujetas a ajustes según los índices de inflación y la elegibilidad para créditos adicionales.
Cómo interactúan los créditos fiscales a la inversión y a la producción en la financiación de proyectos de energía solar.
El ITC y el PTC ofrecen opciones de crédito fiscal para la energía complementarias pero mutuamente excluyentes para la financiación de proyectos solares, influyendo en las estrategias de inversión en función de la escala del proyecto, la estructura de capital y las expectativas operativas.
El crédito fiscal a la inversión (ITC) permite a los desarrolladores solicitar un crédito fiscal de hasta 301 TP3T sobre los costos elegibles de las propiedades de energía limpia, incluidos los módulos fotovoltaicos, los inversores y los costos del sistema, hasta límites máximos establecidos. Dado que el ITC reduce directamente el gasto de capital inicial, beneficia a los proyectos que priorizan un cierre financiero rápido y métricas iniciales estables.
En cambio, el PTC acredita la producción de electricidad durante un período de cumplimiento de 10 años, calculado anualmente mediante la multiplicación de los kWh producidos por instalaciones de energía limpia por la tasa de crédito aplicable. Esto incentiva la maximización de la producción de electricidad renovable y la eficiencia operativa, con valores de crédito indexados a la inflación mediante el Índice de Precios al Consumidor (IPC).
Las regulaciones del IRS prohíben solicitar tanto el crédito fiscal a la inversión (ITC) como el crédito fiscal a la producción (PTC) para la misma propiedad de energía limpia, con el fin de evitar beneficios duplicados. Los promotores del proyecto deben optar por el ITC o el PTC al inicio y cumplir con los requisitos de información correspondientes. Esta elección suele depender de la modelización de la tasa interna de retorno (TIR), el momento de los flujos de efectivo y la exposición a los riesgos de producción.
- ITC: Ofrece un crédito fiscal inicial, que generalmente se solicita en el año en que la propiedad energética entra en servicio. El monto del crédito suele ser el 30%, pero puede variar según las tecnologías específicas o las enmiendas a la Ley de Reducción de la Inflación.
- PTC: Se entrega como un crédito por kWh durante 10 años, y el crédito completo solo está disponible para la electricidad vendida a terceros no relacionados, lo que garantiza la producción de electricidad renovable en condiciones operativas reales.
El cumplimiento de los requisitos para propiedades de energía limpia según las Secciones 48 y 45 del IRS garantiza que solo los equipos que cumplan los requisitos y operen bajo estándares de rendimiento certificados y reglas de interconexión a la red sean elegibles para reclamar cualquiera de los créditos fiscales, manteniendo así la integridad del programa.
Evaluación de créditos fiscales adicionales y beneficios tributarios extra para la producción solar.
La Ley de Reducción de la Inflación introdujo créditos adicionales escalonados que complementan el crédito fiscal base a la producción (PTC), con el objetivo de incentivar los estándares laborales y el desarrollo de la cadena de suministro nacional en los proyectos de energía renovable.
Los proyectos de energía solar que se adhieren a los mandatos de salario vigente y aprendizaje pueden reclamar una Crédito de bonificación 10% Además de la tarifa base del PTC, estas normas laborales exigen documentación que verifique salarios justos, aprendices certificados y el cumplimiento de los criterios del Departamento de Trabajo durante las fases de construcción y operación.
Además, los proyectos solares que emplean componentes de fabricación nacional en partes significativas de su inversión en propiedades de energía limpia son elegibles para créditos fiscales para la fabricación de hasta 10%, aplicables al ITC o al PTC, según la opción elegida para el proyecto. Estos créditos incentivan la adquisición de módulos fotovoltaicos, inversores, cableado y sistemas de montaje de fabricantes estadounidenses que cumplan con los umbrales de contenido especificados.
Los equipos de almacenamiento de energía combinados con proyectos solares pueden optar a beneficios fiscales superpuestos para energías limpias si el almacenamiento se carga principalmente con electricidad renovable y se integra operativamente con el sistema solar. Sin embargo, las directrices del IRS especifican que el almacenamiento debe estar "integrado funcionalmente" y no destinado principalmente a fines no renovables para poder reclamar los créditos fiscales correspondientes.
Dado que los créditos adicionales y los beneficios combinados requieren criterios de elegibilidad precisos, informes periódicos y controles de cumplimiento, es fundamental contar con la colaboración de expertos fiscales especializados. Su experiencia facilita la recopilación de documentación, la auditoría del cumplimiento de los requisitos salariales y de fabricación, y la optimización del valor total del crédito fiscal para energías limpias, a la vez que se mitigan los riesgos relacionados con las inspecciones o la recuperación de fondos por parte del IRS.
Pasos clave de cumplimiento y documentación para solicitar el crédito fiscal por producción solar
Para solicitar el crédito fiscal a las compras (PTC, por sus siglas en inglés) es necesario cumplir con los procedimientos de cumplimiento del IRS y los protocolos de documentación transparente desarrollados en virtud de la Ley de Reducción de la Inflación, con obligaciones estandarizadas de presentación de informes y declaraciones.
- Medición de la producción de electricidad: Las estaciones de medición, verificadas por terceros y con datos precisos, deben registrar la producción de electricidad renovable en kilovatios-hora. Los sistemas de medición deben cumplir con las normas ANSI C12 o IEC 62053 para la precisión de la medición de energía.
- Declaración anual ante el IRS: Los contribuyentes deben presentar anualmente los formularios 8834 y 8801 del IRS para calcular y reclamar el importe del crédito fiscal a la producción en función de la producción de electricidad renovable certificada para cada año natural dentro del período de crédito de 10 años.
- Seguimiento y registro de datos: La recopilación y el almacenamiento continuos de datos durante al menos cinco años después de la presentación de la reclamación son obligatorios para respaldar las auditorías fiscales, y se recomienda la elaboración de informes digitales con marca de tiempo para documentar el cumplimiento y la conciliación de créditos.
- Depósito en garantía y controles de pago: La gobernanza financiera estructurada, como el modelo de inversión con depósito en garantía implementado por Solar Plus Garden en 2026, proporciona supervisión para los fondos de inversión y los ingresos por créditos fiscales para la energía. Esta separación previene la malversación y cumple con las disposiciones de protección del IRS sobre la gestión de fondos.
El rigor procedimental inherente a estos pasos reduce la probabilidad de que se rechacen los créditos, respalda la correcta concesión de los créditos fiscales y garantiza una transparencia operativa constante para los inversores y los reguladores.
Cuantificación del impacto financiero del crédito fiscal a la producción solar en un proyecto de 10 MW
Para un proyecto solar fotovoltaico de 10 MW, la evaluación de la rentabilidad financiera derivada del crédito fiscal a la producción (PTC) implica calcular la producción anual de electricidad prevista y aplicar las tasas PTC vigentes, ajustadas por la inflación y los créditos adicionales.
Suponiendo que factor de capacidad de aproximadamente 20%, típico de las instalaciones solares a gran escala en climas templados, el proyecto produciría una cantidad estimada 17.520 megavatios-hora (MWh) anuales (10 MW × 8760 horas × factor de capacidad de 0,20).
Utilizando una tasa de crédito PTC base cercana 3,0 centavos por kWh Antes de la implementación gradual de los créditos de bonificación, el proyecto podría generar aproximadamente $525,600 en créditos fiscales federales anuales (17.520.000 kWh × $0,03/kWh). Durante el período de elegibilidad de 10 años para el PTC, esto se acumula a aproximadamente $5,25 millones en créditos fiscales, sin incluir los ajustes por inflación ni los posibles incrementos de créditos adicionales.
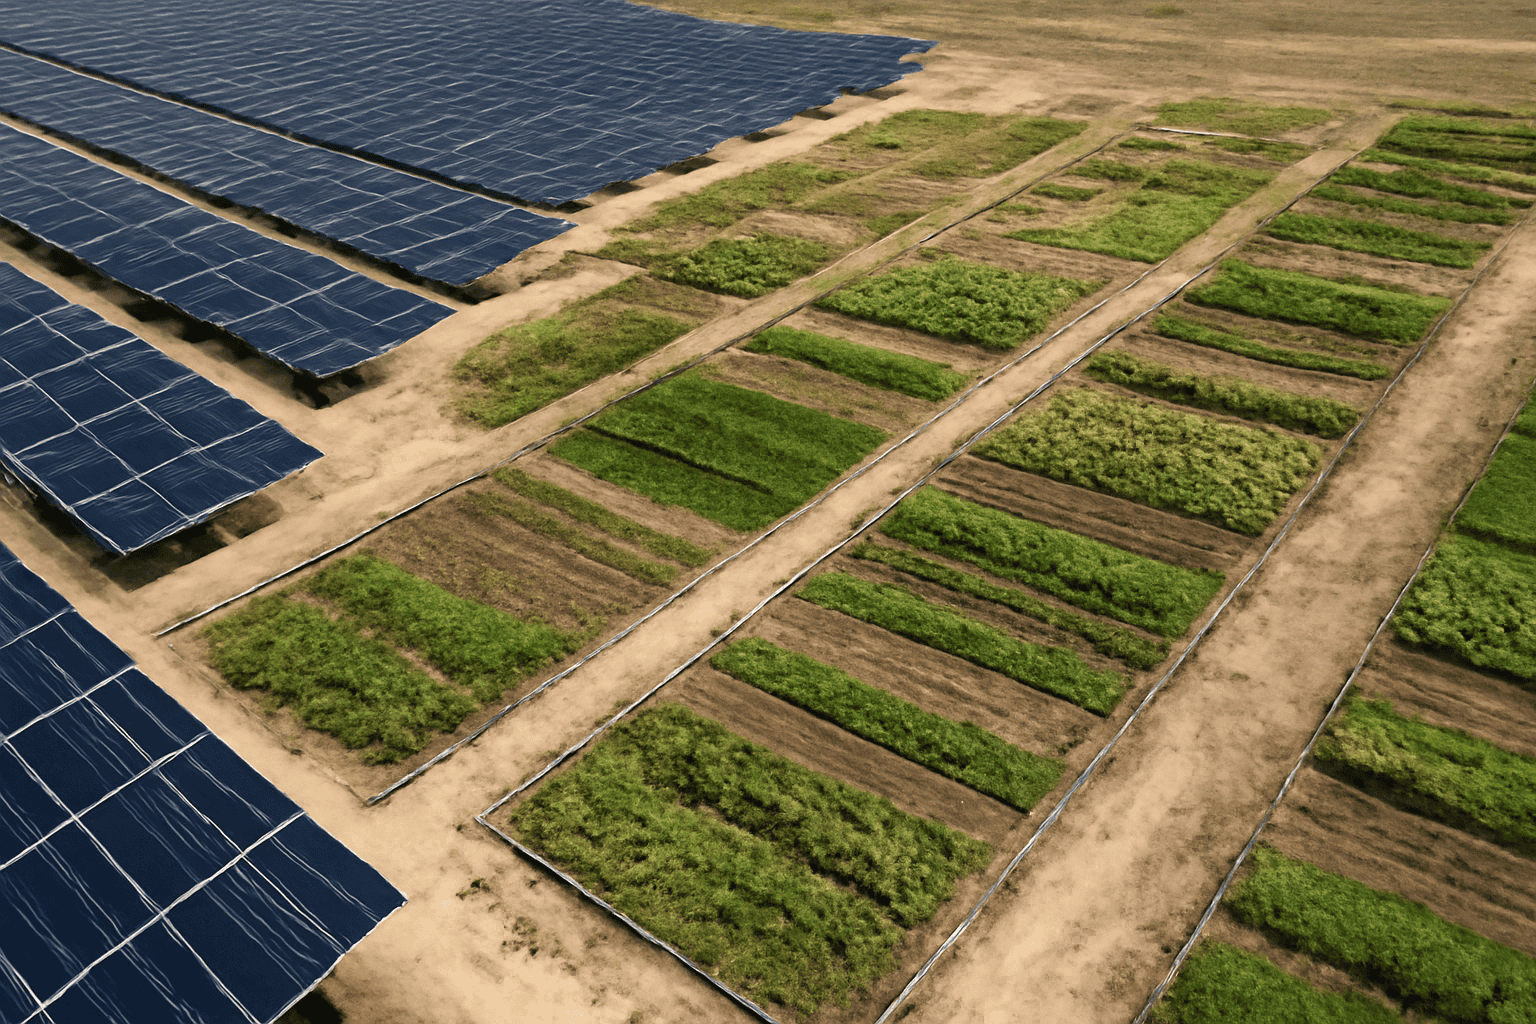
El marco de inversión Solar Plus Garden integra estos créditos de energía solar con componentes de financiación comunitaria, incluido un pago único de 200 €. membresía de jardín una cuota y una cuota mensual opcional de 20 €. Caja de jardín Suscripción. Los ingresos por energía solar, complementados con los fondos del crédito fiscal a la producción (PTC), financian tanto la rentabilidad para los inversores como los costos operativos de las actividades comunitarias agrivoltaicas que dan soporte a hasta 3000 parcelas de jardín.
En comparación con otros modelos de financiación, como las tarifas de alimentación o las subvenciones directas al capital, el crédito fiscal a la producción (PTC) vincula los ingresos con la producción verificada de electricidad renovable, introduciendo el rendimiento operativo como una variable financiera clave. Esto permite una modelización precisa de la tasa interna de retorno (TIR) que incorpora los riesgos de producción junto con los incentivos fiscales para la toma de decisiones de inversión.
Cómo abordar las consideraciones legales y estructurales al aprovechar el crédito fiscal para la producción de energía solar.
Las estructuras legales y organizativas influyen de manera crucial en la elegibilidad y el flujo financiero de los créditos fiscales para energía destinados a proyectos solares, especialmente aquellos que operan a nivel transnacional.
La constitución por parte de Solar Plus Garden de una sociedad holding, una OÜ estonia (registrada el 20/02/2026), y una DOO serbia para la gestión operativa, ejemplifica la separación jurisdiccional. Esta estructura facilita el cumplimiento de las definiciones del IRS sobre la propiedad de bienes de energía limpia y garantiza que los créditos fiscales se destinen adecuadamente a las entidades directamente responsables de la producción de electricidad renovable.
La correcta delimitación de la propiedad, los arrendamientos y el control operativo debe ajustarse a las normas del IRS sobre propiedades energéticas para confirmar la elegibilidad tanto para las solicitudes de crédito fiscal por inversión como para las de crédito fiscal por producción. Membresía de la comunidad Las estructuras regidas por entidades jurídicas independientes, por su propia naturaleza, no poseen propiedades de energía limpia ni generan electricidad renovable y, por lo tanto, no tienen derecho directo a créditos fiscales por energía.
Los sistemas de inversión y pago controlados por depósito en garantía implementados en Solar Plus Garden cumplen con los requisitos del IRS en materia de transparencia en la gestión de fondos, lo que impide el uso no autorizado de los flujos de efectivo relacionados con el crédito fiscal a la producción (PTC). Esto salvaguarda la confianza de los inversores y reduce el riesgo regulatorio.
Dada la ambigüedad regulatoria y la evolución de las interpretaciones del IRS, especialmente en lo que respecta a los vehículos de inversión transfronterizos, la supervisión activa por parte de expertos legales y tributarios especializados sigue siendo esencial para mantener sin interrupciones las reclamaciones de crédito y prevenir problemas de cumplimiento.
Integración del crédito fiscal a la producción solar dentro del modelo de comunidad de jardines solares Plus.
La plataforma Solar Plus Garden aprovecha el crédito fiscal a la producción solar para financiar un modelo híbrido que combina la generación solar a gran escala con la participación comunitaria en proyectos agrivoltaicos. El acceso a la comunidad del jardín se ofrece mediante una cuota de membresía única de 200 €, independientemente de la inversión directa en proyectos solares, lo que amplía la inclusión de los participantes.
Los miembros pueden suscribirse opcionalmente a una cesta mensual de productos de jardinería por 20 €, que incluye productos frescos de origen local cultivados en una entidad de jardinería legalmente independiente que gestiona hasta 3000 parcelas. Los ingresos procedentes de la energía solar, complementados con créditos fiscales para energías limpias, financian parcialmente estas actividades comunitarias junto con la distribución de beneficios a los inversores.
Separar la entidad del jardín de la propiedad de la planta solar garantiza la claridad en las definiciones de propiedad de energía limpia y en las solicitudes de créditos fiscales por energía, evitando así la contaminación cruzada de responsabilidades financieras o legales. Esta estructura se ajusta a las normas del IRS sobre propiedad de energía limpia y a los mandatos de transparencia financiera.
Este enfoque integrado combina sólidos incentivos fiscales para la energía limpia con agricultura regenerativa e impacto social localizado, ofreciendo a los inversores un doble beneficio: exposición a ingresos solares fiables respaldados por créditos fiscales a la producción (PTC) y participación en programas de desarrollo comunitario sostenible con transparencia y gobernanza estructuradas.
La ampliación del programa depende de que la producción de electricidad renovable certificable cumpla con los estándares del IRS para la continuidad de las solicitudes de créditos fiscales a la producción (PTC) y del crecimiento constante de la membresía dentro de la comunidad del Jardín para mantener la financiación operativa.
Preguntas frecuentes
- ¿Pueden los proyectos solares pequeños o comunitarios optar al crédito fiscal por producción solar?
- Sí, los proyectos solares pequeños y comunitarios que cumplan con las definiciones de propiedad de energía limpia del IRS, incluyendo la venta de electricidad a terceros no relacionados y el inicio de la construcción antes de los plazos reglamentarios, pueden optar al Crédito Fiscal para la Producción Solar. Pueden aplicarse ciertos límites de tamaño y operación comercial.
- ¿Cómo se compara el crédito fiscal a la producción solar con el crédito fiscal a la inversión a la hora de apoyar las inversiones en energía solar?
- El Crédito Fiscal a la Producción Solar ofrece un crédito basado en la producción durante un período de 10 años, vinculado a la generación real de electricidad, premiando el desempeño operativo. El Crédito Fiscal a la Inversión ofrece un crédito único sobre los costos de capital reclamados al finalizar el proyecto. Los proyectos deben elegir uno; las normas del IRS prohíben reclamar ambos para la misma propiedad energética.
- ¿Qué documentación se requiere para solicitar con éxito el crédito fiscal por producción solar en un proyecto solar?
- Los contribuyentes deben presentar anualmente el formulario 8801 del IRS, documentar la generación real de electricidad con datos de medidores verificados que cumplan con las normas ANSI o IEC, y mantener registros que respalden las solicitudes de créditos adicionales, como los requisitos de salario prevaleciente y contenido nacional según la Ley de Reducción de la Inflación.
- ¿Cómo afecta el crédito fiscal a la producción solar a la rentabilidad financiera de los inversores en la plataforma Solar Plus Garden?
- El crédito fiscal a la producción (PTC) mejora los ingresos generales del proyecto al otorgar un crédito fiscal condicionado a la producción de electricidad renovable, lo que aumenta la rentabilidad para los inversores. Esta rentabilidad financia tanto los pagos distribuidos como las iniciativas comunitarias, lo que favorece un entorno de inversión regulado y controlado por fideicomiso, con flujos financieros transparentes.
Conclusión
Para maximizar los beneficios financieros del Crédito Fiscal a la Producción Solar, es fundamental comprender en detalle los criterios de elegibilidad, los mecanismos de cálculo del crédito, los estándares de documentación y las obligaciones de cumplimiento. El Crédito Fiscal a la Producción Solar constituye un importante incentivo para la energía limpia que mejora la competitividad económica de los proyectos de energía solar, como lo demuestra la planta Solar Plus Garden de 10 MW.
Los inversores y promotores de proyectos deben mantenerse al tanto de la evolución de la legislación federal, las limitaciones de los plazos de construcción que afectan a la elegibilidad para el crédito y las aclaraciones normativas que influyen en la aplicabilidad de los créditos fiscales para el sector energético. Contar con expertos fiscales especializados es fundamental para aprovechar eficazmente las oportunidades de créditos adicionales, los beneficios fiscales complementarios y las complejidades del cumplimiento normativo.
El modelo Solar Plus Garden demuestra cómo la integración del crédito fiscal a la producción solar con la inversión comunitaria y los conceptos agrovoltaicos puede proporcionar estructuras escalables, transparentes y sostenibles. Esta integración alinea los incentivos fiscales a la energía limpia con el impacto social local y la rendición de cuentas de los inversores, respaldados por controles de depósito en garantía y una clara separación legal de entidades.






