






Hoe de belastingaftrek voor zonne-energieproductie investeringsbeslissingen in schone energieprojecten beïnvloedt
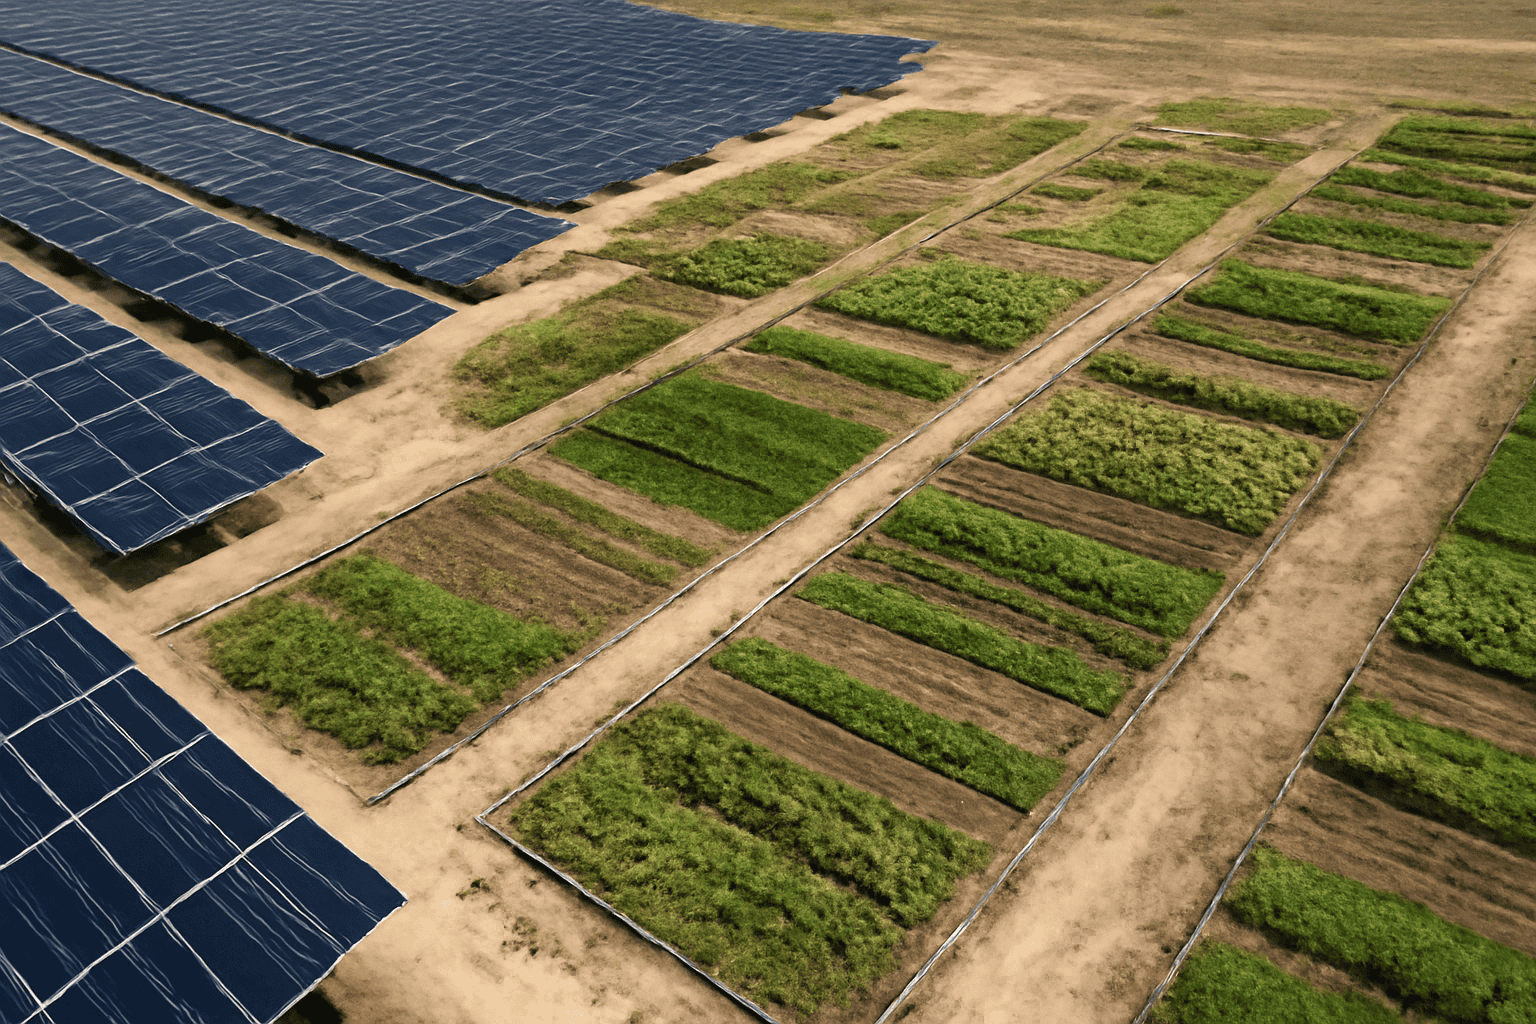
Inzicht in de belastingaftrek voor zonne-energieproductie en de rol ervan in de productie van hernieuwbare elektriciteit.
De Solar Production Tax Credit (PTC) is een federale belastingstimulans voor schone energie die zonne-energieprojecten crediteert op basis van de hoeveelheid hernieuwbare elektriciteitsproductie gedurende een bepaalde periode. In aanmerking komende zonne-energieprojecten ontvangen een belastingkrediet dat wordt berekend per kilowattuur (kWh) elektriciteit die wordt geproduceerd en aan het net wordt geleverd. Dit koppelt de stimulans direct aan de operationele prestaties in plaats van aan de investeringskosten.
Om in aanmerking te komen voor de PTC (Production Tax Credit), moeten zonne-energieprojecten voldoen aan de criteria die zijn vastgesteld door de Internal Revenue Service (IRS) in het kader van de Inflation Reduction Act, waaronder het starten van de bouw vóór 31 december 2026. Projecten moeten gebruikmaken van apparatuur die is geclassificeerd als schone energie-eigendom volgens de definities van de IRS, conform de fotovoltaïsch Systeemnormen en interconnectievereisten zijn gedetailleerd beschreven in de federale energieregelgeving.
Deze productiebelastingaftrek staat in contrast met de investeringsbelastingaftrek (ITC), die een eenmalige procentuele aftrek biedt – meestal 30% – op in aanmerking komende kapitaalkosten. Waar de ITC de initiële financiële lasten voor de aanschaf van duurzame energieprojecten verlaagt, biedt de PTC doorlopende stimulansen die gekoppeld zijn aan de elektriciteitsopwekking, waardoor een aan de productie gekoppelde inkomstenstroom wordt gegenereerd gedurende een periode van 10 jaar. Beide belastingaftrekposten kunnen bijdragen aan het verlagen van de genivelleerde energiekosten (LCOE), maar richten zich op verschillende financiële fasen binnen de levenscyclus van een energieproject.
De Inflation Reduction Act heeft de PTC (Production Tax Credit) verbeterd door de startdata van in aanmerking komende projecten te verlengen en bonuskredieten in te voeren om hogere arbeids- en binnenlandse contentnormen te stimuleren. De door de IRS (Internal Revenue Service) gepubliceerde richtlijnen voor 2025-2027 stellen de federale basistarieven voor de PTC voor zonne-elektriciteit vast op meestal tussen 0,3 en 0,4 cent per kWh, waarbij de tarieven kunnen worden aangepast op basis van inflatie-indices en de mogelijkheid om in aanmerking te komen voor aanvullende bonuskredieten.
Hoe investerings- en productiebelastingkredieten op elkaar inwerken bij de financiering van zonne-energieprojecten
De ITC en PTC bieden complementaire, maar elkaar uitsluitende, fiscale voordelen voor de financiering van zonne-energieprojecten. Deze voordelen beïnvloeden investeringsstrategieën afhankelijk van de projectomvang, de kapitaalstructuur en de operationele verwachtingen.
De ITC (Investment Tax Credit) stelt ontwikkelaars in staat een belastingkrediet te claimen van maximaal 30% (Total Power, Tribunal, and Taxation) op de subsidiabele kosten van duurzame energieprojecten, inclusief fotovoltaïsche modules, omvormers en overige systeemkosten, tot bepaalde maximumbedragen. Omdat de ITC de initiële investeringskosten direct verlaagt, is deze gunstig voor projecten die prioriteit geven aan een snelle financiële afronding en stabiele begincijfers.
De PTC (Production Tax Credit) daarentegen kent credits toe voor de elektriciteitsproductie over een periode van 10 jaar, die jaarlijks wordt berekend door de kWh-opbrengst van duurzame energie-installaties te vermenigvuldigen met het toepasselijke creditpercentage. Dit stimuleert het maximaliseren van de productie van hernieuwbare elektriciteit en de operationele efficiëntie, waarbij de creditwaarden worden geïndexeerd voor inflatie via de consumentenprijsindex (CPI).
Volgens de IRS-voorschriften is het niet toegestaan om zowel de investeringsaftrek (ITC) als de productieaftrek (PTC) voor hetzelfde project voor schone energie te claimen, om dubbele voordelen te voorkomen. Projectontwikkelaars moeten bij aanvang kiezen voor de ITC of de PTC en voldoen aan de bijbehorende rapportageverplichtingen. Deze keuze hangt vaak af van de interne rendementsberekening (IRR), de timing van de kasstromen en de blootstelling aan productierisico's.
- ITC: Biedt een belastingvoordeel vooraf, dat doorgaans wordt geclaimd in het jaar dat de energie-installatie in gebruik wordt genomen. Het bedrag van het voordeel is doorgaans 30%, maar kan variëren afhankelijk van specifieke technologieën of wijzigingen in de Inflation Reduction Act.
- PTC: Dit wordt verstrekt als een tegoed per kWh over een periode van 10 jaar, waarbij het volledige tegoed alleen beschikbaar is voor elektriciteit die wordt verkocht aan onafhankelijke derden, waardoor de productie van hernieuwbare elektriciteit onder daadwerkelijke operationele omstandigheden wordt gewaarborgd.
Naleving van de eisen voor schone energie-installaties volgens sectie 48 en 45 van de IRS zorgt ervoor dat alleen gekwalificeerde apparatuur die voldoet aan gecertificeerde prestatienormen en netaansluitingsregels in aanmerking komt voor een van beide belastingvoordelen, waardoor de integriteit van het programma gewaarborgd blijft.
Beoordeling van bonuskredieten en extra belastingvoordelen voor zonne-energieproductie
De Inflation Reduction Act introduceerde gelaagde bonuskredieten die de basis-PTC (Production Tax Credit) aanvullen, met als doel de werkgelegenheidsnormen en de ontwikkeling van binnenlandse toeleveringsketens binnen projecten voor hernieuwbare energie te stimuleren.
Zonne-energieprojecten die voldoen aan de geldende loon- en leerlingstelsels kunnen een beroep doen op een subsidie. 10% bonuskrediet Naast het basistarief van de PTC (Professional Tax Credit). Deze arbeidsnormen vereisen documentatie die eerlijke lonen, gecertificeerde leerlingen en naleving van de criteria van het Ministerie van Arbeid gedurende de bouw- en exploitatiefasen bevestigt.
Bovendien komen zonne-energieprojecten die voor een aanzienlijk deel van hun investering in schone energie-installaties gebruikmaken van in eigen land geproduceerde componenten in aanmerking voor productiebelastingkredieten tot maximaal 10%, in te wisselen voor de ITC of PTC, afhankelijk van de keuze van het project. Deze credits stimuleren de aanschaf van fotovoltaïsche modules, omvormers, bekabeling en montagesystemen van in de VS gevestigde fabrikanten die voldoen aan specifieke drempelwaarden voor het gehalte aan componenten.
Energieopslagapparatuur in combinatie met zonne-energieprojecten kan in aanmerking komen voor overlappende fiscale voordelen voor schone energie, mits de opslag voornamelijk wordt opgeladen met hernieuwbare elektriciteit en operationeel is geïntegreerd met het zonne-energiesysteem. De richtlijnen van de IRS (Amerikaanse belastingdienst) specificeren echter dat de opslag "functioneel geïntegreerd" moet zijn en niet primair voor niet-hernieuwbare doeleinden mag worden gebruikt om aanspraak te kunnen maken op de bijbehorende belastingvoordelen.
Omdat bonuskredieten en gecombineerde voordelen nauwkeurige criteria voor de toekenning, regelmatige rapportage en nalevingscontroles vereisen, is samenwerking met gespecialiseerde belastingdeskundigen essentieel. Hun expertise helpt bij het samenstellen van documentatie, het controleren van de naleving van loon- en productievereisten en het optimaliseren van de totale waarde van de belastingkredieten voor schone energie, terwijl risico's met betrekking tot inspecties door de belastingdienst of terugvordering worden beperkt.
Belangrijke stappen op het gebied van naleving en documentatie om de belastingaftrek voor zonne-energieproductie te kunnen claimen.
Om aanspraak te kunnen maken op de PTC (Production Tax Credit) is het noodzakelijk om de procedures van de IRS (Internal Revenue Service) en de transparante documentatieprotocollen, ontwikkeld in het kader van de Inflation Reduction Act, na te leven, inclusief gestandaardiseerde aangifte- en rapportageverplichtingen.
- Meting van elektriciteitsproductie: Nauwkeurige, door derden geverifieerde meetstations moeten gegevens over de productie van hernieuwbare elektriciteit in kilowattuur registreren. Meetsystemen moeten voldoen aan de ANSI C12- of IEC 62053-normen voor nauwkeurigheid van energiemetingen.
- Jaarlijkse belastingaangifte bij de IRS: Belastingplichtigen moeten jaarlijks IRS-formulier 8834 en formulier 8801 indienen om het bedrag van de productiebelastingaftrek te berekenen en te claimen, gebaseerd op de gecertificeerde productie van hernieuwbare elektriciteit voor elk kalenderjaar binnen de aftrekperiode van 10 jaar.
- Monitoring en registratie: Continue gegevensverzameling en -opslag gedurende ten minste vijf jaar na de claim is verplicht ter ondersteuning van belastingcontroles. Digitale rapporten met tijdstempels worden aanbevolen om de naleving en de verrekening van tegoeden te documenteren.
- Escrow- en betalingsbeheer: Gestructureerd financieel beheer, zoals het door Solar Plus Garden in 2026 geïmplementeerde beleggingsmodel met escrow-regeling, biedt toezicht op beleggingsfondsen en inkomsten uit energiebelastingkredieten. Deze scheiding voorkomt misbruik en sluit aan bij de bepalingen van de IRS inzake veilige haven voor fondsbeheer.
De strikte procedurele aanpak die in deze stappen is ingebouwd, verkleint de kans op afgewezen belastingkredieten, ondersteunt een accurate toekenning van belastingkredieten en zorgt voor consistente operationele transparantie voor investeerders en toezichthouders.
Het kwantificeren van de financiële impact van de belastingvermindering voor zonne-energieproductie op een project van 10 MW
Voor een zonne-energieproject van 10 MW omvat de beoordeling van het financiële rendement op basis van productiekredieten het berekenen van de verwachte jaarlijkse elektriciteitsproductie en het toepassen van de geldende productiekrediettarieven, gecorrigeerd voor inflatie en bonuskredieten.
Ervan uitgaande dat een capaciteitsfactor van circa 20%, Zoals gebruikelijk bij grootschalige zonne-energie-installaties in gematigde klimaten, zou het project naar schatting een bepaald rendement opleveren. 17.520 megawattuur (MWh) per jaar (10 MW × 8.760 uur × capaciteitsfactor 0,20).
Gebruikmakend van een basis PTC-kredietrente van ongeveer 3,0 cent per kWh Voordat de bonuskredieten worden ingevoerd, zou het project ongeveer het volgende kunnen genereren: $525,600 in jaarlijkse federale belastingkredieten (17.520.000 kWh × $0,03/kWh). Gedurende de 10 jaar dat men in aanmerking komt voor de PTC, komt dit neer op ongeveer $5,25 miljoen in belastingkredieten, exclusief inflatiecorrecties en mogelijke verhogingen van bonuskredieten.
Het investeringskader Solar Plus Garden integreert deze zonne-energiecertificaten met financieringscomponenten voor de gemeenschap, waaronder een eenmalige bijdrage van € 200. Tuinlidmaatschap een vergoeding en een optionele maandelijkse bijdrage van €20 Tuinbak abonnement. De inkomsten uit zonne-energie, aangevuld met de opbrengsten van de PTC (Production Tax Credit), financieren zowel het rendement voor investeerders als de operationele kosten voor agrivoltaïsche gemeenschapsactiviteiten die tot 3.000 moestuinen ondersteunen.
In vergelijking met alternatieve financieringsmodellen zoals terugleveringstarieven of directe kapitaalsubsidies, koppelt de PTC (Production Tax Credit) de inkomsten aan geverifieerde productie van hernieuwbare elektriciteit, waarbij operationele prestaties een belangrijke financiële variabele worden. Dit maakt nauwkeurige IRR-modellering mogelijk die productierisico's combineert met fiscale stimulansen voor investeringsbeslissingen.
Het navigeren door juridische en structurele overwegingen bij het benutten van de fiscale aftrek voor zonne-energieproductie
Juridische en organisatorische structuren hebben een cruciale invloed op de subsidiabiliteit en de financiële stromen van energiebelastingkredieten voor zonne-energieprojecten, met name voor projecten die internationaal actief zijn.
De oprichting van een holdingmaatschappij door Solar Plus Garden als een Estse OÜ (geregistreerd op 20-02-2026) en een Servische DOO voor operationeel beheer is een voorbeeld van jurisdictiescheiding. Deze constructie ondersteunt de naleving van de IRS-definities van eigendom van schone energie-installaties en zorgt ervoor dat de fiscale voordelen op de juiste wijze terechtkomen bij de entiteiten die direct verantwoordelijk zijn voor de productie van hernieuwbare elektriciteit.
Een correcte afbakening van eigendom, huurcontracten en operationele controle moet in overeenstemming zijn met de regels van de IRS (Internal Revenue Service) met betrekking tot energievastgoed om in aanmerking te komen voor zowel investeringsbelastingkredieten als productiebelastingkredieten. Gemeenschapslidmaatschap Structuren die onder afzonderlijke rechtspersoonlijkheden vallen, bezitten van nature geen eigendommen die schone energie opwekken en produceren geen hernieuwbare elektriciteit. Daardoor hebben zij geen direct recht op energiebelastingvoordelen.
De door Solar Plus Garden geïmplementeerde investerings- en betalingssystemen, die onder beheer van een escrow-account vallen, voldoen aan de eisen van de Amerikaanse belastingdienst (IRS) met betrekking tot transparantie in fondsbeheer en voorkomen ongeoorloofd gebruik van PTC-gerelateerde kasstromen. Dit waarborgt het vertrouwen van investeerders en vermindert het regelgevingsrisico.
Gezien de onduidelijkheid in de regelgeving en de steeds veranderende interpretaties van de IRS – met name met betrekking tot grensoverschrijdende beleggingsinstrumenten – blijft actief toezicht door gespecialiseerde juridische en fiscale experts essentieel om ononderbroken kredietclaims te behouden en nalevingsproblemen te voorkomen.
Integratie van de belastingaftrek voor zonne-energieproductie in het Solar Plus Garden Community-model.
Het Solar Plus Garden-platform maakt gebruik van de belastingaftrek voor zonne-energieproductie om een hybride model te financieren dat grootschalige zonne-energieopwekking combineert met agrivoltaïsche participatie van de lokale gemeenschap. Toegang tot de tuingemeenschap wordt geboden via een eenmalige lidmaatschapsbijdrage van € 200, onafhankelijk van directe investeringen in zonne-energieprojecten, waardoor de inclusie van deelnemers wordt vergroot.
Leden kunnen zich optioneel abonneren op een maandelijkse tuinbox van €20, waarin ze verse, lokaal geproduceerde groenten en fruit ontvangen die worden geteeld binnen een juridisch aparte tuinonderneming die tot 3.000 percelen beheert. De inkomsten uit zonne-energie, aangevuld met belastingvoordelen voor schone energie, financieren deze gemeenschapsactiviteiten gedeeltelijk, naast de uitkering van rendement aan investeerders.
Door de entiteit 'Tuin' te scheiden van het eigendom van de zonnepanelen, blijft de definitie van duurzame energieprojecten en de aanspraak op energiebelastingkredieten duidelijk, waardoor er geen overlapping van financiële of juridische verantwoordelijkheden ontstaat. Deze structuur sluit aan bij de normen van de IRS voor duurzame energieprojecten en de vereisten voor financiële transparantie.
Deze geïntegreerde aanpak combineert robuuste fiscale stimuleringsmaatregelen voor schone energie met regeneratieve landbouw en lokale sociale impact, waardoor investeerders dubbel profiteren: blootstelling aan betrouwbare, door PTC ondersteunde zonne-energie-inkomsten en deelname aan duurzame gemeenschapsontwikkelingsprogramma's met gestructureerde transparantie en goed bestuur.
De schaalvergroting is afhankelijk van de certificeerbare productie van hernieuwbare elektriciteit die voldoet aan de IRS-normen voor het voortzetten van de aanvragen voor de Production Tax Credit (PTC) en van de aanhoudende groei van het ledenaantal binnen de Garden-gemeenschap om de operationele financiering te waarborgen.
Veelgestelde vragen
- Komen kleine of lokale zonne-energieprojecten in aanmerking voor de belastingvermindering voor zonne-energieproductie?
- Ja, kleine en lokale zonne-energieprojecten die voldoen aan de definities van schone energie van de IRS, waaronder de verkoop van elektriciteit aan onafhankelijke derden en de aanvang van de bouw vóór de wettelijke deadlines, kunnen in aanmerking komen voor de Solar Production Tax Credit. Er kunnen bepaalde drempelwaarden gelden voor de omvang en de commerciële exploitatie.
- Hoe verhoudt de belastingvermindering voor zonne-energieproductie zich tot de belastingvermindering voor investeringen in zonne-energie?
- De Solar Production Tax Credit biedt een op de productie gebaseerde belastingvermindering over een periode van 10 jaar, gekoppeld aan de daadwerkelijk opgewekte elektriciteit, en beloont operationele prestaties. De Investment Tax Credit biedt een eenmalige belastingvermindering op kapitaalkosten die kan worden geclaimd bij voltooiing van het project. Projecten kiezen één van beide; de regels van de IRS verbieden het claimen van beide voor hetzelfde energieproject.
- Welke documentatie is vereist om met succes aanspraak te maken op de belastingaftrek voor zonne-energieproductie voor een zonneproject?
- Belastingplichtigen moeten jaarlijks IRS-formulier 8801 indienen, de daadwerkelijke elektriciteitsopwekking documenteren met geverifieerde metergegevens die voldoen aan de ANSI- of IEC-normen, en documenten bewaren ter ondersteuning van aanspraken op bonuskredieten zoals het gangbare loon en de eisen met betrekking tot binnenlandse productie onder de Inflation Reduction Act.
- Welke impact heeft de belastingvermindering voor zonne-energieproductie op het financiële rendement voor investeerders in het Solar Plus Garden-platform?
- De PTC (Production Tax Credit) verhoogt de totale projectopbrengsten door een belastingkrediet te verstrekken dat afhankelijk is van de productie van hernieuwbare elektriciteit, waardoor het rendement voor investeerders toeneemt. Dit rendement financiert zowel uitkeringen als initiatieven voor de gemeenschap, wat bijdraagt aan een gereguleerde, door een escrow-systeem gecontroleerde investeringsomgeving met transparante financiële stromen.
Conclusie
Om de financiële voordelen van de Solar Production Tax Credit (PTC) te maximaliseren, is een gedetailleerd begrip van de subsidieregeling, de berekeningsmechanismen, de documentatievereisten en de nalevingsverplichtingen essentieel. De PTC is een belangrijke stimulans voor schone energie die de economische concurrentiepositie van zonne-energieprojecten verbetert, zoals blijkt uit de gestructureerde Solar Plus Garden-installatie van 10 MW.
Investeerders en projectontwikkelaars moeten alert blijven op veranderende federale wetgeving, bouwtermijnen die van invloed zijn op de kwalificatie voor belastingkredieten, en regelgevende verduidelijkingen die de toepasbaarheid van energiebelastingkredieten beïnvloeden. Het inschakelen van gespecialiseerde belastingdeskundigen is cruciaal om bonuskredietmogelijkheden, aanvullende belastingvoordelen en de nuances van de naleving effectief te benutten.
Het Solar Plus Garden-model laat zien hoe de integratie van de belastingaftrek voor zonne-energieproductie met gemeenschapsgerichte investeringen en agrivoltaïsche concepten kan leiden tot schaalbare, transparante en duurzame structuren. Een dergelijke integratie koppelt fiscale stimulansen voor schone energie aan lokale maatschappelijke impact en verantwoordingsplicht van investeerders, ondersteund door escrow-regelingen en een duidelijke juridische scheiding van entiteiten.






