





Comment le crédit d'impôt pour la production d'énergie solaire influence les décisions d'investissement dans les projets d'énergie propre
Comprendre le crédit d'impôt pour la production d'énergie solaire et son rôle dans la production d'électricité renouvelable
Le crédit d'impôt à la production d'énergie solaire (PTC) est une incitation fiscale fédérale pour les énergies propres qui accorde des crédits aux projets d'énergie solaire en fonction de la quantité d'électricité renouvelable produite sur une période donnée. Les projets solaires admissibles reçoivent un crédit d'impôt calculé par kilowattheure (kWh) d'électricité produite et vendue au réseau, ce qui lie directement l'incitation à la performance opérationnelle plutôt qu'aux dépenses d'investissement.
Pour être éligibles au crédit d'impôt à la production (PTC), les projets d'énergie solaire doivent satisfaire aux critères établis par l'Internal Revenue Service (IRS) dans le cadre de la loi sur la réduction de l'inflation, notamment le début des travaux de construction avant le 31 décembre 2026. Les projets doivent utiliser des équipements classés comme biens d'énergie propre selon les définitions de l'IRS et être conformes aux normes en vigueur. photovoltaïque Les normes du système et les exigences d'interconnexion sont détaillées dans la réglementation fédérale sur l'énergie.
Ce crédit d'impôt à la production (CIP) se distingue du crédit d'impôt à l'investissement (CII), qui accorde un crédit unique en pourcentage (généralement 30%) sur les dépenses d'investissement admissibles. Alors que le CII réduit le coût initial d'acquisition d'une installation de production d'énergie propre, le CIP offre des incitations continues liées à la production d'électricité, générant un flux de revenus lié à la production sur une période de 10 ans. Ces deux crédits d'impôt peuvent contribuer à réduire le coût actualisé de l'énergie (CAE), mais ils concernent des étapes financières distinctes du cycle de vie d'un projet énergétique.
La loi sur la réduction de l'inflation a renforcé le crédit d'impôt à la production (PTC) en prolongeant les dates de début des projets admissibles et en introduisant des dispositions relatives aux crédits bonifiés afin d'encourager des normes plus élevées en matière de main-d'œuvre et de contenu local. Les directives publiées par l'IRS pour la période 2025-2027 fixent les taux de base fédéraux du PTC pour l'électricité solaire généralement entre 0,3 et 0,4 centimes par kWh, ces taux étant susceptibles d'être ajustés en fonction des indices d'inflation et de l'admissibilité à des crédits bonifiés supplémentaires.
Comment les crédits d'impôt à l'investissement et à la production interagissent dans le financement des projets d'énergie solaire
L’ITC et le PTC offrent des options de crédit d’impôt pour l’énergie complémentaires mais mutuellement exclusives pour le financement de projets solaires, influençant les stratégies d’investissement en fonction de l’échelle du projet, de la structure du capital et des attentes opérationnelles.
Le crédit d'impôt à l'investissement (ITC) permet aux promoteurs de bénéficier d'un crédit d'impôt pouvant atteindre 301 000 milliards de dollars des coûts admissibles liés aux installations d'énergie propre, notamment les modules photovoltaïques, les onduleurs et les coûts des autres composants du système, dans la limite des plafonds définis. L'ITC réduisant directement les dépenses d'investissement initiales, il avantage les projets privilégiant un financement rapide et des indicateurs de rentabilité stables dès le départ.
Le crédit d'impôt à la production (PTC), en revanche, attribue des crédits à la production d'électricité sur une période de conformité de 10 ans, calculés annuellement en multipliant la production en kWh des installations d'énergie propre par le taux de crédit applicable. Ce système incite à maximiser la production d'électricité renouvelable et l'efficacité opérationnelle, la valeur des crédits étant indexée sur l'inflation via l'indice des prix à la consommation (IPC).
La réglementation fiscale américaine interdit de cumuler le crédit d'impôt à l'investissement (ITC) et le crédit d'impôt à la production (PTC) pour un même projet d'énergie propre afin d'éviter les doubles avantages. Les promoteurs de projets doivent choisir entre l'ITC et le PTC dès le départ et se conformer aux obligations de déclaration associées. Ce choix dépend souvent de la modélisation du taux de rendement interne (TRI), du calendrier des flux de trésorerie et de l'exposition aux risques de production.
- ITC : Ce crédit d'impôt initial est généralement réclamé l'année de la mise en service de l'installation énergétique. Son montant est généralement celui prévu par l'article 30%, mais peut varier selon les technologies utilisées ou en fonction des modifications apportées par la loi sur la réduction de l'inflation.
- PTC : Fourni sous forme de crédit par kWh sur 10 ans, le crédit intégral n'étant disponible que pour l'électricité vendue à des tiers non liés, garantissant ainsi la production d'électricité renouvelable dans des conditions d'exploitation réelles.
Le respect des exigences relatives aux propriétés à énergie propre en vertu des sections 48 et 45 de l'IRS garantit que seuls les équipements admissibles fonctionnant selon des normes de performance certifiées et des règles d'interconnexion au réseau sont admissibles à réclamer l'un ou l'autre crédit d'impôt, maintenant ainsi l'intégrité du programme.
Évaluation des crédits d'impôt bonus et des avantages fiscaux supplémentaires pour la production solaire
La loi sur la réduction de l'inflation a introduit des crédits d'impôt supplémentaires à plusieurs niveaux qui augmentent le crédit d'impôt à la production de base, dans le but d'encourager les normes d'emploi et le développement de la chaîne d'approvisionnement nationale dans le cadre des projets d'énergie renouvelable.
Les projets d'énergie solaire respectant les obligations en matière de salaires et d'apprentissage peuvent prétendre à une aide financière. Crédit bonus 10% En plus du taux de base PTC, ces normes du travail exigent une documentation attestant de salaires équitables, de la certification des apprentis et du respect des critères du ministère du Travail tout au long des phases de construction et d'exploitation.
De plus, les projets solaires utilisant des composants fabriqués localement pour une part importante de leur investissement immobilier dans les énergies propres sont admissibles à crédits d'impôt pour le secteur manufacturier Jusqu'à 10%, ces crédits peuvent être utilisés pour le crédit d'impôt à l'investissement (ITC) ou le crédit d'impôt à la production (PTC), selon le choix du projet. Ils incitent à s'approvisionner en modules photovoltaïques, onduleurs, câblages et systèmes de montage auprès de fabricants américains respectant des seuils de contenu spécifiques.
Les équipements de stockage d'énergie associés à des projets solaires peuvent bénéficier d'avantages fiscaux cumulatifs liés à l'énergie propre si le stockage est principalement alimenté par de l'électricité renouvelable et intégré de manière opérationnelle au système solaire. Cependant, selon les directives de l'IRS, le stockage doit être “ fonctionnellement intégré ” et ne pas être principalement destiné à des usages non renouvelables pour pouvoir prétendre aux crédits d'impôt correspondants.
Étant donné que les crédits d'impôt bonifiés et les avantages combinés exigent des critères d'admissibilité précis, des rapports réguliers et des contrôles de conformité, il est essentiel de faire appel à des experts fiscaux spécialisés. Leur expertise facilite la constitution du dossier, la vérification du respect des conditions salariales et de production, et l'optimisation du montant total du crédit d'impôt pour l'énergie propre, tout en atténuant les risques liés aux inspections ou aux recouvrements de l'administration fiscale.
Étapes clés de conformité et de documentation pour demander le crédit d'impôt pour la production d'énergie solaire
Pour bénéficier du crédit d'impôt à la production (PTC), il est nécessaire de respecter les procédures de conformité de l'IRS et les protocoles de documentation transparents élaborés dans le cadre de la loi sur la réduction de l'inflation, avec des obligations de déclaration et de dépôt standardisées.
- Mesure de la production d'électricité : Les stations de comptage précises et vérifiées par un organisme tiers doivent enregistrer les données de production d'électricité renouvelable en kilowattheures. Les systèmes de mesure doivent être conformes aux normes ANSI C12 ou IEC 62053 relatives à la précision du comptage de l'énergie.
- Déclaration annuelle auprès du fisc américain (IRS) : Les contribuables doivent remplir annuellement les formulaires 8834 et 8801 de l'IRS pour calculer et réclamer le montant du crédit d'impôt à la production basé sur la production d'électricité renouvelable certifiée pour chaque année civile au cours de la période de crédit de 10 ans.
- Suivi et tenue de registres : La collecte et le stockage continus des données pendant au moins cinq ans après la réclamation sont obligatoires pour faciliter les contrôles fiscaux, avec des rapports numériques horodatés recommandés pour documenter la conformité et le rapprochement des crédits.
- Contrôles des paiements et des comptes séquestres : Une gouvernance financière structurée, telle que le modèle d'investissement sous séquestre mis en place par Solar Plus Garden en 2026, assure la supervision des fonds d'investissement et des recettes issues des crédits d'impôt pour l'énergie. Cette séparation empêche tout détournement de fonds et est conforme aux dispositions de la règle refuge de l'IRS en matière de gestion de fonds.
La rigueur procédurale inhérente à ces étapes réduit la probabilité de refus de crédits, favorise une attribution précise des crédits d'impôt et garantit une transparence opérationnelle constante envers les investisseurs et les organismes de réglementation.
Quantification de l'impact financier du crédit d'impôt à la production d'énergie solaire sur un projet de 10 MW
Pour un projet photovoltaïque solaire de 10 MW, l'évaluation des rendements financiers liés au PTC implique le calcul de la production annuelle d'électricité prévue et l'application des taux de PTC en vigueur, ajustés en fonction de l'inflation et des crédits bonus.
En supposant un facteur de capacité d'environ 20%, typique des installations solaires à grande échelle dans les climats tempérés, le projet produirait environ 17 520 mégawattheures (MWh) par an (10 MW × 8 760 heures × facteur de capacité de 0,20).
En utilisant un taux de crédit PTC de base proche de 3,0 centimes par kWh Avant la mise en place progressive des crédits bonus, le projet pourrait générer environ $525,600 en crédits d'impôt fédéraux annuels (17 520 000 kWh × $0,03/kWh). Sur la période d'admissibilité de 10 ans au PTC, cela représente environ $5,25 millions en crédits d'impôt, hors ajustements pour l'inflation et éventuelles majorations de crédits supplémentaires.
Le cadre d'investissement Solar Plus Garden intègre ces crédits d'énergie solaire à des composantes de financement communautaire, dont une prime unique de 200 €. Adhésion au jardin frais et un abonnement mensuel optionnel de 20 € jardinière L’abonnement. Les revenus solaires, complétés par les recettes du PTC, financent à la fois les rendements des investisseurs et les coûts opérationnels des activités communautaires agrivoltaïques qui soutiennent jusqu’à 3 000 parcelles de jardin.
Comparativement à d'autres modèles de financement comme les tarifs de rachat garantis ou les subventions directes aux investissements, le crédit d'impôt pour la production d'électricité (PTC) aligne les revenus sur la production d'électricité renouvelable vérifiée, en intégrant la performance opérationnelle comme variable financière clé. Ceci permet une modélisation précise du TRI qui prend en compte les risques de production et les incitations fiscales pour la prise de décision en matière d'investissement.
Comprendre les aspects juridiques et structurels liés à l'utilisation du crédit d'impôt pour la production d'énergie solaire
Les structures juridiques et organisationnelles influencent de manière cruciale l'éligibilité et le flux financier des crédits d'impôt pour l'énergie destinés aux projets solaires, en particulier ceux qui opèrent à l'échelle transnationale.
La création par Solar Plus Garden d'une société holding estonienne (OÜ, immatriculée le 20 février 2026) et d'une société serbe (DOO) pour la gestion opérationnelle illustre la séparation des juridictions. Ce montage permet de se conformer aux définitions de l'IRS (Internal Revenue Service) relatives à la propriété de biens immobiliers d'énergie propre et garantit que les crédits d'impôt soient correctement attribués aux entités directement responsables de la production d'électricité renouvelable.
Une délimitation précise de la propriété, des baux et du contrôle opérationnel doit être conforme aux règles de l'IRS relatives aux biens énergétiques afin de confirmer l'admissibilité aux demandes de crédit d'impôt à l'investissement et de crédit d'impôt à la production. Adhésion à la communauté Ces structures, régies par des entités juridiques distinctes, ne possèdent pas intrinsèquement de biens immobiliers dédiés aux énergies propres ni ne produisent d'électricité renouvelable et ne peuvent donc prétendre directement à des crédits d'impôt pour l'énergie.
Les systèmes d'investissement et de paiement sous séquestre mis en place au sein de Solar Plus Garden sont conformes aux exigences de l'IRS en matière de transparence de la gestion des fonds, empêchant ainsi toute utilisation non autorisée des flux de trésorerie liés au PTC. Ceci préserve la confiance des investisseurs et réduit les risques réglementaires.
Compte tenu de l'ambiguïté réglementaire et de l'évolution des interprétations de l'IRS, notamment en ce qui concerne les véhicules d'investissement transfrontaliers, une surveillance active par des experts juridiques et fiscaux spécialisés demeure essentielle pour maintenir la continuité des demandes de crédit et prévenir les problèmes de conformité.
Intégration du crédit d'impôt pour la production d'énergie solaire au sein du modèle de communauté de jardins Solar Plus
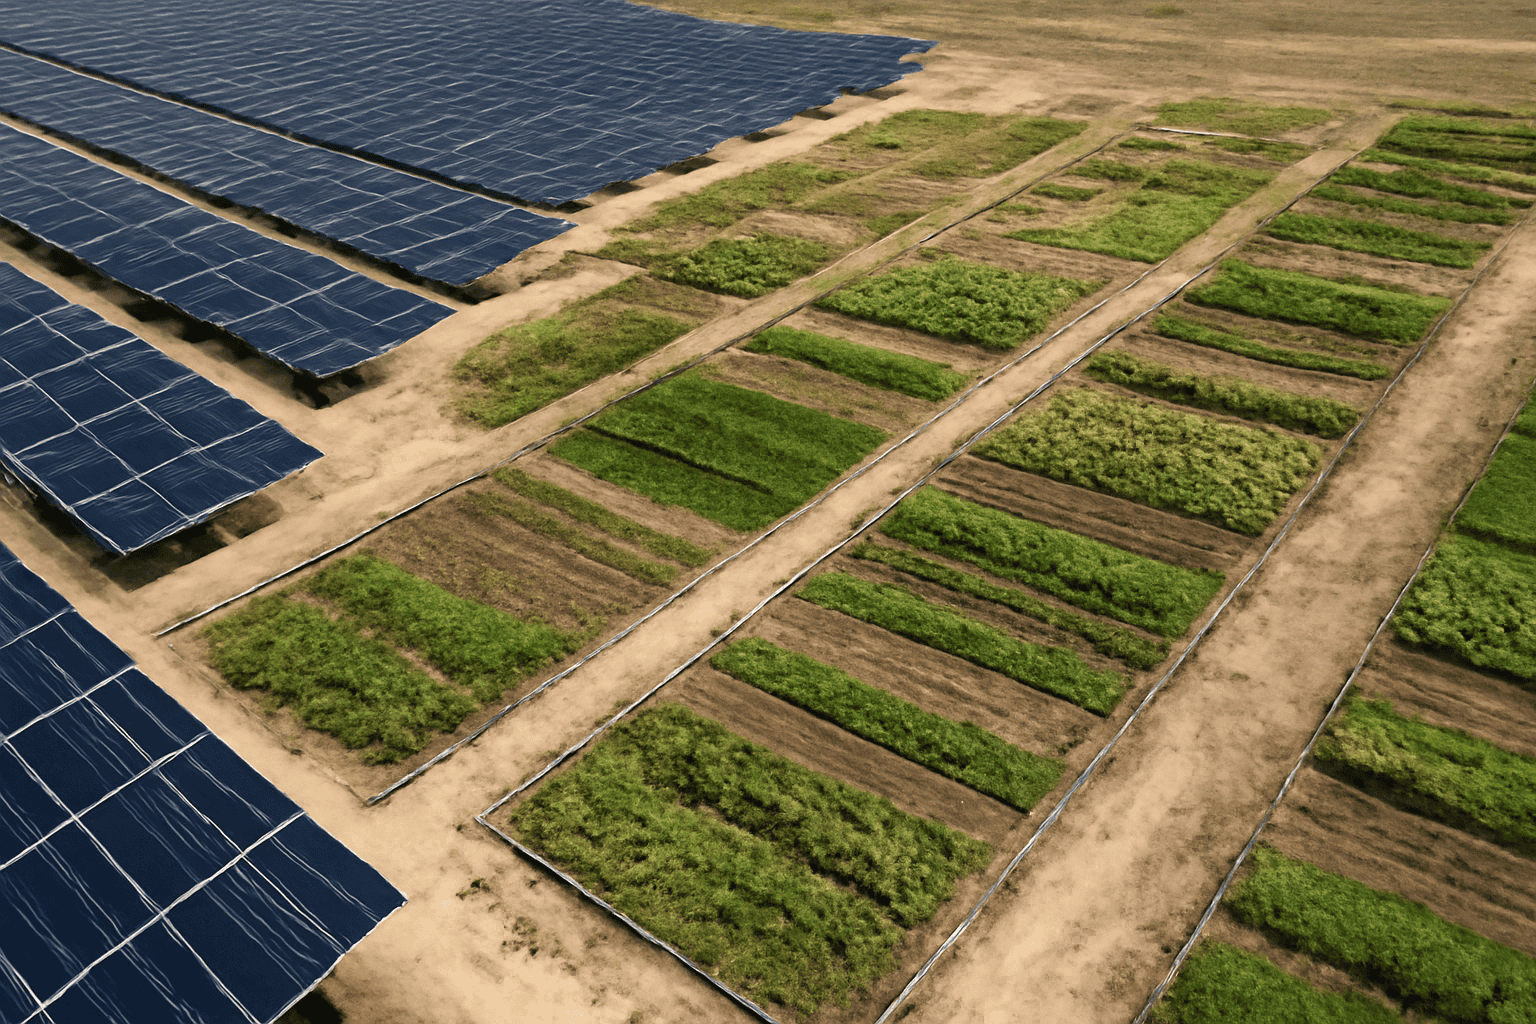
La plateforme Solar Plus Garden tire parti du crédit d'impôt pour la production d'énergie solaire afin de financer un modèle hybride combinant production d'énergie solaire à grande échelle et implication communautaire dans l'agrivoltaïsme. L'accès à la communauté des jardins est proposé moyennant une cotisation unique de 200 €, indépendante de tout investissement direct dans un projet solaire, ce qui favorise l'inclusion des participants.
Les membres peuvent s'abonner à un panier de jardin mensuel à 20 €, contenant des produits frais et locaux cultivés au sein d'une entité juridique distincte gérant jusqu'à 3 000 parcelles. Les revenus solaires, complétés par des crédits d'impôt pour les énergies propres, financent partiellement ces activités communautaires, en plus des distributions de rendement aux investisseurs.
La séparation de l'entité « jardin » et de la propriété des panneaux solaires garantit la clarté des définitions des biens immobiliers à énergie propre et des demandes de crédit d'impôt pour l'énergie, évitant ainsi tout chevauchement des responsabilités financières et juridiques. Cette structure est conforme aux normes de l'IRS relatives aux biens immobiliers à énergie propre et aux exigences de transparence financière.
Cette approche intégrée combine des incitations fiscales robustes en matière d'énergie propre avec une agriculture régénératrice et un impact social localisé, offrant aux investisseurs un double avantage : une exposition à des revenus solaires fiables soutenus par le PTC et une participation à des programmes de développement communautaire durable avec une transparence et une gouvernance structurées.
Le développement dépend d'une production d'électricité renouvelable certifiable répondant aux normes de l'IRS pour le maintien des demandes de crédit d'impôt à la production (PTC) et d'une croissance continue du nombre de membres au sein de la communauté du Jardin afin de garantir le financement opérationnel.
Foire aux questions
- Les petits projets solaires ou les projets solaires communautaires peuvent-ils bénéficier du crédit d'impôt pour la production d'énergie solaire ?
- Oui, les petits projets solaires et les projets communautaires qui répondent aux définitions de l'IRS en matière de biens d'énergie propre, notamment la vente d'électricité à des tiers non liés et le début des travaux avant les échéances réglementaires, peuvent bénéficier du crédit d'impôt pour la production d'énergie solaire. Certains seuils de taille et d'exploitation commerciale peuvent s'appliquer.
- Comment le crédit d'impôt à la production d'énergie solaire se compare-t-il au crédit d'impôt à l'investissement pour soutenir les investissements solaires ?
- Le crédit d'impôt pour la production d'énergie solaire (Solar Production Tax Credit) accorde un crédit basé sur la production, étalé sur 10 ans et lié à la production d'électricité réelle, récompensant ainsi la performance opérationnelle. Le crédit d'impôt pour investissement (Investment Tax Credit) offre un crédit unique sur les coûts d'investissement, déductible à la fin du projet. Les projets doivent choisir l'un ou l'autre ; la réglementation fiscale américaine (IRS) interdit de cumuler les deux pour un même bien énergétique.
- Quels documents sont nécessaires pour bénéficier du crédit d'impôt à la production d'énergie solaire pour un projet solaire ?
- Les contribuables doivent déposer chaque année le formulaire 8801 de l'IRS, documenter la production réelle d'électricité avec des données de compteur vérifiées conformes aux normes ANSI ou IEC et conserver des documents justifiant les demandes de crédits supplémentaires tels que les exigences relatives au salaire en vigueur et au contenu national en vertu de la loi sur la réduction de l'inflation.
- Quel est l’impact du crédit d’impôt pour la production d’énergie solaire sur les rendements financiers des investisseurs de la plateforme Solar Plus Garden ?
- Le crédit d'impôt pour l'énergie renouvelable (PTC) accroît les revenus globaux du projet en accordant un crédit d'impôt conditionné à la production d'électricité renouvelable, ce qui augmente le rendement pour les investisseurs. Ces revenus financent à la fois les distributions et les initiatives communautaires, favorisant ainsi un environnement d'investissement réglementé et sous séquestre, avec des flux financiers transparents.
Conclusion
Pour tirer pleinement parti du crédit d'impôt à la production d'énergie solaire (PTC), il est essentiel de bien comprendre les critères d'admissibilité, les mécanismes de calcul du crédit, les normes de documentation et les obligations de conformité. Le PTC constitue une incitation majeure pour les énergies propres et renforce la compétitivité économique des projets d'énergie solaire, comme le démontre la centrale Solar Plus Garden de 10 MW.
Les investisseurs et les promoteurs de projets doivent rester vigilants face à l'évolution de la législation fédérale, aux contraintes liées aux délais de construction qui influent sur l'admissibilité au crédit, et aux clarifications réglementaires qui affectent l'applicabilité du crédit d'impôt pour l'énergie. Le recours à des experts fiscaux spécialisés est essentiel pour tirer pleinement parti des crédits bonifiés, des avantages fiscaux supplémentaires et des subtilités de la conformité.
Le modèle Solar Plus Garden illustre comment l'intégration du crédit d'impôt pour la production d'énergie solaire aux investissements communautaires et aux concepts agrivoltaïques peut créer des structures évolutives, transparentes et durables. Cette intégration aligne les incitations fiscales liées aux énergies propres sur l'impact social local et la responsabilité des investisseurs, grâce à des mécanismes de séquestre et une séparation juridique claire des entités.






