 Hoppa till innehåll






Utforskar alternativ till fastighetsinvesteringar för diversifierade portföljer år 2026
Förstå begränsningarna med traditionella fastighetsinvesteringar
Fastighetsinvesteringar är fortfarande en grundläggande tillgångsklass inom diversifierade portföljer och erbjuder konkret fastighetsägande och inkomstpotential genom uthyrning eller kapitaltillväxt. Det konventionella tillvägagångssättet för att investera i fastigheter, särskilt direkt ägande av kommersiella fastigheter eller bostadsfastigheter, innebär dock betydande begränsningar som påverkar investerares tillgänglighet och flexibilitet.
- Inträdeshinder: Minimiinvesteringsbelopp för direkta fastigheter börjar vanligtvis på cirka 100 000 euro för bostadsfastigheter och uppåt från 20 000 till 50 000 euro för deltagande i etablerade kommersiella fastighetsfonder. Dessa tröskelvärden begränsar tillgängligheten för små och medelstora investerare som vill diversifiera utan att investera stora kapital.
- Marknadsvolatilitet och regionala riskfaktorer: Fastighetsmarknaderna upplever volatilitet som påverkas av lokala ekonomiska cykler, förändringar i detaljplaner, uppdateringar av fastighetsskatter och föränderliga regler för hyresvärdar och hyresgäster. Detta resulterar i geografiskt koncentrerad riskexponering och varierande stabilitet i hyresintäkterna.
- Krav på operativ ledning: Fastighetsägare måste utföra kontinuerligt underhåll, regelefterlevnad, hantering av hyresgästrelationer och potentiella vakanser. Dessa operativa uppgifter medför tids- och kostnadsförpliktelser som kan minska målet med passiva investeringar.
- Illikviditet och tidslinjer för transaktioner: Processen att sälja fysiska fastighetstillgångar tar vanligtvis 4 till 8 månader från notering till avslut, vilket begränsar möjligheten att snabbt justera portföljsammansättningen som svar på marknadsförändringar eller likviditetskrav. Detta står i kontrast till mer likvida alternativa tillgångar.
Med tanke på dessa parametrar utforskar investerare i allt högre grad alternativa fastighetsinvesteringar som kan ge mer tillgängliga inträdespunkter, operativ enkelhet och förbättrade likviditetsprofiler under 2026.
Investeringar i solenergiprojekt som ett hållbart alternativ
Solenergiprojekt erbjuder en framväxande alternativ investeringskanal för fastigheter med definierade operativa ramverk och modeller för samhällsdeltagande som överensstämmer med hållbarhetsmål. Solar Plus Garden exemplifierar detta genom att kombinera en 10 MW solcellspark utveckling med ett integrerat trädgårdssamhälle som stöds av solintäkter.
- Minimiinvestering och struktur: Solar Plus Garden sätter en minimiinvestering på 500 euro, en siffra långt under typiska tröskelvärden för kommersiella fastigheter, vilket ger diversifierade portföljer bredare tillgång till tillgångsslag för rena energikällor.
- Investeringsfaser och tidslinjer: Projektet följer en tidslinje i flera faser, inklusive förberedande byggnation, byggnation (uppskattningsvis 12–18 månader), driftstart (år 2) och efterföljande skalningsfaser. Investerare går igenom varje fas med definierad rapportering och kommunikation om milstolpar.
- Intäktskällor och avtalsstabilitet: Intäkterna kommer från elköpsavtal (PPA) eller inmatningstariffer som regleras enligt EU:s gällande policy för förnybar energi, vilket ger förutsägbara kassaflöden över 15–20 års kontraktslöptider. Dessutom bidrar medlemsavgifter till driftsbudgetar som stöder gemensamma aktiviteter.
- Frikopplat ägande och åtkomst till gemenskapen: Till skillnad från fastighetsinvesteringar där ägande av fastigheter är en förutsättning för inkomst och användning, ger Solar Plus Gardens medlemsmodell investerare tillgång till samhällsförmåner och lokala produkter utan direkt ägande av solcellstillgångar, vilket utökar deltagandepotentialen samtidigt som transparent styrning upprätthålls.
- Rättslig och styrande ram: Solar Plus Garden är strukturerat som ett estniskt OÜ, som omfattas av EU:s företagsregler, med tydliga investerarrättigheter, spärrade betalningar och transparent ekonomisk tillsyn dokumenterad i projektets beslutslogg.
Denna regulatoriska och operativa stringens stöder solenergiprojekt som ett alternativt tillgångsslag som ger hållbara intäkter och diversifiering utöver traditionella fastighetsinvesteringsstrategier.
Plattformar för gräsrotsfinansiering för fastigheter: Tillgängliga alternativ för mindre investerare
Plattformar för crowdfunding inom fastighetsbranschen demokratiserar tillgången till investeringar genom att dela upp stora kommersiella och bostadsprojekt i mindre andelar, vilket gör det möjligt för investerare att delta med betydligt lägre kapitalåtaganden.
- Minimikrav för delinvesteringar: Online-crowdfundingplattformar för fastigheter accepterar vanligtvis minimiinvesteringar från 500 till 5 000 euro, vilket sänker gränsen jämfört med direkta fastighetsinvesteringar och möjliggör deltagande i diversifierade portföljer.
- Returprofiler efter projekttyp: Avkastning från crowdfunding-investeringar uppstår vanligtvis genom utdelning av hyresintäkter eller kapitaltillväxt vid projektförsäljning. Avkastningsförväntningarna varierar beroende på fastighetsklass, läge (stad kontra förort) och hyresstruktur, med en typisk årlig bruttoavkastning i intervallet 5%–10%, beroende på plattformsavgifter och prestationsrisk.
- Plattformsrisk och tillsyn: Investerarskyddet skiljer sig markant inom EU på grund av olika medlemsstaters bestämmelser som styr gräsrotsfinansiering. Plattformar som följer den europeiska förordningen om leverantörer av gräsrotsfinansieringstjänster (ECSPR) tillhandahåller standardiserade upplysningar och investerarskydd. Due diligence är avgörande för att bedöma plattformars transparens, styrning och regelefterlevnad.
- Ledande plattformar och marknadspositionering: Toppplattformar år 2026 utmärker sig genom tydliga avgiftsstrukturer, verifierade projektpipelines och robusta sekundärmarknader, vilket möjliggör partiell likviditet – en ovanlig egenskap i direkta fastighetsinnehav.
Plattformar för crowdfunding inom fastighetsbranschen erbjuder en gångbar alternativ investeringsstrategi för fastigheter genom att göra det möjligt för investerare att diversifiera exponeringen över flera projekt och geografiska områden utan den operativa komplexiteten med att äga fastigheter.
Fastighetsinvesteringsfonder (REITs): Likvid exponering mot fastighetsmarknaderna
Fastighetsinvesteringsfonder (REITs) fortsätter att vara en viktig fastighetsinvesteringsstrategi för att erhålla likvid exponering mot diversifierade kommersiella fastighetsportföljer utan direkt ägaransvar.
- Utdelningsavkastning och inkomstkonsekvens: Europeiska REIT-fonder delar vanligtvis ut mellan 85 1 3 T–90 1 3 T av den beskattningsbara inkomsten som utdelning, vilket ger cirka 3 1 3 T till 6 1 3 T per år. Denna utdelningsström utgör en betydande del av den totala avkastningen, vid sidan av potentiell kapitaltillväxt.
- Typer av REITs och likviditetsegenskaper: Börsnoterade REIT:er erbjuder daglig likviditet via börser, vilket underlättar portföljombalansering. Icke-handlade eller privata REIT:er har däremot ofta bindningsperioder på 2 till 5 år och begränsad aktivitet på sekundärmarknaden, vilket begränsar omedelbar likviditet men potentiellt ger lägre volatilitet.
- Beskattnings- och regulatoriska överväganden: Jurisdiktionspecifika skattesystem styr REIT-utdelningar, vilket ofta tillåter genomslagsbeskattning för att undvika dubbelbeskattning av företag. Investerare bör rådfråga skatterådgivare för att optimera avkastningen baserat på deras hemvist och investeringsstruktur.
- Rollen bakom portföljdiversifieringen: REITs fungerar som en likvid alternativ tillgång som kan säkra portföljens fastighetsexponering genom att erbjuda deltagande på fastighetsmarknaden med ökad flexibilitet och skalbarhet.
Investerare som använder REITs drar nytta av reglerade, förtroendebaserade strukturer som balanserar avkastning med likviditet, vilket kompletterar andra fastighetsstrategier.
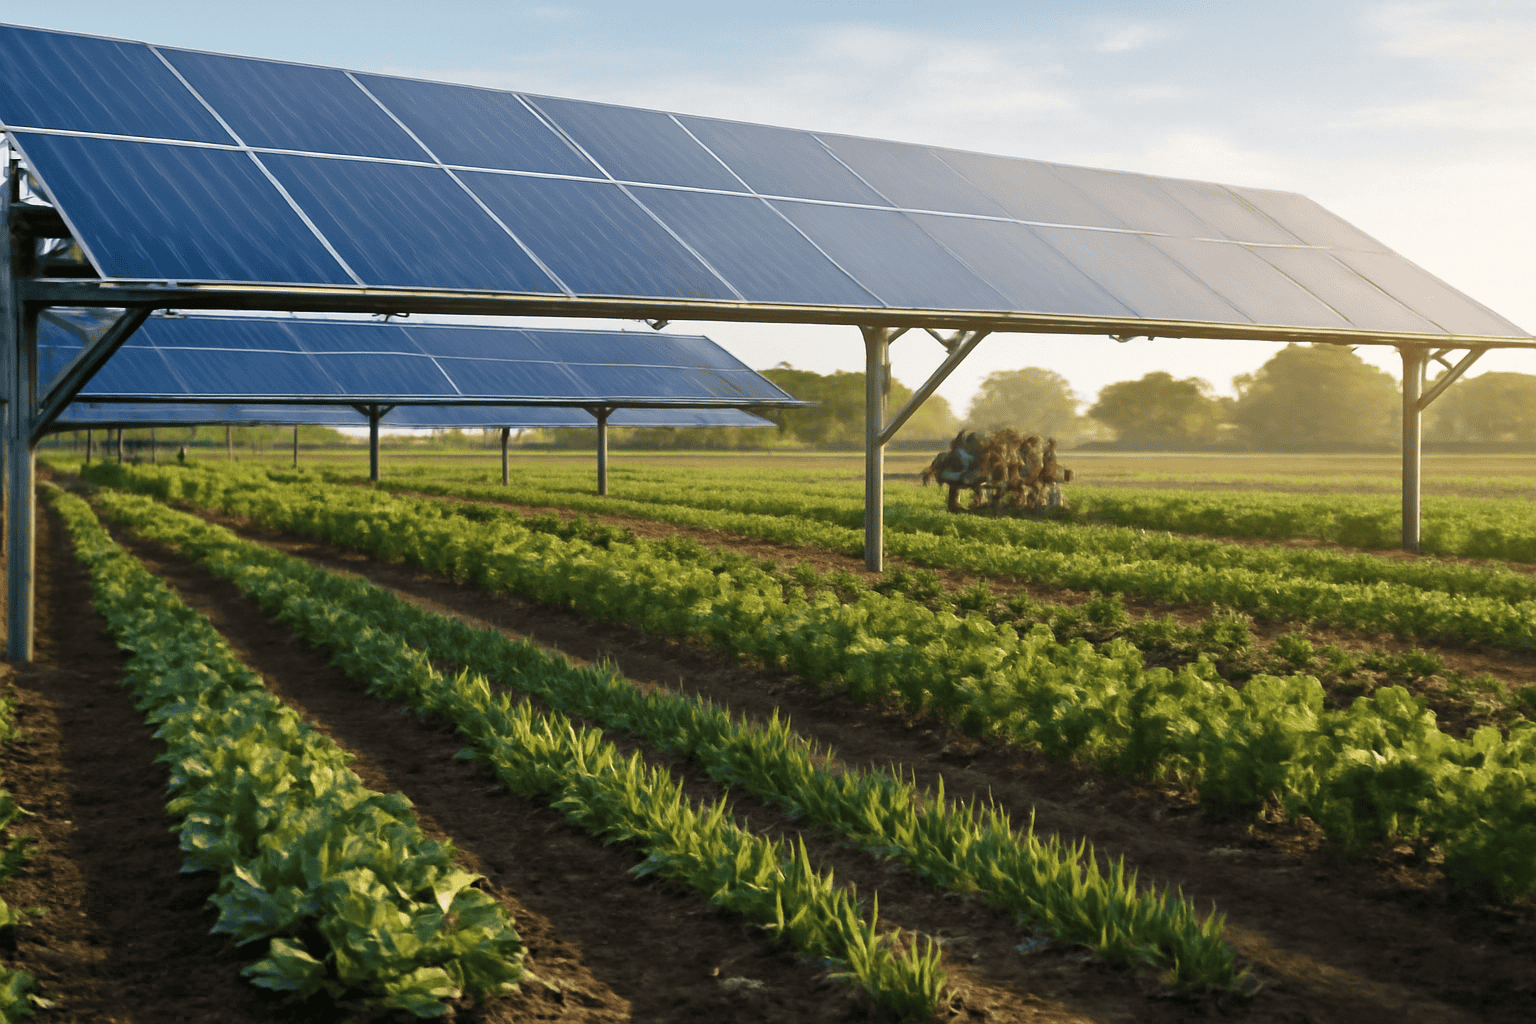
Inkludering av agrivoltaiska investeringar för markanvändning med dubbla användningsområden och avkastning
Agrivoltaiska system – där solpaneler integreras med jordbruksmark – representerar en innovativ alternativ fastighetsinvestering som kombinerar hållbar energiproduktion med lokal livsmedelsodling.
- Dubbla intäktsströmmar: Investerare tillvaratar värde från både försäljning av solenergi och jordbruksavkastning, vilket minskar risken inom enskilda branscher genom diversifierade kassaflöden. Denna samlokaliseringsmodell förbättrar markanvändningens effektivitet och stärker tillgångarnas motståndskraft.
- Juridisk och operativ separation: Solar Plus Garden tillämpar bästa praxis inom branschen genom att upprätthålla separata juridiska enheter för solcellsdrift (estniska OÜ) och trädgårdsgemenskap (serbiska DOO). Denna separation avgränsar operativa risker och styrningsansvar, vilket ökar transparensen och begränsar korsansvar.
- Skalbart samhällsengagemang: Trädgårdsgemenskapen erbjuder upp till 3 000 individuella tomter, som var och en representerar leasehold- eller prenumerationsrättigheter knutna till färska lokala produkter. Denna skala stöder hållbar samhällsutveckling och stabila operativa finansieringsströmmar.
- Prenumerationsbaserad trädgårdsboxmodell: Deltagare kan prenumerera på en månatlig trädgårdslådetjänst för 20 euro som levererar cirka 18 leveranser av säsongens grönsaker per år. Denna modell anpassar jordbruksproduktionen till konsumenternas efterfrågan och intäkterna från samhällets medlemskap.
Agrivoltaiska investeringar integrerar fastighetsstrategier med miljömässiga och sociala konsekvenser, vilket ger en sofistikerad alternativ investeringsprofil för portföljer med betoning på hållbarhet och samhällsengagemang.
Privata skuld- och aktiefonder: Fastighetsalternativ med definierade risk- och avkastningsprofiler
Privata skuld- och aktiefonder som inriktar sig på fastigheter eller infrastrukturtillgångar erbjuder strukturerade alternativa investeringsmöjligheter med definierade risk- och avkastningsegenskaper som passar investerare som kräver robust styrning utan direkt ägaransvar.
- Fondstrategier och struktur: Dessa fonder använder kapital genom seniora eller mezzanine-lån och aktiepositioner i fastighetsutvecklingar eller rörelsetillgångar, med hjälp av bankliknande underwriting- och tillgångsövervakningsprotokoll i linje med investeringsmandat.
- Riskfaktorer: Riskerna inkluderar låntagarens kreditvärdighet, säkerheternas likvidationsvärden och makroekonomiska faktorer som påverkar underliggande fastighetsmarknader. Typiska investeringslöptider varierar från 3 till 7 år, beroende på fondens investeringsstrategi och exitplanering.
- Likviditetsbegränsningar och investerarstyrning: Till skillnad från publika REIT:er saknar privata fonder vanligtvis sekundärmarknader och kräver att investerare avsätter kapital för fastställda perioder. De tillhandahåller dock styrning genom fondstyrelser, regelbunden rapportering och ibland saminvesteringsmöjligheter.
- Minsta investering och avkastningsförväntningar: Privata fastighetsskuldfonder kräver ofta minimiåtaganden på runt 50 000 euro, vilket återspeglar drifts- och regulatoriska kostnader. Målen för nettoavkastning ligger generellt mellan 5% och 8% på årsbasis, vilket varierar beroende på riskaptit och portföljsammansättning.
Denna tillgångsklass riktar sig till investerare med måttlig till hög risktolerans med fokus på inkomststabilitet och kapitalbevarande i alternativa fastighetsinvesteringar.
Utvärdering av tokeniserade fastigheter och blockkedjebaserade alternativ år 2026
Tokeniserade fastigheter utnyttjar blockkedjeteknik för att representera fraktionerade ägarandelar via digitala tokens, vilket introducerar nya alternativa fastighetsinvesteringsvägar med varierande likviditetsfunktioner.
- Minimiinvesteringar och fraktionering: Genom att dela upp fastighetsägande i digitala tokens möjliggör plattformar minimiinvesteringar ofta under 1 000 euro, vilket förbättrar tillgängligheten till diversifierade fastighetsmöjligheter.
- Regelefterlevnad: Plattformar som är verksamma inom EU följer förordningen om marknader för kryptotillgångar (MiCA), som ställer krav på investerarskydd såsom transparent information, åtgärder mot penningtvätt och skydd av tokenförvaringsprotokoll.
- Likviditetsmekanik: Vissa tokeniserade fastighetsplattformar upprätthåller sekundära marknadsplatser som tillåter tokenhandel. Likviditetsdjupet varierar dock, och tokens kan vara föremål för lock-up-bestämmelser eller begränsade köparpooler beroende på jurisdiktionsreglering och plattformsdesign.
- Operativa utmaningar: Problem som ojämn juridisk tydlighet, teknikanvändningsgrad och volatilitet i tokenpriserna kräver att investerare genomför rigorös due diligence och riskhantering på plattformar före allokering.
Även om tokeniserade fastigheter erbjuder en potentiellt transformerande alternativ tillgång, är det fortfarande ett gryende marknadssegment som kräver noggrann utvärdering av regelverk, teknikens tillförlitlighet och handelslikviditet under hela 2026.
Vanliga frågor (FAQ)
Vilka är de typiska minimiinvesteringarna som krävs för alternativ till fastighetsinvesteringar?
Minimiinvesteringsgränser varierar beroende på tillgångstyp: solenergiprojekt som Solar Plus Garden kräver minst 500 euro; plattformar för crowdfunding av fastigheter kostar mellan cirka 500 och 5 000 euro; privata skuldfonder börjar ofta på 50 000 euro; och direkta kommersiella fastighetsinvesteringar börjar vanligtvis på 20 000 euro, där bostadsfastigheter ofta är högre. Dessa minimigränser återspeglar varierande kapitalstrukturer och operativ komplexitet.
Hur fungerar modeller för samhällsmedlemskap vid investeringar i solenergi jämfört med att äga fastigheter?
Medlemskap i gemenskapen Modeller, exemplifierade av Solar Plus Garden, tillåter deltagarna att bidra med medlemsavgifter som stöder driften av solcellsparker och relaterade samhällsjordbruksaktiviteter utan att kräva direkt ägande av solcellsinfrastruktur. Denna modell separerar fördelar som färska råvaror och samhällsengagemang från tillgångsägande, vilket erbjuder bredare inkludering och förenklad styrning.
Vilka likviditetsalternativ finns det vid investeringar i alternativa fastighetstillgångar?
Likviditetsprofilerna skiljer sig avsevärt: börsnoterade REIT:er och vissa tokeniserade fastighetsplattformar tillhandahåller daglig eller nästan daglig likviditet via börser eller sekundärmarknader. Gräsrotsfinansieringsinvesteringar och privata skuldfonder innebär ofta bindningsperioder som sträcker sig från flera månader till flera år. Direkt fastighetsägande kräver vanligtvis transaktionstidslinjer på 4 till 8 månader för slutförande av försäljning, vilket påverkar portföljens flexibilitet.
Är avkastningen från solenergiinvesteringar jämförbar med traditionella fastighetsinvesteringar?
Investeringar i solenergi genererar stabila kassaflöden som backas upp av långsiktiga kontrakt som elavtal, vilket ger inkomstströmmar som är mindre korrelerade med traditionella fastighetsmarknadscykler. Medan specifik avkastning beror på kontraktsvillkor, projektskala och regelverk, betonar solprojekt som Solar Plus Garden transparenta, reglerade strukturer som integrerar samhällsfördelar tillsammans med ekonomisk avkastning.
Slutsats
Investerare som vill diversifiera sin fastighetsexponering under 2026 kan överväga ett spektrum av alternativa fastighetsinvesteringsstrategier. Förnybara energiprojekt med modeller för samhällsmedlemskap, såsom Solar Plus Gardens solcellspark på 10 MW, erbjuder hållbara inkomster med låga minimiinvesteringar. Fastighetsfinansieringsplattformar och REITs erbjuder tillgängliga och likvida alternativ, medan agrivoltaik kombinerar marktillgångar med dubbla användningsområden med miljöpåverkan. Privata skuld- och aktiefonder erbjuder strukturerade risk-avkastningsprofiler som är lämpliga för större åtaganden, och tokeniserade fastigheter introducerar blockkedjebaserade fraktionerade ägarskap, även om det fortfarande är ett framväxande alternativ.
Valet mellan dessa alternativ bör vägledas av en noggrann bedömning av investeringsminimum, likviditetsbehov, tydlig regelverk, styrningsmekanismer och anpassning till portföljens risktolerans och hållbarhetsmål.











