 Passer au contenu





Comment choisir les meilleurs investissements pour se protéger de l'inflation en 2026
Comprendre l'inflation et son impact sur les portefeuilles d'investissement
L'inflation se définit comme la hausse durable du niveau général des prix des biens et services au fil du temps, ce qui réduit le pouvoir d'achat de la monnaie. Les indicateurs les plus couramment utilisés sont l'indice des prix à la consommation (IPC) et l'indice des prix à la production (IPP), qui suivent respectivement l'évolution des prix de détail et de gros à partir de paniers standardisés de biens et services. L'inflation, telle que définie par ces indices, constitue un élément essentiel pour la gestion active de patrimoine et l'optimisation de portefeuille visant à maintenir ou à accroître le capital réel.
De 2016 à 2025, les taux d'inflation en Europe, y compris en Serbie, ont affiché une forte variabilité, oscillant entre environ 21 000 milliards de livres sterling en période de faible inflation et des pics atteignant 71 000 milliards de livres sterling, selon les données d'Eurostat. Les périodes de forte inflation observées entre 2021 et 2025 ont pesé sur la rentabilité des actifs nominaux, soulignant la nécessité de stratégies ciblées de protection contre l'inflation.
L'impact de l'inflation sur les portefeuilles varie selon la classe d'actifs. Les placements à revenu fixe offrant des rendements nominaux présentent l'inconvénient que leurs coupons fixes ne s'ajustent pas au taux d'inflation, ce qui entraîne des rendements réels négatifs lorsque l'inflation dépasse les coupons nominaux. Par exemple, une obligation versant un coupon fixe de 3% perd du pouvoir d'achat lorsque l'inflation dépasse ce taux. À l'inverse, des actifs tels que l'immobilier ou les matières premières connaissent généralement des hausses de prix nominales conformes ou supérieures à l'inflation, offrant ainsi un potentiel de protection contre l'inflation. Comprendre ces relations permet de construire un portefeuille capable de se prémunir efficacement contre l'inflation.
Pourquoi les obligations classiques échouent souvent comme protection contre l'inflation
Les obligations nominales classiques ne protègent généralement pas contre l'inflation car elles versent des coupons fixes, indépendants des variations du niveau des prix. Cela contraste avec les obligations indexées sur l'inflation, telles que les titres du Trésor protégés contre l'inflation (TIPS) émis en vertu de la réglementation du Trésor américain, qui ajustent les paiements de principal et d'intérêts en fonction des données de l'IPC afin de maintenir des rendements réels.
Les indices obligataires agrégés, composés principalement d'obligations nominales, ont enregistré des rendements réels négatifs lors des pics d'inflation de 2022-2023 sur les marchés européens. Par exemple, les obligations d'État allemandes dont les coupons nominaux se situaient entre 1,5 et 2,01 TP3T ont affiché des rendements négatifs corrigés de l'inflation lorsque celle-ci a dépassé 51 TP3T, selon les analyses de la Banque centrale européenne.
Dans de nombreuses régions hors des États-Unis, la liquidité et la profondeur du marché des obligations indexées sur l'inflation demeurent limitées, ce qui en restreint l'accès pour certains investisseurs. Par conséquent, les portefeuilles à revenu fixe composés exclusivement d'obligations nominales ont tendance à sous-performer en période de forte inflation. Les stratégies complètes de protection contre l'inflation intègrent des classes d'actifs dont les flux de trésorerie sont indexés sur l'inflation ou adossés à des actifs réels afin de renforcer la résilience du portefeuille.
L’investissement dans l’énergie solaire : une classe d’actifs stable pour se protéger contre l’inflation
Les investissements dans l'énergie solaire offrent des revenus stables et protégés contre l'inflation, notamment grâce à leur intégration à des mécanismes de tarification de l'énergie réglementés et à des contrats d'achat d'électricité (CAE) à long terme. Ces contrats incluent souvent des clauses d'indexation sur l'inflation ou des ajustements basés sur les cadres réglementaires régionaux, garantissant ainsi des flux de trésorerie prévisibles sur la durée de vie des projets, généralement de 20 à 25 ans.
La centrale solaire de 10 MW de Solar Plus Garden illustre parfaitement ces caractéristiques. Ce projet, exploité sous la structure juridique d'une société estonienne (OÜ), utilise un modèle de paiement par séquestre afin de protéger les fonds des investisseurs et d'assurer une répartition transparente des revenus. Ce système de séquestre suit des flux de paiement clairement définis par les accords contractuels ; les fonds ne sont débloqués qu'après validation des étapes clés et des dépenses, minimisant ainsi les risques opérationnels et financiers.
Une partie des revenus du projet finance l'initiative d'adhésion au Jardin, axée sur la communauté. Ce modèle combine les rendements financiers liés à la production d'énergie solaire avec le réinvestissement dans des activités communautaires, offrant ainsi aux investisseurs une exposition à des actifs réels et un impact social. Le cadre juridique du véhicule d'investissement intègre des obligations de reporting réglementées et des contrôles opérationnels rigoureux qui contribuent directement à la protection contre l'inflation en liant les rendements à la performance réelle des actifs plutôt qu'à des constructions financières nominales.
Agrivoltaïsme et agriculture soutenue par la communauté : doubles couvertures contre l’inflation
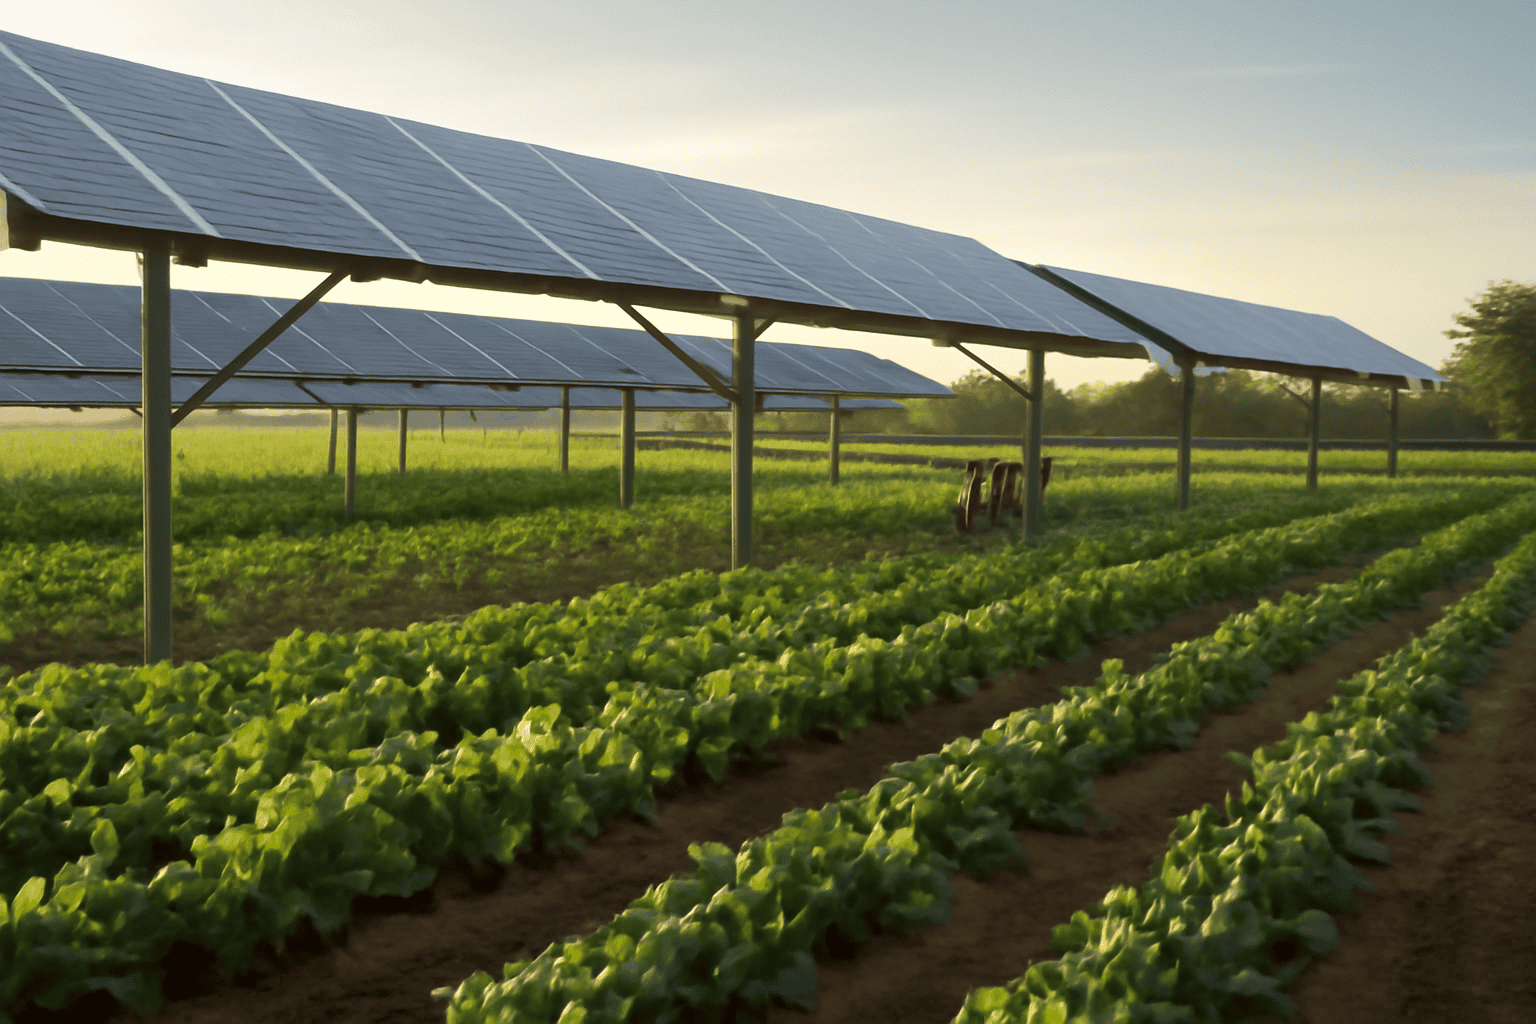
Agrivoltaïque Le terme désigne l'utilisation simultanée des terres pour la production d'énergie solaire et l'agriculture, ce qui optimise l'utilisation des sols et diversifie les profils de risque des actifs. Solar Plus Garden intègre l'agrivoltaïsme à un modèle d'agriculture soutenue par la communauté (ASC) grâce à son programme d'adhésion.
L'adhésion au Jardin nécessite un droit d'entrée unique de 200 € donnant accès à la communauté et offre une option jardinière Abonnement à 20 € par mois. Les abonnés reçoivent 18 livraisons annuelles de légumes frais et locaux, ce qui leur permet de se prémunir efficacement contre l'inflation des prix alimentaires, qui dépasse historiquement l'inflation générale. À titre de comparaison, l'inflation alimentaire dans la zone euro s'est établie en moyenne à environ 3 510 milliards de livres sterling par an entre 2020 et 2025, dépassant souvent les taux d'inflation généraux.
Le projet comprend jusqu'à 3 000 parcelles agricoles individuelles (bokseva), gérées par une entité serbe DOO distincte de l'entité estonienne OÜ qui contrôle les installations solaires. Cette séparation juridique permet de délimiter les responsabilités financières et la gouvernance opérationnelle des composantes énergétiques et agricoles, réduisant ainsi les risques systémiques et renforçant la transparence pour les investisseurs.
En associant l'investissement dans l'énergie solaire à un accès direct à la production agricole locale, Solar Plus Garden offre une double protection contre l'inflation : l'une liée aux revenus énergétiques réglementés et l'autre à la stabilisation des prix alimentaires. Cette double exposition est conforme aux principes de diversification essentiels aux portefeuilles de protection contre l'inflation, notamment dans les économies connaissant une inflation élevée dans les secteurs de l'énergie et de l'alimentation.
Matières premières et actifs réels : leur comportement en période de forte inflation
Les matières premières sont depuis longtemps considérées comme des protections classiques contre l'inflation en raison de leur valeur tangible et de leur rareté. Les principales matières premières telles que l'or, le pétrole brut et les produits agricoles présentent des variations de prix souvent corrélées aux tendances inflationnistes, bien que leur volatilité diffère considérablement.
- L'or s'est négocié entre $1 700 et $2 000 l'once au cours de la période 2021-2025, les prix réagissant aux anticipations d'inflation, aux fluctuations monétaires et aux facteurs de risque géopolitiques.
- Les prix du pétrole ont affiché une volatilité accrue, le Brent oscillant entre $50 et $120 le baril sur cette période, sous l'effet des chocs d'offre et des variations de la demande ayant un impact sur l'inflation.
- Les sociétés d'investissement immobilier cotées (SIIC) offrent une protection contre l'inflation grâce à l'ajustement des revenus locatifs lié à des clauses d'indexation des loyers, souvent indexées sur des indicateurs d'inflation tels que l'IPC ou les indices locaux des loyers. Cependant, la performance des SIIC demeure sensible aux fluctuations des taux d'intérêt induites par les politiques monétaires inflationnistes.
Si les matières premières peuvent protéger contre l'inflation à court terme, leur volatilité et leur exposition aux fluctuations de l'offre et de la demande engendrent des risques qui complexifient la gestion de patrimoine à long terme. À l'inverse, les projets d'énergies renouvelables comme Solar Plus Garden garantissent des revenus stables et réglementés, soutenus par des accords à long terme et un cadre juridique strict, ce qui en fait des composantes complémentaires des portefeuilles de protection contre l'inflation. De plus, ces actifs solaires génèrent des bénéfices concrets pour la communauté, les distinguant ainsi des investissements purement financiers dans les matières premières.
Constituer un portefeuille diversifié axé sur la protection contre l'inflation à long terme
Un portefeuille de couverture contre l'inflation doit intégrer des actifs présentant des sensibilités variables à l'inflation et des flux de trésorerie diversifiés afin d'optimiser la préservation de la valeur réelle. Ses composantes clés sont les suivantes :
- Investissements dans l'énergie solaire avec des flux de revenus réglementés et indexés sur l'inflation via des contrats d'achat d'électricité à long terme ou des mécanismes de tarifs de rachat.
- L’agrivoltaïsme et l’agriculture soutenue par la communauté offrent une protection naturelle contre l’inflation et la volatilité des prix alimentaires grâce à l’accès à des produits frais et locaux.
- Les instruments à revenu fixe tels que les obligations indexées sur l'inflation (par exemple, les TIPS ou leurs équivalents européens), qui offrent des ajustements du principal et des intérêts en fonction de l'IPC ou des indices d'inflation harmonisés.
- Matières premières qui profitent des pics d'inflation à court terme, mais qui nécessitent une gestion active en raison de la volatilité des prix et des facteurs géopolitiques.
- Les actions à dividendes dans des secteurs comme les services publics et les biens de consommation de base, qui bénéficient d'un pouvoir de fixation des prix et de revenus indexés sur l'inflation, assurant ainsi un flux de trésorerie constant.
Solar Plus Garden intègre ces principes grâce à des structures juridiques transparentes qui séparent les entités selon leur activité et leur juridiction (OÜ estonienne pour le solaire, DOO serbe pour l'agriculture). Le modèle de paiement par séquestre garantit une gestion rigoureuse des fonds et des décaissements échelonnés dans le temps, atténuant ainsi les risques de mauvaise gestion ou d'incertitude réglementaire qui affectent souvent les stratégies de protection contre l'inflation.
Le suivi continu du portefeuille, tirant parti d'outils de rationalisation des données tels que Notion AI, facilite les ajustements opportuns de la répartition des actifs en réponse aux tendances de l'inflation et aux changements réglementaires, essentiels pour garder une longueur d'avance sur l'inflation en 2026 et au-delà.
Étapes à suivre pour les investisseurs souhaitant rejoindre Solar Plus Garden et accéder à des actifs protégés contre l'inflation
Les investisseurs souhaitant s'exposer à des actifs protégés contre l'inflation via Solar Plus Garden peuvent procéder comme suit :
- Inscrivez-vous sur le site officiel de Solar Plus Garden pour rejoindre la liste d'attente des investisseurs.
- Respecter pleinement les obligations de diligence raisonnable, y compris les processus de connaissance du client (KYC) et de connaissance de l'entreprise (KYB) requis par les cadres réglementaires applicables.
- Examinez et comprenez le modèle d'adhésion au Jardin, qui comprend des frais d'adhésion uniques de 200 € et un abonnement mensuel optionnel de 20 € pour la livraison des paniers du Jardin.
- Choisissez parmi les options d'investissement disponibles : soit une participation au capital à long terme dans le projet de centrale solaire de 10 MW par phases, soit un accord de versement garanti adapté au profil de risque de l'investisseur.
- Utilisez les outils de suivi numérique de la plateforme, intégrant les capacités d'IA de Notion, pour un accès transparent à la documentation du projet, au suivi des paiements et aux mises à jour des événements communautaires.
L'investissement minimum est de 500 €, conçu pour les petits et moyens investisseurs souhaitant diversifier leurs placements vers des actifs protégés contre l'inflation. Ce modèle allie rendement financier et création de valeur pour la communauté, en intégrant les flux de trésorerie liés à l'énergie solaire à la production agricole locale afin de consolider la protection contre l'inflation.
FAQ
Quels types d'investissements protègent le mieux contre une forte inflation en 2026 ?
Les investissements liés à des actifs réels et à des flux de trésorerie indexés sur l'inflation — tels que les projets d'énergie solaire à grande échelle comme la centrale de 10 MW de Solar Plus Garden, les initiatives agrivoltaïques combinant énergie et agriculture, les obligations indexées sur l'inflation conformes aux mesures régionales de l'IPC et certaines matières premières — ont démontré une résilience supérieure en matière de protection du patrimoine lors des pics d'inflation.
Comment l'adhésion à Solar Plus Garden contribue-t-elle à protéger mon investissement contre l'inflation ?
Les cotisations des membres sont investies dans des actifs générant des revenus réglementés et indexés sur l'inflation, issus de la production d'énergie solaire et de l'agriculture soutenue par la communauté. Des modèles de paiement sous séquestre transparents garantissent une allocation efficace des fonds, liant directement les rendements à la performance des actifs et atténuant le risque d'inflation grâce à une double exposition aux secteurs de l'énergie et de l'alimentation.
Les obligations classiques constituent-elles un moyen fiable de se prémunir contre l'inflation ?
Les obligations à revenu fixe nominales offrent généralement une protection insuffisante contre l'inflation en raison de leur structure à coupon fixe. Les obligations indexées sur l'inflation préservent mieux le pouvoir d'achat réel, mais leur disponibilité et leur liquidité sont souvent limitées selon les pays. En période de forte inflation, il est généralement insuffisant de se reposer uniquement sur les obligations.
Les investissements dans les matières premières peuvent-ils remplacer les actifs d'énergies renouvelables pour se protéger contre l'inflation ?
Si les matières premières comme l'or et le pétrole constituent des protections traditionnelles contre l'inflation à court terme, leur volatilité et leur exposition aux risques externes complexifient la gestion de portefeuille. Les actifs d'énergies renouvelables gérés dans un cadre transparent et réglementé, à l'instar de ceux de Solar Plus Garden, offrent des flux de trésorerie stables et à long terme, assortis d'avantages supplémentaires pour la communauté et le développement durable, et complètent ainsi les investissements en matières premières dans un portefeuille équilibré.
Conclusion
Pour protéger le capital contre l'inflation en 2026, il est nécessaire de mettre en œuvre une stratégie de diversification combinant actifs réels, revenus indexés sur l'inflation et cadres juridiques et de paiement transparents. Le projet solaire de 10 MW et l'agrivoltaïsme intégré de Solar Plus Garden en sont des exemples. adhésion à la communauté offrir une exposition aux flux de trésorerie réglementés des secteurs de l'énergie et de l'agriculture avec une transparence contrôlée par un tiers de confiance, réduisant ainsi les risques généralement associés aux actifs conventionnels tels que les obligations nominales et les matières premières volatiles.
Compte tenu de l'éventualité d'évolutions des politiques énergétiques, des taux d'inflation et des environnements réglementaires, un suivi continu du portefeuille et un rééquilibrage adaptatif sont nécessaires pour maintenir une protection efficace contre l'inflation. L'intégration d'investissements conformes aux principes de couverture contre l'inflation et soutenus par des structures de gouvernance claires renforce la résilience globale du portefeuille dans le contexte macroéconomique actuel.
Lectures complémentaires
- Comment les investissements solaires offrent une protection fiable contre l'inflation face à la hausse des coûts de l'énergie
- Les meilleures opportunités d'investissement dans le solaire : comment investir avec succès dans des projets d'énergie solaire
- Les meilleures opportunités d'investissement dans le solaire : comment investir dans des projets d'énergie solaire pour obtenir des rendements stables











